WRLD

Search

#Acciona
David Alandete 1w

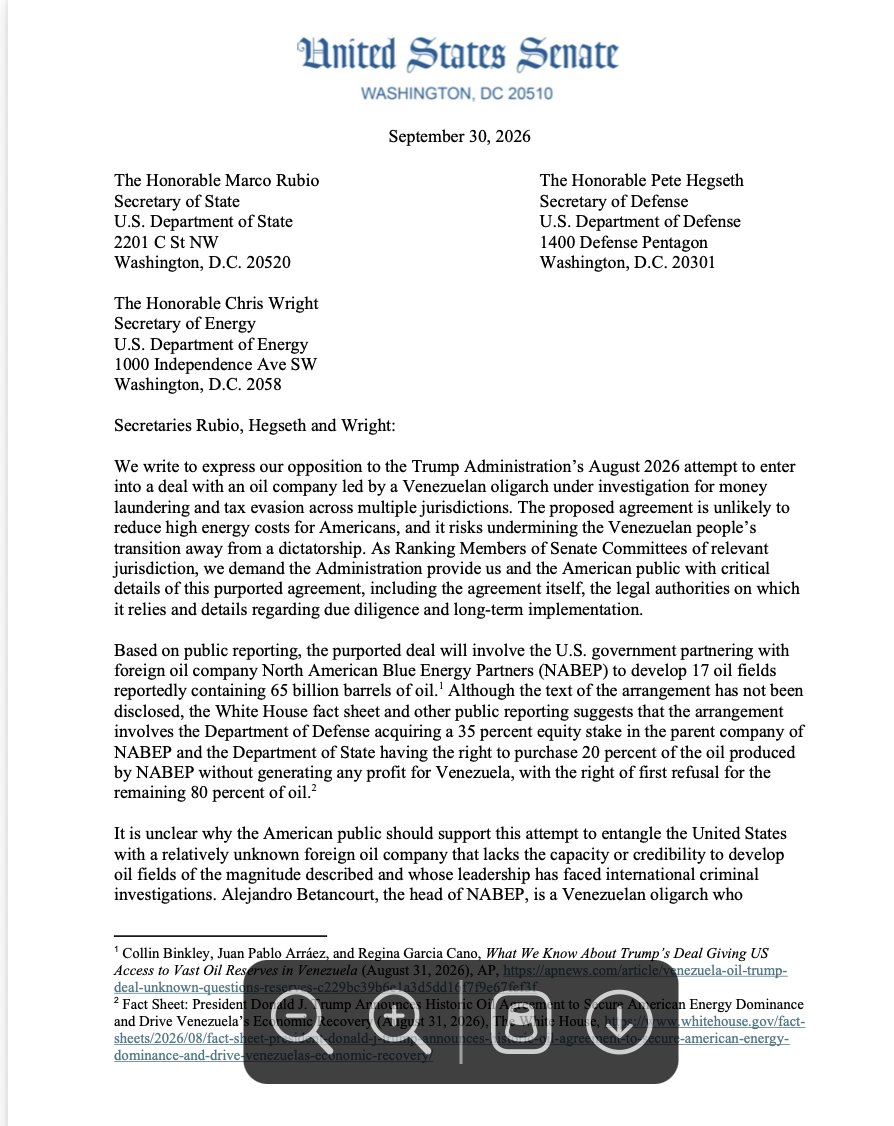
David Alandete reported that Democratic senators Jeanne Shaheen, Jack Reed, Martin Heinrich, and Elizabeth Warren warned in a letter dated September 30 to Marco Rubio, Pete Hegseth, and Chris Wright that the oil agreement with Betancourt may lack a clear legal basis for enforcing some of its provisions. The four lawmakers, the leading Democrats on the Foreign Relations, Armed Services, Energy, and Banking committees, pointed out that the law that created the Department of Defense's Strategic Capital Office allows for the granting and guaranteeing of loans but does not expressly authorize the purchase of stakes in private oil companies. According to the public documentation they cited, the agreement provides for a 35% U.S. equity stake in the parent company of NABEP. The senators also questioned what authority would allow the State Department to commit to long-term oil purchases. They requested that the Government identify the laws upon which both operations would be based, explain the source of the funds, and deliver the complete text of the agreement before its final approval. In addition, they requested information regarding the prior investigation of Betancourt and any potential economic benefits for Trump, his family, donors, or current or former officials of his Administration. Alandete noted that the lawmakers threatened to undertake legislative and legal actions and that the legal structure was one of the obstacles to launching the project. #Política #Energía #Legislación (translated)
17807
eldiario.es 2w

In her book 'Montoneros, a visual history,' María O'Donnell explores the tumultuous 70s in Argentina and criticizes Javier Milei's justification of the actions of Videla's dictatorship, emphasizing the importance of remembering and discussing these events in the current context of political polarization. #Argentina #MemoriaHistórica #JavierMilei (translated)

www.eldiario.es
María O'Donnell, la periodista que indaga en los conflictivos años 70 en Argentina: "Milei justifica lo que hizo la dictadura de Videla"
1488
Carlos Cuerpo 2w

No obstante, aunque se rechaza la entrada en el accionariado o «incluso en el consejo de administración», deslizan las fuentes, de forma oficial tanto el ministro de Economía, Carlos Cuerpo, como el propio Ministerio de Industria, liderado por Jordi Hereu, insisten en que se pondrá «todo el esfuerzo necesario» para proteger la actividad de la factoría de Seat en Martorell y acompañar los planes de electrificación. #Seat #Volkswagen #GobiernoEspañol

Moncloa confía en que Alemania mantenga la marca Seat o se la quede una empresa china
www.abc.es
1494
Nachez 2w

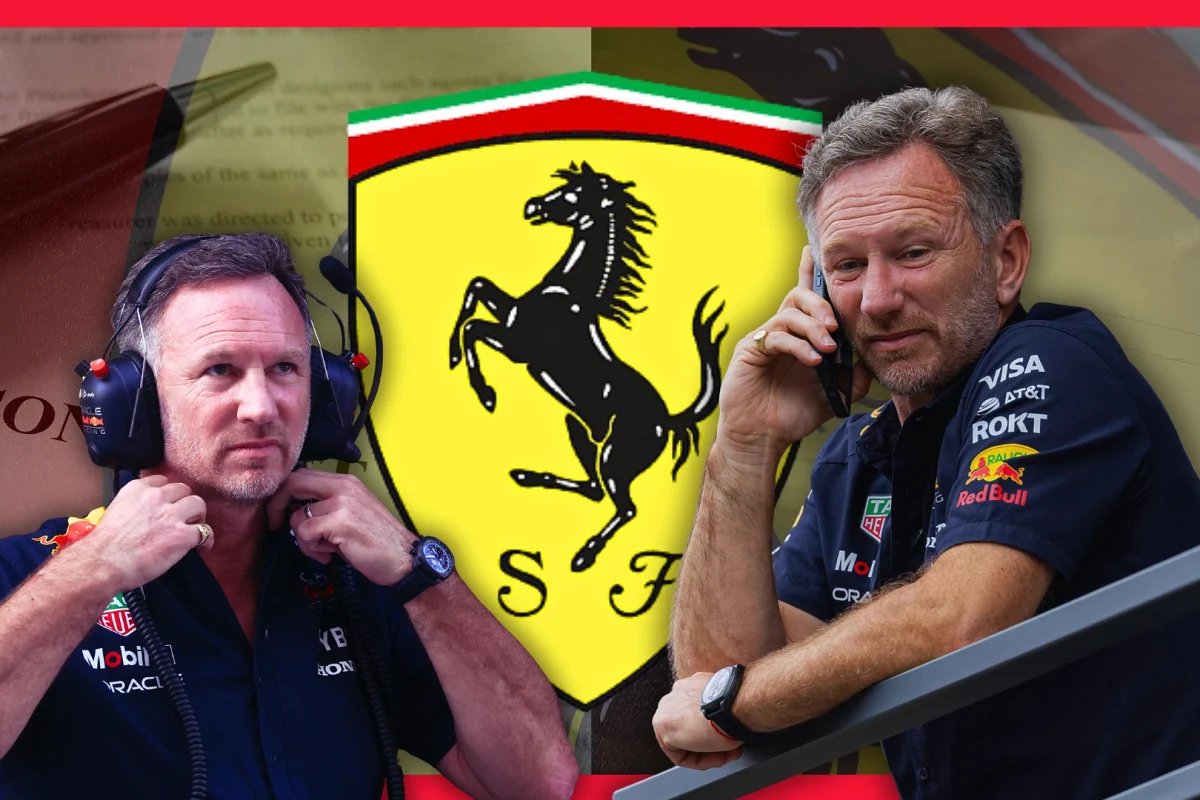
🚨 Christian Horner SE OFRECE A FERRARI y envía un mensaje a Toto Wolff 👀 "Siento que todavía me queda un último baile. Y Toto necesita que le despeinen el pelo" 💥 "Solo hay un equipo al que iría sin necesidad de entrar al accionariado y ese es Ferrari" ‼️ "Ferrari es la marca más importante de la Fórmula 1. Es el sueño" 📰 @thetimes #F1 #Ferrari #ChristianHorner

14641
Santi C. 2w

Si Europa no identifica el patrón del accionar ruso se va a encontrar en un estado de guerra híbrida permanente sin saber cómo es que llegaron ahí. Si lo identifica y decide actuar en consecuencia se incrementa exponencialmente el escenario de un conflicto global. En cualquier escenario el futuro de la Argentina, con sus recursos naturales, su energía, sus minerales críticos, su tecnología nuclear, su soberanía alimentaria, sus capacidades militares, y toda su riqueza potencial, depende de decisiones que se tomen hoy. Mañana será tarde. #Europa #GuerraHíbrida #Argentina

23867
Abelardo De La Espriella 3w

Llegué a Santa Marta a poner la cara, a caminar sus barrios junto a la gente y a liderar un PMU con decisiones contundentes. A los bandidos de los Pachenca y de las Autodefensas Conquistadoras de la Sierra se los notifico con absoluta claridad: el Estado, con toda su fuerza legítima, no dará un solo paso atrás ante sus cobardes amenazas. La militarización del Magdalena continúa y la ofensiva de nuestra Fuerza Pública sigue en marcha para recuperar el control territorial y proteger a nuestra gente. A los samarios y a Colombia les garantizo que iremos tras los máximos cabecillas de estas estructuras narcoterroristas y emplearemos toda la capacidad legítima del Estado para neutralizar su accionar criminal y llevar a sus responsables ante la justicia. Que lo tengan muy claro: el Estado no se arrodilla ante los criminales. ¡Firme por la patria! ¡Viva Cristo Rey! (A.D.L.E) 🇨🇴🐅 #Seguridad #Colombia #Paz

27724
Abelardo De La Espriella 3w

Llegué a Santa Marta a poner la cara, a caminar sus barrios junto a la gente y a liderar un Consejo de Seguridad con decisiones contundentes. A los bandidos de los Pachenca y de las Autodefensas Conquistadoras de la Sierra se los notifico con absoluta claridad: el Estado, con toda su fuerza legítima, no dará un solo paso atrás ante sus cobardes amenazas. La militarización del Magdalena continúa y la ofensiva de nuestra Fuerza Pública sigue en marcha para recuperar el control territorial y proteger a nuestra gente. A los samarios y a Colombia les garantizo que iremos tras los máximos cabecillas de estas estructuras narcoterroristas y emplearemos toda la capacidad legítima del Estado para neutralizar su accionar criminal y llevar a sus responsables ante la justicia. Que lo tengan muy claro: el Estado no se arrodilla ante los criminales. ¡Firme por la patria! ¡Viva Cristo Rey! (A.D.L.E) 🇨🇴🐅 #Seguridad #Colombia #FuerzaPública

45515
Pablo Quirno 3w

La exploración y explotación de hidrocarburos no autorizada en la Plataforma Continental Argentina viola el derecho internacional y las reiteradas Resoluciones de la ONU. Reiteramos nuestro enérgico rechazo y seguiremos accionando con todas las herramientas jurídicas y diplomáticas contra las empresas y directivos que operen ilegalmente en territorio argentino. 👇🏼👇🏼👇🏼 #DerechoInternacional #Argentina #Hidrocarburos

12827
Fonsi Loaiza 4w

Manifestación vecinal hoy contra el pelotazo de Ayuso con la Fórmula 1 en Madrid con un gasto de más de 300M€ de dinero público. La obra fue adjudicada a Acciona de los Entrecanales, empresa corruptora que aparecía en la Trama Púnica financiando en negro al PP. https://t.co/iO9pGJuhvq #Madrid #Fórmula1 #Corrupción #ES

4072
Fonsi Loaiza 4w

Comienza el pelotazo de Ayuso con la Fórmula 1 en Madrid con un gasto de más de 300M€ de dinero público. La obra fue adjudicada a Acciona de los Entrecanales, empresa corruptora que aparecía en la Trama Púnica financiando en negro al PP. https://t.co/242DecNBAv #Fórmula1 #Ayuso #Corrupción #ES

Fonsi Loaiza 4w

El pelotazo de Ayuso con la Fórmula 1 ha costado más de 300M€ de dinero público. La obra fue adjudicada a Acciona de la familia de los Entrecanales, que han liderado todo tipo de tramas de corrupción desde el franquismo. https://t.co/fOK4pc7ks7 #Fórmula1 #Corrupción #Ayuso #ES

2678
Fonsi Loaiza 4w

El pelotazo de Ayuso con la Fórmula 1 ha costado más de 300M€ de dinero público. La obra fue adjudicada a Acciona de la familia de los Entrecanales, que han liderado todo tipo de tramas de corrupción desde el franquismo. Así es cómo se ve la entrada chapucera del circuito. #Fórmula1 #Ayuso #Corrupción #ES

1164
Fonsi Loaiza 4w

Comienza la Fórmula 1 en Madrid con un gasto de más de 400M€ de dinero público. El gran pelotazo de Ayuso. La obra fue adjudicada a Acciona de los Entrecanales, empresa corruptora que lideraba la trama de Santos Cerdán y que aparece en la Trama Púnica financiando en negro al PP. https://t.co/b85f1IaqXn #Fórmula1 #Madrid #Corrupción #ES

349
Abelardo De La Espriella Sep 10

¡Seguimos golpeando al ELN y sus economías criminales en el Cesar! En Pailitas, nuestra Policía Nacional, en coordinación con la Fiscalía General de la Nación, capturó a alias “El Loco” y “Leyla”, integrantes del frente Camilo Torres Restrepo del ELN. En la operación fueron incautadas una granada de fragmentación, 2 pistolas, una escopeta, munición, 18 celulares y material de intendencia. Alias “El Loco” era el encargado de recolectar dineros provenientes de la extracción ilícita de hidrocarburos, una de las economías criminales con las que esta estructura financia su accionar terrorista. Además, las armas incautadas estarían siendo utilizadas para cometer homicidios selectivos en Curumaní, Pailitas y Pelaya. Vamos por el ELN en todos los frentes: sus cabecillas, sus armas, sus finanzas y sus economías ilegales. Cada peso que les quitamos es menos capacidad para financiar el terrorismo y sembrar miedo entre los colombianos. ¡Firme por la Patria! ¡Que viva Cristo Rey! (A.D.L.E) 🇨🇴 🐅 #ELN #Seguridad #Colombia

47557

‼️ Amaury García sigue consolidándose en la posición y buen accionar de Alan Mozo en su debut con Cruz Azul. https://t.co/5Xi0GPenKO #CruzAzul #FútbolMX #AlanMozo

21006
Abelardo De La Espriella Aug 28

Golpe contundente al Clan del Golfo en Sucre. Nuestra Fuerza Pública capturó en San Benito Abad, Sucre, a Yonnier de Jesús Tuberquia David, alias “Danilo” o “Charly”, cabecilla principal de la subestructura “Manuel José Gaitán” del grupo terrorista del Clan del Golfo. Llevaba aproximadamente seis años en la organización y desde 2025 figuraba como principal cabecilla de esta estructura criminal. La operación fue ejecutada por nuestros Comandos Navales, que entraron en contacto armado con su anillo de seguridad en el sector de Caño Grande, corregimiento de Santiago Apóstol. No tuvimos hombres heridos. Al capturado le fueron incautados una pistola Glock, dos proveedores y un equipo de comunicaciones. Alias “Danilo” tiene una extensa trayectoria criminal. Está señalado de haber participado en la acción terrorista de enero de 2024 en Pinillos, Bolívar, en la que fue asesinado nuestro infante de marina profesional Esteban Francisco Porras Blanquiceth. También habría participado en confrontaciones armadas que provocaron desplazamiento de población civil y en acciones de constreñimiento contra comunidades de Sucre. Su accionar criminal se concentraba principalmente en las zonas rurales de Sampués, El Roble y San Benito Abad, y su captura golpea directamente el mando y control de esta subestructura del Clan del Golfo. Seguimos pasando a la ofensiva. A los cabecillas del crimen los vamos a perseguir hasta encontrarlos, capturarlos y ponerlos a disposición de la justicia. Y quienes asesinan a nuestros policías y soldados deben tenerlo claro: el Estado no olvida a sus héroes y no descansará hasta que los responsables respondan ante la justicia. ¡Firme por la Patria! (A.D.L.E) 🇨🇴 🐅 #ClanDelGolfo #Seguridad #Justicia

36920
ABC TU DIARIO EN ESPAÑOL Aug 25

El Gobierno español asume la presidencia de la sociedad conjunta para la gigafactoría de inteligencia artificial, dejando a Telefónica y Banco Santander con dos vicepresidencias rotativas, mientras que la mayoría del accionariado es privado, pero con un diseño de estructura de control por parte del Ejecutivo. #GigafactoríaIA #InteligenciaArtificial #SEPIDigital

www.abc.es
La Moncloa amarra el control del proyecto español de la gigafactoría de IA
15258
Fonsi Loaiza Aug 14

Ayuso acaba de pedir que la Fórmula-1 en Madrid sea declarada acontecimiento de excepcional interés público para que las multinacionales tengan todo tipo de ventajas fiscales. Este pelotazo ha sido adjudicado por 83M€ a Acciona de los Entrecanales, corruptora en la Trama Koldo. https://t.co/zBFLetSkEw #Fórmula1 #Madrid #corrupción #ES

1178
Kiritkumar Gentilal Aug 10

"O Negócio do Século de Vieira: Como se Livrou de 160 Milhões em Dívidas" O antigo presidente do Benfica ficou livre da dívida. O banco ficou com as acções — e a fugir delas."" Uma história antes da história A avó de uma amiga minha ficou viúva há uns anos e, com ela, herdou uma dor de cabeça: o marido tinha deixado dívidas de que ninguém na família sabia bem a dimensão. Antes de assinar seja o que for, a minha amiga levou-a ao advogado. E o advogado explicou-lhe uma coisa que a lei portuguesa prevê há mais de século e meio: uma herança pode ser aceite de duas maneiras. Pode aceitar-se "pura e simplesmente" — nesse caso, fica-se com tudo, o bom e o mau, e se as dívidas forem maiores do que os bens, paga-se a diferença do próprio bolso. Ou pode aceitar-se "a benefício de inventário" — fica-se com o que a herança tiver de bom, mas nunca se responde por mais do que aquilo que ela vale. Se a dívida for maior do que a casa e as poupanças do falecido, essa diferença simplesmente desaparece; não sai do bolso do herdeiro. A avó da minha amiga escolheu esta segunda opção, e dormiu descansada. Guardo esta história porque é, sem exagero nenhum, a chave para perceber o que aconteceu este mês com o Novobanco e as empresas de Luís Filipe Vieira. Só que, em vez de uma família a lidar com um advogado, temos um banco a lidar com uma norma internacional de contabilidade chamada IFRS 10. E o resultado, tecnicamente, é o mesmo: ficar com o que interessa, sem ficar com o resto. Vamos por partes, e por ordem cronológica, porque esta história começa muito antes da notícia desta semana. 2017 e antes — como nasceu a dívida Luís Filipe Vieira, na altura presidente do Sport Lisboa e Benfica, tinha um grupo de empresas imobiliárias — entre elas a Promovalor e a Inland. Estas empresas foram, ao longo de anos, financiadas pelo Banco Espírito Santo (BES) com centenas de milhões de euros. Em 2017, a dívida total deste grupo económico rondava os 400 milhões de euros. Essa dívida tinha duas partes bem diferentes, e é essencial perceber a diferença desde já: Primeira parte — 160 milhões de euros em VMOC. VMOC quer dizer "Valores Mobiliários Obrigatoriamente Conversíveis". Explicando sem jargão: é um instrumento financeiro em que se empresta dinheiro com uma condição escrita no contrato — se a dívida não for paga até determinado prazo, ela transforma-se automaticamente em acções da empresa devedora. Ou seja, deixa de ser dinheiro que a empresa deve, e passa a ser propriedade (capital) da empresa que o credor passa a deter. Destes 160 milhões, 90 milhões pertenciam à Promovalor e 70 milhões à Inland. Segunda parte — cerca de 240 milhões de euros em crédito bancário e hipotecário directo. Este era financiamento normal, sem a cláusula de conversão em acções — dinheiro emprestado para construção e promoção imobiliária, com hipotecas sobre os terrenos e edifícios como garantia. Em 2017, para tentar resolver a situação sem décadas de tribunais, o BES/Novobanco e Vieira chegaram a um acordo relativamente à segunda parcela (os 240 milhões de crédito directo): o património imobiliário real do grupo — terrenos e edifícios em Tavira, Loures, Vila Franca de Xira, um hotel Sheraton na Reserva do Paiva, no Brasil, entre outros — foi retirado das empresas Promovalor e Inland e colocado dentro de um fundo de investimento, gerido por uma entidade independente chamada C2 Capital Partners. Este fundo passou a vender os imóveis, ao ritmo do mercado, e a entregar o dinheiro das vendas ao banco, para ir abatendo a dívida. Em troca de terem cedido este património, o Novobanco ficou a deter cerca de 96% das "unidades de participação" (uma espécie de acções) deste fundo, e Vieira/Promovalor manteve os restantes 4%. O resultado prático desta operação de 2017 foi crucial: a partir daqui os imóveis reais e valiosos deixaram de pertencer à Promovalor e à Inland. Passaram a pertencer ao fundo. As duas empresas ficaram, na prática, sem património de peso — apenas com a dívida que ainda não tinha sido "resolvida" desta forma, ou seja, os 160 milhões de VMOC. 2017–2021 — o Acordo de Capital Contingente e o dinheiro público Quando o Novobanco foi criado a partir dos destroços do BES e vendido ao fundo americano Lone Star, foi assinado um mecanismo chamado Acordo de Capital Contingente (CCA). Este acordo obrigava o Estado português, através do Fundo de Resolução, a injectar capital no Novobanco sempre que este registasse perdas em créditos "podres" herdados do BES que fizessem descer os seus rácios de capital abaixo de um determinado limite. As perdas relacionadas com o grupo Vieira entraram exactamente neste mecanismo. À medida que os créditos e os VMOC deste grupo perdiam valor, o Novobanco ia registando "imparidades" — o termo técnico para dizer "estou a admitir que não vou receber este dinheiro, e vou apontar essa perda nas minhas contas". Essas imparidades geravam prejuízos, e esses prejuízos accionavam pedidos de capital ao Fundo de Resolução, que por sua vez ia buscar esse dinheiro a empréstimos do Estado — ou seja, em última instância, ao contribuinte. Neste período, o Novobanco chegou a provisionar a 100% os 160 milhões de euros dos VMOC — quer dizer, deu esse valor como perdido por completo, nas contas do banco, muito antes de a questão jurídica estar decidida. Uma fatia esmagadora desta perda de 160 milhões acabou por ser coberta, indirectamente, pelas injecções de capital público que o Acordo de Capital Contingente obrigava a fazer. É por isto que é justo dizer que os contribuintes portugueses já pagaram, de facto, uma parte substancial desta história — não porque tenham assinado um cheque com o nome de Vieira escrito, mas porque o mecanismo de resolução bancária funcionou precisamente como uma rede de protecção para as perdas do Novobanco, e estas perdas incluíam esta dívida. Este Acordo de Capital Contingente já terminou. Tinha um prazo e um tecto máximo de injecções, ambos esgotados. É um ponto importante a reter para o fim desta história. O litígio jurídico — o Novobanco tenta travar a conversão Apesar de os VMOC preverem, por contrato, a conversão automática em acções caso a dívida não fosse paga, o Novobanco não aceitou esta conversão de bom grado. Durante anos, o banco contestou-a em tribunal, tentando fazer cancelar essa conversão nos aumentos de capital da Promovalor e da Inland. Porquê resistir a ficar dono de duas empresas, em vez de simplesmente aceitar? Porque, como veremos, "ficar dono" de empresas cheias de dívidas por pagar é um problema, não um prémio. Fevereiro de 2026 — o Supremo Tribunal dá razão a Vieira Em Fevereiro de 2026, o Supremo Tribunal de Justiça decidiu esta disputa a favor de Luís Filipe Vieira. A decisão final obrigou o Novobanco a reconhecer aquilo que o contrato dos VMOC sempre tinha previsto: a conversão da dívida em acções. Na prática, o banco tornou-se, de um dia para o outro, o accionista maioritário das duas sociedades — com 66% do capital da Promovalor e 63,3% do capital da Inland. Para Vieira, este foi o desfecho que procurava: os 160 milhões de euros de dívida pessoal e do grupo, contraídos ainda no tempo do BES, ficaram legalmente extintos. Em troca, entregou ao banco a propriedade maioritária de duas empresas — que, como já vimos, tinham sido esvaziadas do seu património real em 2017. Do lado das contas do Novobanco, esta conversão não trouxe surpresas de maior a este nível específico: como a dívida de 160 milhões já estava provisionada a 100% havia anos, a decisão do Supremo não teve impacto adicional relativamente a este valor. O dinheiro, por assim dizer, já tinha sido dado como perdido antes mesmo de o tribunal decidir. O tamanho real do problema — de onde vêm os 278 milhões Aqui está o ponto que costuma confundir mais gente: se os 160 milhões de VMOC foram "limpos" através da conversão em acções, porque é que a notícia fala de um buraco de 278 milhões de euros nestas empresas? A resposta está na diferença entre a dívida total do grupo e a parcela que foi coberta pelos VMOC. Recorde-se: a dívida total em 2017 era de cerca de 400 milhões. Destes, apenas 160 milhões estavam ligados aos VMOC. Os restantes cerca de 240 milhões eram crédito bancário directo — a dívida que, em 2017, ficou associada ao fundo de imóveis, mas que continuou, tecnicamente, registada como passivo das próprias empresas Promovalor e Inland, à espera de ser paga pelas vendas dos imóveis. Ao longo de quase uma década de incumprimento, esta segunda parcela foi acumulando juros de mora e encargos — cerca de 38 milhões de euros adicionais. A conta soma-se assim: • Dívida global do grupo em 2017: aproximadamente 400 milhões de euros • Menos os 160 milhões de VMOC, extintos pela conversão em acções: fica um remanescente de cerca de 240 milhões • Mais os juros de mora e encargos acumulados ao longo dos anos: mais cerca de 38 milhões • Total do passivo actual das duas sociedades: 278 milhões de euros Este é, portanto, o "buraco" que hoje consta das contas da Promovalor e da Inland, e que nada tem a ver com os VMOC já resolvidos — é o que sobrou da outra fatia da dívida, a que nunca foi convertida em capital. E que garantias existem para pagar estes 278 milhões? Apenas o que resta do património no fundo gerido pela C2 Capital Partners. Quando os imóveis lá foram colocados em 2017, foram avaliados, na altura, num valor bruto de cerca de 244 milhões de euros — uma avaliação que se veio a revelar largamente inflacionada. À medida que os terrenos e edifícios foram sendo colocados à venda no mercado real (por exemplo, o Sheraton na Reserva do Paiva, no Brasil, vendido há cerca de um mês ao grupo hoteleiro português Vila Galé), os valores obtidos ficaram muito abaixo dessas avaliações antigas. Hoje, estima-se que o que resta por vender no fundo — que inclui ainda terrenos como os Páteos da Luz em Tavira, a Quinta dos Salgados em Santa Iria da Azóia, o Parque Oriente em Loures e a Quinta do Cochão em Vila Franca de Xira — valha entre 80 e 100 milhões de euros. Ou seja: mesmo que o banco consiga vender tudo o que resta no fundo pelo melhor preço possível, recuperará apenas entre 80 e 100 milhões para abater um passivo de 278 milhões. Mais de 170 milhões de euros deste "buraco" nunca serão pagos a ninguém — simplesmente deixarão de existir, por impossibilidade de cobrança, quando as empresas vazias forem, mais cedo ou mais tarde, extintas. Porque é que o banco não soma este buraco às suas próprias contas Chegamos aqui ao ponto mais técnico, mas também ao mais importante — e é aqui que a história da avó da minha amiga volta a fazer sentido. O Novobanco tem 66% e 63,3% do capital destas duas empresas. Bastaria isso, em contabilidade tradicional, para ser obrigado a somar às suas contas todos os activos e passivos delas — incluindo o "buraco" de 278 milhões. Mas a contabilidade moderna, através da norma internacional IFRS 10, deixou de olhar apenas para quem tem a maioria das acções. Passou a olhar para quem tem controlo efectivo — ou seja, quem manda de facto na empresa. A IFRS 10 exige três condições, todas em simultâneo, para que uma empresa seja obrigada a "consolidar" outra nas suas contas: 1. Ter poder — o direito e a capacidade real de dirigir as decisões operacionais e financeiras relevantes da empresa. 2. Ter exposição a resultados variáveis — ter direito aos lucros, ou estar exposto aos prejuízos, dessa empresa. 3. Ter capacidade de usar esse poder para influenciar esses resultados. O Novobanco fez uma escolha deliberada: apesar de ter a maioria do capital, recusou-se a nomear administradores próprios para os órgãos sociais da Promovalor e da Inland. Sem gente sua na gestão, o banco não assina cheques, não aprova orçamentos, não decide contratações nem vendas do dia a dia dessas empresas. A gestão formal continua, hoje, nas mãos do próprio Luís Filipe Vieira. Ao provar aos auditores externos e ao Banco Central Europeu que é, de facto, um accionista passivo e bloqueado — dono do papel, mas sem mão na engrenagem —, o Novobanco cumpre os critérios técnicos para não ser obrigado a consolidar estas duas sociedades. É exactamente a lógica do "benefício de inventário": aceitar a propriedade formal, sem aceitar a responsabilidade integral pelas dívidas associadas a essa propriedade. Como é que isto aparece, então, nas contas do banco? Se as empresas não entram "linha a linha" nas contas do Novobanco, como é que o banco as regista? A resposta divide-se em duas partes bem distintas, e vale a pena perceber esta divisão com clareza, porque é aqui que está o "coração" financeiro de toda a operação: As empresas (Promovalor e Inland) — ficam de fora do balanço. O banco regista as suas acções nestas duas empresas como um activo financeiro avaliado ao "justo valor" — e esse justo valor, dado o estado das empresas, é de 0 euros. O passivo de 278 milhões que está dentro delas não entra nas contas do banco. O fundo de investimento (gerido pela C2 Capital Partners) — entra no balanço. Como o Novobanco detém cerca de 96% das unidades de participação deste fundo — que é uma entidade separada, gerida de forma independente, sem as dívidas das empresas de Vieira — regista o valor desta participação ao seu justo valor de mercado: os já mencionados 80 a 100 milhões de euros em imóveis por vender. Explicando de outra forma: o banco leva para dentro de casa o que ainda vale dinheiro (a fatia dos imóveis no fundo), e deixa cá fora o que só tem dívidas (as próprias empresas). É esta divisão, tecnicamente permitida pelas regras internacionais, que suscita a pergunta moral com que qualquer leigo fica ao ler esta notícia. Porque não reergue as empresas, e porque não as fecha já Uma pergunta óbvia surge aqui: se o Novobanco tem mais de 60% do capital destas empresas, porque não usa esse poder para as reerguer, ou, em alternativa, para simplesmente as liquidar de vez, já que valem zero? Reerguer não é opção. Fazê-lo exigiria ao banco injectar dezenas ou centenas de milhões de euros novos nestas sociedades para pagar credores e tentar pôr um negócio a funcionar — só que não há negócio nenhum para pôr a funcionar. A Promovalor e a Inland não produzem nada, não têm fábricas nem prestam serviços; eram apenas holdings imobiliárias, e o património imobiliário real já foi retirado delas em 2017. Não há nada para salvar. Além disso, o Banco Central Europeu proíbe, em termos gerais, que bancos comerciais funcionem como promotores imobiliários ou injectem capital novo em empresas insolventes de clientes, precisamente porque isso destruiria os seus próprios rácios de capital. Liquidar também não é simples. Para pedir a liquidação ou insolvência de uma empresa da qual se é accionista maioritário, é normalmente necessário assumir primeiro o seu controlo formal: convocar uma assembleia geral, destituir a gerência actual (neste caso, a de Vieira), nomear administradores próprios, e só depois avançar com o processo de insolvência. O problema é que, no preciso momento em que o Novobanco nomeasse os seus próprios administradores e assumisse a gestão, activaria exactamente o critério de "controlo" da norma IFRS 10 que até aqui evitou cuidadosamente. Nesse instante, o buraco de 278 milhões entraria directamente para o balanço do banco, contaminando os seus rácios financeiros — antes mesmo de um tribunal decretar a liquidação, processo que pode demorar anos na justiça portuguesa. Além disso, quem assume a gestão de uma empresa em situação de insolvência iminente pode ficar exposto a responsabilidades legais e fiscais sobre dívidas passadas, incluindo eventuais dívidas à Autoridade Tributária ou à Segurança Social — mais um motivo para o banco preferir manter-se à distância. Por fim, uma liquidação das empresas em si não traria dinheiro nenhum ao banco, porque elas já não têm bens — o dinheiro que ainda há para recuperar está todo dentro do fundo de imóveis, e esse processo de venda já está em curso, independentemente do destino formal das duas sociedades. O resultado é uma espécie de "coma induzido": o banco não reergue as empresas, porque seria deitar dinheiro bom em cima de dinheiro perdido; não as líquida directamente, para não arrastar o passivo para o seu próprio balanço; e tenta, isso sim, vender a sua posição acionista — mesmo que seja por um euro simbólico — a terceiros ou ao próprio Vieira, "empurrando" o problema jurídico para quem o quiser aceitar. Foi exactamente isso que o banco tentou fazer em Março de 2026, através do exercício de uma opção de venda das suas acções na Promovalor e na Inland — tentativa que falhou "por incumprimento da contraparte", suspeitando-se, sem que a notícia o confirme expressamente, que essa contraparte seja o próprio Vieira. No relatório e contas, o Novobanco garante que vai continuar a procurar formas de se desfazer desta posição. Porque é que alguém quereria comprar acções que valem zero? Aqui vale a pena parar num pormenor que costuma intrigar quem segue este caso pela primeira vez. Se o Novobanco avalia as suas acções da Promovalor e da Inland em zero euros, porque é que, em Março de 2026, havia aparentemente alguém do outro lado disposto a comprá-las — numa operação que só não avançou por, segundo a notícia, "incumprimento da contraparte"? Antes de continuar, uma ressalva importante: a notícia não identifica quem era essa contraparte. A suspeita, levantada por órgãos de comunicação social e não confirmada pelo banco, é que possa ter sido o próprio Luís Filipe Vieira. É uma hipótese plausível — ele é, afinal, quem continua a gerir estas empresas, e seria o comprador mais óbvio de uma posição que, no fundo, já controla na prática — mas continua a ser apenas isso: uma hipótese. O raciocínio que se segue explora este cenário por ser o mais instrutivo, não porque esteja estabelecido como facto. Dito isto, a pergunta mantém-se válida mesmo em abstracto: porque é que alguém compraria "nada"? A resposta está em perceber que "zero" é o valor de liquidação — o que sobraria para um accionista se a empresa fosse fechada hoje e todas as dívidas pagas primeiro. Não é o valor de uso. Imagine-se uma casa arruinada, com uma hipoteca maior do que aquilo que ela vale — o banco, sabendo que nunca vai recuperar todo o dinheiro através dela, muitas vezes nem se dá ao trabalho de a executar, porque dá mais despesa do que proveito. A casa "vale zero" no papel, mas continua a ser um tecto, uma morada, uma estrutura que alguém pode ocupar e usar, sem nunca ser obrigado a pagar a hipoteca por inteiro. É exactamente esta lógica que se aplica à Promovalor e à Inland. Quem quer que controle estas empresas — hoje Vieira, enquanto gestor de facto — decide os contratos que assinam, o uso que fazem da estrutura jurídica, o destino do que ainda resta. E nunca é obrigado, só por deter ou controlar as acções, a pagar do seu próprio bolso a dívida de 278 milhões que lá dentro dorme, porque essa dívida é da empresa, uma pessoa colectiva distinta, e não da pessoa que a gere ou possui. É este o activo real que se procura quando se procura comprar "nada": não património, mas controlo, protegido pela responsabilidade limitada. Portugal já viu este mecanismo em acção antes, embora noutro contexto. Em 2008, o Estado português nacionalizou o falido Banco Português de Negócios (BPN) por um valor simbólico de um euro. Não porque o banco valesse, literalmente, um euro, mas porque o seu valor de liquidação era negativo — tal como o das empresas de Vieira hoje —, e o preço simbólico serviu apenas para formalizar a transferência do controlo. A diferença crucial é que o Estado, ao nacionalizar, aceitou também as dívidas do BPN, por ter um interesse público a defender. Um comprador privado das acções da Promovalor ou da Inland não teria essa obrigação: herdaria o controlo, sem herdar a exigência de pagar as dívidas com património pessoal. O economista Adam Smith já tinha avisado, há mais de dois séculos, sobre este tipo de separação entre quem controla e quem responde: observou que quem gere dinheiro alheio raramente lhe dedica o mesmo cuidado vigilante que dedicaria ao seu próprio. A ideia aplica-se aqui de forma quase inversa, mas com a mesma raiz — se ninguém está exposto ao custo total das más decisões do passado (nem o Novobanco, que não quer gerir, nem quem quer que venha a controlar as empresas, que não paga pessoalmente a dívida), o incentivo para alguém resolver de vez o problema de fundo — os 278 milhões por cobrar — torna-se praticamente nulo. A "casa arruinada" fica na rua, meio abandonada, precisamente porque a ninguém compensa assumir o custo de a demolir. Quem pagou, e quem vai pagar, no final de contas Chegados aqui, faz sentido separar duas perguntas que costumam confundir-se: uma é técnica ("isto é legal?"), a outra é moral ("isto é justo?"). Do ponto de vista técnico e regulatório, a resposta é relativamente simples: sim, o Novobanco está a aplicar correctamente as regras internacionais de contabilidade, e o Banco Central Europeu prefere mesmo que assim seja — obrigar o banco a consolidar um passivo de 278 milhões de euros que não escolheu, e sobre o qual não tem controlo de gestão, fragilizaria desnecessariamente a sua posição de capital. A questão moral é mais incómoda, e tem duas camadas. A primeira camada é sobre quem já pagou. Os 160 milhões de euros de dívida ligados aos VMOC foram, na prática, absorvidos pelo sistema de resolução bancária português ao longo dos anos em que o Acordo de Capital Contingente esteve activo — o que quer dizer, em bom português, que uma fatia esmagadora deste valor acabou coberta por injecções de capital público no Novobanco, financiadas por empréstimos do Estado. Some-se a isto uma fatia adicional de perdas relacionadas com a insuficiência das garantias do crédito de 240 milhões — estima-se que o impacto total, directo e indirecto, do grupo económico de Vieira sobre as contas cobertas pelo mecanismo de resolução tenha rondado os 200 a 300 milhões de euros. Dizer que "os portugueses pagaram para limpar parte da dívida de Vieira" é, por isto, uma descrição materialmente correcta. A segunda camada é sobre a assimetria entre o cidadão comum e o grande devedor. Se uma família comum deixar de pagar a prestação da casa, o banco fica com a casa, a família perde o imóvel, e continua a dever a diferença — com o risco de penhora de salário e de bens futuros. No caso de um grande devedor do sistema, existem instrumentos como os VMOC, fundos de reestruturação e mecanismos de capital contingente que permitem "limpar" formalmente o passivo pessoal, isolar o património ainda valioso para o credor, e distribuir o prejuízo residual pelo sistema financeiro e, em última instância, pelo contribuinte. É um duplo padrão real, mesmo que nenhuma das partes envolvidas esteja, tecnicamente, a infringir a lei. E agora? O risco para o contribuinte, hoje, é zero Há, no entanto, uma boa notícia nesta história, que raramente é dita com a mesma clareza com que se conta o resto: relativamente aos 278 milhões de euros que ainda restam nestas duas empresas, o risco para o contribuinte português é, hoje, nulo. Há três razões concretas para isto. Primeira: o Acordo de Capital Contingente que ligava as perdas do Novobanco ao Fundo de Resolução já terminou, com o seu prazo e tecto máximo esgotados. O Novobanco é hoje um banco privado, rentável, maioritariamente detido pelo grupo financeiro francês BPCE. Qualquer perda futura relacionada com este processo terá de ser absorvida pelos accionistas privados do banco, não pelo Estado. Segunda: esta dívida específica de 278 milhões já está, segundo a própria notícia, provisionada a 100% pelo banco — ou seja, o Novobanco já deu este valor como perdido nas suas próprias contas, com impacto já assumido no passado. A recusa em consolidar as duas empresas em 2026 serve, precisamente, para impedir que esta dívida antiga "ressuscite" e volte a afectar o balanço actual da instituição — mas o impacto financeiro, no que toca ao banco, já foi contabilizado. Terceira: os 278 milhões continuam registados como passivo dentro da Promovalor e da Inland, e, como o Novobanco nunca deu qualquer garantia pessoal por estas dívidas nem assumiu a gestão das empresas, esse passivo está "fechado" dentro delas. Se as empresas entrarem, no futuro, em liquidação ou insolvência final, o processo simplesmente encerra sem que os credores consigam cobrar — porque não há património para o fazer. A dívida extingue-se por impossibilidade de cobrança, sem que o Estado ou o contribuinte sejam chamados a pagar mais um cêntimo. Para terminar Voltemos, para fechar, à avó da minha amiga. Quando ela aceitou aquela herança "a benefício de inventário", ninguém achou que estivesse a fazer batota — estava apenas a usar uma protecção legal que existe, precisamente, para que um cidadão comum não seja arrastado para dívidas que nunca escolheu contrair. O Novobanco fez, tecnicamente, a mesma escolha. A diferença é que o "falecido", neste caso, é um grupo de empresas cujo colapso teve origem em créditos concedidos com pouco critério ainda no tempo do BES, cujas perdas já foram, em larga medida, cobertas por dinheiro público ao longo de quase uma década, e cujo devedor original viu a sua responsabilidade pessoal extinta por um instrumento contratual que ele próprio assinou décadas antes de este desfecho estar decidido. A lei está a ser cumprida, ponto por ponto. Fica apenas a pergunta que a lei, por definição, não responde: se o pequeno herdeiro e o grande banco têm ambos o direito de dizer "não aceito mais do que aquilo que a herança vale", porque é que, olhando para trás, é sempre o mesmo lado da sociedade que acaba a pagar a diferença primeiro? #Novobanco, #Luís Filipe Vieira, #Promovalor, #Inland, #VMOC, #IFRS10, #Fundo de Resolução, #BES, #Lone Star, #banca portuguesa, #contabilidade, #imparidades, #dívida, #explicador

707
Gejeh Aug 8

Estas son algunas de las amenazas y situaciones de hostigamiento que está recibiendo nuestro equipo, especialmente @Pauiprincesita y @joaquihabla. Además, nos informaron que estarían preparando un “carpetazo” contra Sol de cara a una placa clave, basado en mentiras y acusaciones falsas, con intención de difundirlo también fuera de X. Rechazamos firmemente este tipo de accionar y realizaremos las denuncias correspondientes. #Justicia #LibertadDeExpresión #DerechosHumanos

24769