WRLD

Search

#Abate

The author of the publication presented a tarot reading regarding the second round of the presidential elections of 2026 and said that it reflected the trend of October 9, and should not motivate hasty decisions. Regarding Flávio, she stated that the feeling of an early victory was consolidated among his supporters, who, according to her, were already planning a succession and articulating names and party agreements. The reading would also point to the involvement of a female figure with spiritual strength and the revelation of a hidden fact after a provocation, something that could be costly for "01". The author associated the outcome with dissatisfaction, distancing, and indignation. Concerning Lula, she said that the cards were practically the same as in her two previous readings and indicated a connection between his campaign and that of Bolsonaro’s son. According to the author, a situation could shake Lula’s campaign, while Flávio would be more at ease. She also predicted a division among Lula’s supporters and stated that he would seek support from his wife and close associates, who would begin to outline plans for the opposition's succession. The author added that the hidden fact could change votes and that the reading pointed to a very difficult and tight victory. About the final period of the campaign, she said that ten complementary cards indicated conflicts, including a clash between an assertive female figure and an impulsive and energetic man. Although she associated the cards with a feeling of defeat, she asserted that a situation could renew hopes and end with good news and relief. She said she would leave the reading about the developments until March or April for another occasion. #Eleições2026 #eleição2026 #Eleições2026 #eleição2026 #PolíticaBrasil (translated)
3677
Jared Kushner 5d

Kushner rejected CNN's public conclusions, labeling the material as "deeply misleading," claiming that such articles will not deter him from his mission to "help end wars, bring people together, and pursue peace." #JaredKushner #CongresulSUA #Investigație (translated)

Afacerile ginerelui lui Trump, sub lupa Congresului SUA. Democrații cer explicații despre milioanele câștigate de Jared Kushner în Orientul Mijlociu
adevarul.ro
1916
lilly36 7d

Lilly36 reported that the Abbess had said that investigators often listened to fortune tellers and seers, while Abbot had claimed that fortune tellers had also arrived at the genetics offices. #Garlasco https://t.co/JkoaNomMhs #Garlasco #investigazione #chiromanzia (translated)

2834
Observador 1w

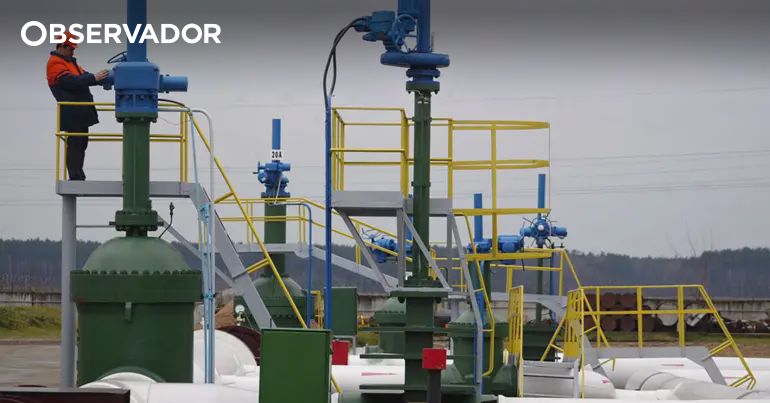
Ukraine carried out a drone strike on the largest fuel depot in Europe in Samara, as well as on a refinery and a factory in Volgograd, coinciding with the confirmation that Russian defenses shot down 646 drones during the same night. #GuerraNaUcrânia #Rússia #Combustível (translated)
observador.pt
Ucrânia ataca maior depósito de combustível da Europa
1940
Sheep Esports Brasil 2w

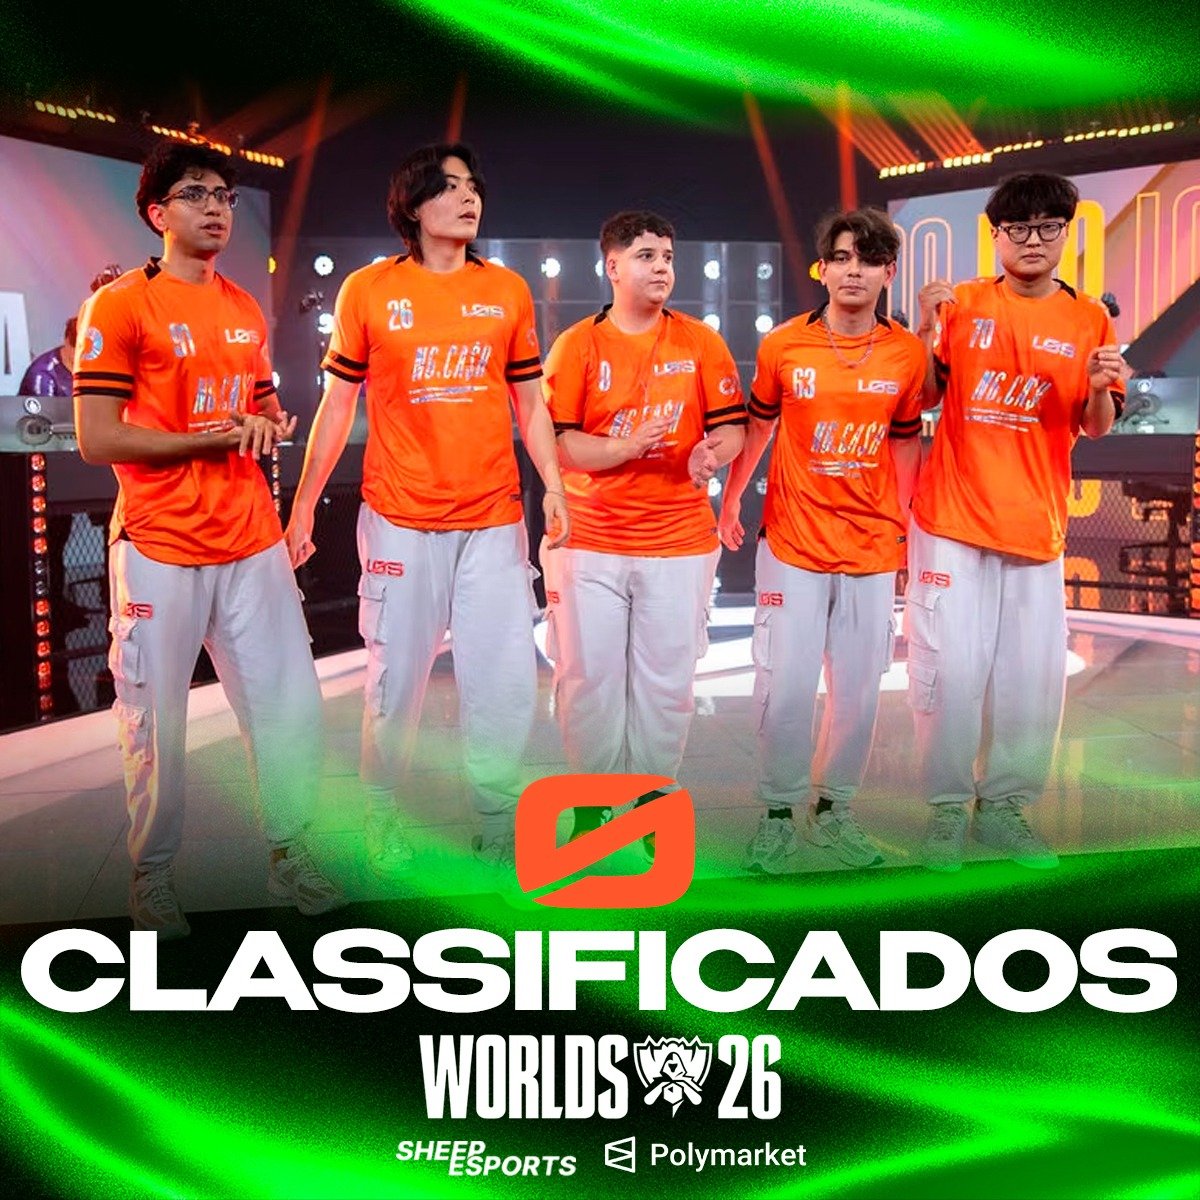
A LOS É A PRIMEIRA EQUIPE DO CBLOL NO WORLDS 2026. UM ATROPELO no último jogo da série. 19 a 2 em abates. Uma BAITA série contra a LOUD e a SEGUNDA final consecutiva da Onda Laranja. Chegam forte para a final do CBLOL! https://t.co/8V21cJX1dv #CBLOL #LeagueOfLegends #Esports

34483
jairme 2w

Seu candidato foi fazer safari com investigados pelos desvios do INSS. O meu abateu o tigrinho que destrói famílias brasileiras. Não somos iguais. https://t.co/gHgLcufaai #Política #INSS #Brasil

44765
Rafael Gloves 2w

4 anos de Desgoverno, 3 canos oficiais. O efeito social disso é devastador. Criou-se uma nação de mau pagador à espera do próximo programa pra abater dívidas. Este é ainda pior. Dinheiro público usado para comprar dívida de cartão de crédito e empréstimo na mão de bancão. Melhor Governo da HISTÓRIA para banqueiro. #Desgoverno #Corrupção #JustiçaSocial

26480
Observador 2w

O Paquistão anunciou que abateu vários combatentes talibãs afegãos durante um confronto na sua fronteira, em resposta a tentativas de incursão que resultaram em ataques aéreos direcionados a locais no Afeganistão. #Paquistão #Talibã #Terrorismo

observador.pt
Paquistão afirma ter abatido vários talibãs afegãos
1383
Observador 3w

Defesas antiaéreas russas abateram 514 drones ucranianos em várias regiões, enquanto ataques ucranianos a Kursk resultaram em uma morte e três feridos. #GuerraNaUcrânia #DefesasAntiaéreas #Drones

observador.pt
Defesas antiaéreas russas abatem 514 drones ucranianos
1963
Paulo Kogos 3w

Pagar pedágio + IPVA para rodar na mesma estrada faz sentido para você? 🚗💸 Se você está pagando pedágio, não faz sentido nenhum pagar IPVA, afinal o pedágio é pra fazer manutenção da estrada e o IPVA seria pra fazer a mesma coisa. ​Como deputado vou propor um projeto de Lei onde o valor que você gastar em tarifas de pedágio ao longo do ano possa ser usado para abater do valor a pagar no IPVA do seu carro! Com isso vamos acabar com bitributação e baratear o seu IPVA! Dia 04 de outubro é 2️⃣2️⃣0️⃣3️⃣8️⃣ para acabar com os seus impostos! #IPVA #pedágio #impostos

18369
Fabrizio Biasin 4w

La “longevità” dei tecnici di Serie A: NOVEMBRE 2023: Fabregas (Como) LUGLIO 2024: Runjaić (Udinese) GIUGNO-LUGLIO 2025: Gasperini (Roma), Chivu (Inter), Pisacane (Cagliari), Di Francesco (Lecce), Stroppa (Venezia), Cuesta (Parma), Alvini (Frosinone) OTTOBRE-NOVEMBRE 2025: Spalletti (Juventus), De Rossi (Genoa) GIUGNO-LUGLIO 2026: Abate (Torino), Aquilani (Sassuolo), Sarri (Atalanta), Amorim (Milan), Gattuso (Lazio), Jurić (Monza), Allegri (Napoli) SETTEMBRE 2026: Vanoli (Fiorentina), Palladino (Bologna) “Con Tizio abbiamo un progetto a lunga scadenza”. Come no. In Serie A, rare eccezioni a parte, i progetti crollano al primo refolo di vento. #SerieA #Calcio #Allenatori

11604
Alfredo Perdiguero M. 🇪🇸 4w

Bien por la compañera. Posible atentado yihadista en Madrid. La policía municipal de Madrid abate a tiros a un africano que retenía a dos ancianos con un cuchillo y gritaba "Alá es grande" y al intentar atacar a los policías fue abatido. https://t.co/ccIyV7Vy4h #Madrid #Seguridad #Terrorismo

12300
La Cairetta dello Sport Aug 28

Dopo un'estate passata a esaltare il norvegese Pedersen, "eroe del mondiale", "freccia di Abate", ben 4 articoli dedicati a lui in meno di due mesi, di cui l'ultimo solo pochi giorni fa, quest'oggi scompare completamente la notizia della sua cessione all'Olympiakos Per Simone Battaggia "Il Toro apre le ali" con Fortini e Cacciamani, "la svolta giovane di Abate" Pedersen? Chi è? Mai sentito. Provate a chiedere al bar all'angolo, noi qui abbiamo solo Fortini e Cacciamani Scrive giustamente Battaggia che "gli esterni sono due pedine fondamentali nel calcio che ha in mente Abate". Domenica scorsa sulla sinistra Cacciamani ha lottato per tutta la partita contro Chukwueze chiudendo con tre cross e due duelli vinti (di cui uno rusticano), mentre sulla destra Fortini "ha fatto il suo entrando dalla panchina", ma al posto di chi? Non si sa. E perché domani col Sassuolo parte titolare lui? Mistero Ora che la freccia Pedersen è stata scagliata da Urbano Cairo verso la Grecia (all'insaputa del povero lettore della Cairetta che passerà le prossime settimane a chiedersi dove sia finito quel biondino così forte e indispensabile), c'è quindi bisogno di narrare le gesta di nuovi personaggi, come appunto Cacciamani, Fortini e (perché no?) il supereroe Fitz-Jim Nel riquadro giallo trovate le sue dichiarazioni. Dice Fitz-Jim che vuole "vedere il derby coi suoi occhi". Primo caso al mondo di giocatore che una partita non la vuole giocare, la vuole proprio vedere, infatti ha già preso i biglietti in tribuna e comunicato ad Abate di non considerarlo proprio in quell'occasione C'è da capirlo, in tribuna sarebbe molto più vicino al Divino Urbano Cairo (sempre inchino) #Calcio #TorinoFC #Pedersen

11722
La Cairetta dello Sport Aug 24

Il Torino esce sconfitto all'esordio in campionato contro il Milan, ma lo fa "a testa alta" "Il cuore granata c'è", e anche i tifosi sugli spalti, soprattutto la Maratona con un unico striscione appeso, un'enorme scritta VATTENE, messaggio chiaramente rivolto alla sfortuna Nel giorni scorsi vi avevamo parlato di Italtoro e Toro Made in Italy, e così è stato, con ben 5 italiani sui 16 utilizzati da Abate. Numeri da record, un vero e proprio blocco di calciatori nostrani Oristanio, che secondo Urbano Cairo (inchino) "ha un potenziale incredibile e farà un'annata spettacolare", è al secondo non entrato su 2 partite ufficiali. Perché il Presidente è uno che di calcio ne capisce, sono anni che lo dimostra Molto bene il subentrato Abouklhal, che ha sfiorato il gol colpendo di callo e tirando fuori a un metro dalla porta Abate comunque ci crede, il Torino ieri sera ha vinto laddove conta per davvero: nei palloni recuperati, 46 e 44 e nel possesso palla, però solo del secondo tempo (57,9%). Nel primo tempo il Milan ha avuto il 73% ma non è un dato che ci interessa riportare Da segnalare infine un corteo di tifosi granata all'esterno dello stadio nelle ore precedenti l'inizio della partita, per protestare contro la riforma della legge elettorale #TorinoFC #SerieA #Calcio

12326
Kiritkumar Gentilal Aug 17

A Armadilha do Estado: Como a Segurança Social Rouba 91 Cêntimos por Cada Euro Ganho! Em Portugal há uma matemática secreta que penaliza quem tenta sair da pobreza mais do que qualquer imposto ousa penalizar quem já é rico. A Fátima trabalha numa creche em Loures, seis horas por dia (250 € brutos/mês), e vive com um filho menor e o Rendimento Social de Inserção a completar o que o ordenado não chega. Em Julho, a directora perguntou-lhe se queria fazer umas horas extra: mais 120 euros brutos por mês, dinheiro a sério para quem faz contas ao cêntimo. A Fátima pediu uma noite para pensar, sentou-se à mesa da cozinha com um lápis, e na manhã seguinte disse que não. Não por preguiça. Por aritmética. O Cenário Base da Fátima (Antes das Horas Extra) Para compreender a decisão da Fátima, é preciso olhar para a forma como o Estado calcula a sua subsistência (valores de 2026): • Composição Familiar: 1 Adulto + 1 Menor. • Teto Máximo do RSI: 371,34 € (calculado com 247,56 € para o titular + 123,78 € para o filho, que equivale a 50% do valor base). • Salário de Part-time: 250,00 € brutos. • Rendimento Considerado para o RSI: O Estado aplica uma margem de protecção ao trabalho e considera apenas 80% do salário bruto (250,00€×0,80=200,00€). • Cálculo da Prestação de RSI: Teto Máximo (371,34 €) - Rendimento Considerado (200,00 €) = 171,34 € de RSI. • Rendimento Líquido Total na Carteira: Salário Líquido no banco (250,00€-11% SS=222,50€) + RSI Base (171,34€) = 393,84 € limpos (sem contar com o Abono de Família, que abate posteriormente no valor final do RSI). A conta é simples de fazer e difícil de engolir. De cada euro extra que a Fátima ganhasse em horas suplementares, onze cêntimos saíam logo para a Segurança Social em contribuições directas. Mas o verdadeiro choque vem a seguir: o RSI é uma prestação diferencial — paga apenas a diferença entre o Teto fixado para o agregado e o que a família já recebe — e, para essa conta, o Estado desconta oitenta por cento de qualquer rendimento adicional sobre o valor bruto, antes de o pagar. Ficam-lhe, no fim, escassos nove cêntimos em cada euro trabalhado. Traduzindo: por cada hora extra que a Fátima fizesse, o Estado "absorve" noventa e um cêntimos e ela guarda nove. Ninguém no país paga uma taxa assim: o escalão mais alto do IRS, com a taxa adicional de solidariedade incluída, fica nos cinquenta e três por cento. A Fátima, que ganha em part-time o que um deputado ganha num dia, enfrenta uma taxa marginal efectiva de 91% — superior à de qualquer milionário português. A Aritmética das Horas Extra: A Regra dos 9 Cêntimos Ao aceitar os 120,00 € brutos em horas extra, o salário bruto da Fátima subiria de 250,00 € para 370,00 €. Veja-se o impacto real na carteira: 1. O Desconto Directo da Segurança Social (11%): Sobre as horas extra (120,00€), a Segurança Social retira 13,20€. Do trabalho extra, sobram 106,80€ líquidos no banco. 2. O Corte no RSI (80% do Bruto): O RSI não olha para o valor líquido, mas sim para o bruto. O novo rendimento considerado passa para 296,00€ (370,00€×80%). O novo RSI desce para: 371,34€-296,00€=75,34€ (uma perda direta de 96,00 € no apoio). 3. O Ganho Real Final: 106,80€ (ganho líquido no trabalho)-96,00€ (perda no RSI)=10,80€ limpos na carteira. Divisão por cada 1,00 € Bruto Trabalhado: • -0,11€ para a Segurança Social. • -0,80€ perdidos no abatimento do RSI. • +0,09€ que chegam efetivamente ao bolso da Fátima. Pensemos nisto como uma escada rolante mal instalada. A Fátima sobe dois degraus a cada hora que trabalha a mais; a escada desce um e meio. Chega lá acima, sim — mas ganha apenas 10,80 € ao fim do mês por um esforço de 120,00 € brutos. Nenhum engenheiro instalaria uma escada assim de propósito. Ninguém desenhou este sistema de propósito: nasceu prestação a prestação, cada uma criada por alguém bem-intencionado que nunca somou o conjunto com as outras vinte e seis que já existiam. Portugal já tentou resolver isto antes, e vale a pena lembrar quando. Foi em 1996, no primeiro governo de António Guterres, que nasceu o Rendimento Mínimo Garantido — o avô do RSI, e o primeiro esquema deste tipo na Península Ibérica, à frente da própria Espanha. A promessa original era exactamente a que falta cumprir hoje: um mínimo digno e um caminho de saída que compensasse. Trinta anos depois, o mínimo ainda existe; o caminho de saída continua por construir. O economista americano Arthur Okun chamou a isto o balde furado: toda a transferência de rendimento dos ricos para os pobres perde água pelo caminho, entre burocracia, desincentivos e efeitos indesejados, e a pergunta séria não é se o balde tem fugas, é quanta água estamos dispostos a perder. O RSI, tal como está desenhado, não tem uma fuga pequena. Tem um buraco. E aqui a conta deixa de ser só da Fátima e passa a ser de todos nós, em duas moedas diferentes. Financeiramente, o RSI é uma armadilha barata: paga em média valores longe do que seria preciso para escapar à pobreza, e ainda assim consegue desincentivar o trabalho declarado de quem o recebe — o que significa que o Estado gasta dinheiro a manter gente fora do mercado de trabalho formal, sem cobrar depois um cêntimo de IRS ou de contribuições sobre o que essa pessoa poderia ter ganho a trabalhar mais. É a pior combinação possível: caro para manter, incapaz de libertar. Socialmente, o preço é ainda mais alto e mede-se pior: quem descobre, à mesa da cozinha, que fazer horas extra se traduz em apenas 9 cêntimos limpos por euro ganho, aprende sobre o próprio esforço uma lição que nenhuma política devia ensinar. A tentação natural — e racional — é ir buscar as horas extra a biscates não declarados, que não contam para a condição de recursos; e assim o sistema que devia trazer as pessoas para dentro da formalidade empurra-as, com a força da matemática, para fora dela. O Futuro com a Prestação Social Única (PSU) A reforma anunciada da Prestação Social Única visa alterar a percentagem do rendimento de trabalho considerado para o abatimento das prestações de 80% para 50%. Como mudariam as contas da Fátima nos mesmos 120,00 € de horas extra? • Rendimento Considerado (50% do Bruto): 370,00€×50%=185,00€. • Novo RSI/PSU Base: 371,34€-185,00€=186,34€. • Perda na Prestação: O apoio desceria apenas 60,00 € (em vez dos antigos 96,00 €). • Ganho Real Líquido na Carteira: 106,80€ (salário líquido extra)-60,00€ (perda no apoio)=46,80€ limpos. • O Novo Retorno por Euro: De cada 1,00 € bruto ganho, a Fátima passaria a reter 39 cêntimos líquidos (uma retenção efectiva de 61% em vez de 91%). A Prestação Social Única ataca directamente o número mais indecente da equação: ao exigir que apenas metade do rendimento adicional do trabalho conte para o cálculo do apoio (em vez dos 80%), o ganho líquido por cada euro extra salta de 9 cêntimos para cerca de 39 cêntimos. Financeiramente, isto muda a vida da Fátima de forma mensurável: em vez dos tristes 10,80 € no fim do mês, as mesmas horas extra passariam a render-lhe 46,80 € limpos. É mais do quadruplo do que ficava — um salto real, ainda que continue com uma penalização superior à de um escalão médio de IRS. Socialmente, a promessa é maior do que o número: um sistema que deixa de castigar quem tenta sair devolve à ambição um sentido que fazia falta há décadas, e isso vale para a auto-estima de quem recebe tanto como para o bolso de quem paga. Mas a promessa tem três falhas por preencher: 1. O Abono de Família: Fica de fora da fusão e continua a ser subtraído directamente ao apoio, criando "degraus" onde pequenos aumentos salariais podem fazer perder escalões de abono. 2. A Transição e Execução: A experiência do Reino Unido com o seu Universal Credit ensina que estas reformas morrem sobretudo nos erros de transição e atrasos do sistema informático da Segurança Social. 3. O Contrato de Inserção: A contrapartida de inserção só será uma ponte para o emprego, e não um novo teatro de boas intenções, se o Estado cumprir a parte da formação que os antigos contratos de inserção nunca cumpriram. A Fátima, esta semana, ainda não voltou a fazer as contas. Está à espera de perceber, como todos nós, se o decreto que promete metade cumpre a palavra ou junta-se à longa lista de reformas portuguesas que nasceram bem desenhadas no papel e morreram mal executadas no balcão da Segurança Social. Até lá, fica o princípio, que devia ser o mais óbvio do mundo e nunca foi: ninguém que trabalhe mais deve ficar com menos. Se um país não consegue garantir isto a quem tem menos, a pergunta não é se pode dar-se ao luxo de o fazer. É que luxo achou que estava a poupar ao não o fazer.

235
Nicolò Schira Aug 16

Ignazio #Abate sul mercato del #Torino: “Per quanto riguarda i rinforzi, sì me li aspetto perché abbiamo bisogno di aumentare il livello di competitività interna e il tasso tecnico. Abbiamo alcuni limiti strutturali e quindi mi aspetto tanto in queste 2 settimane” #calciomercato https://t.co/Ez34zXm7rF #Torino #calciomercato #SerieA

12240
BLOGDOMACEDOⓂ️ Aug 12

É o que eu venho dizendo desde do primeiro dia, e tem mais, a Verba de R$ 15 milhões de marketing serveria para abater nos direitos de imagens, não seria algo a mais... Inacreditável o que fizeram #Marketing #DireitosDeImagem #Inacreditável

18026
H
Hernâni Magalhães Aug 10

Dizem para abater o gado porque as emissões das vacas destroem a camada de ozono... Gasta-se fundos de conservação para trazer vacas selvagens gigantes e idênticas às nossas para os mesmos prados. Queres ver que o sistema digestivo da vaca selvagem funciona a energia solar e deita perfume pelas narinas? São dúvidas válidas. Preocupações realistas. O pastoreio tradicional necessita de terras produtivas e, muitas vezes, comunitárias. No entanto, em vastas áreas do interior de Portugal, onde o abandono humano parece ser irreversível, o incentivo financeiro já não compensa. Mais, o pastoreio é uma arte sem mão de obra disponível, simplesmente não há pastores. O rewilding entra onde a atividade humana já deixou de ser viável. Enquanto que o pastoreio é uma atividade económica e cultural sustentada pelo ser humano, o rewilding é uma ferramenta de restauro ecológico passivo para tentar gerir o território onde a presença humana já desapareceu. https://m.youtube.com/watch?v=Rj4ASqpTXek

m.youtube.com
They Released ANCIENT CATTLE INTO THE WILD — What They Did To The Grasslands Shocked Scientists
589
Kiritkumar Gentilal Aug 10

"O Negócio do Século de Vieira: Como se Livrou de 160 Milhões em Dívidas" O antigo presidente do Benfica ficou livre da dívida. O banco ficou com as acções — e a fugir delas."" Uma história antes da história A avó de uma amiga minha ficou viúva há uns anos e, com ela, herdou uma dor de cabeça: o marido tinha deixado dívidas de que ninguém na família sabia bem a dimensão. Antes de assinar seja o que for, a minha amiga levou-a ao advogado. E o advogado explicou-lhe uma coisa que a lei portuguesa prevê há mais de século e meio: uma herança pode ser aceite de duas maneiras. Pode aceitar-se "pura e simplesmente" — nesse caso, fica-se com tudo, o bom e o mau, e se as dívidas forem maiores do que os bens, paga-se a diferença do próprio bolso. Ou pode aceitar-se "a benefício de inventário" — fica-se com o que a herança tiver de bom, mas nunca se responde por mais do que aquilo que ela vale. Se a dívida for maior do que a casa e as poupanças do falecido, essa diferença simplesmente desaparece; não sai do bolso do herdeiro. A avó da minha amiga escolheu esta segunda opção, e dormiu descansada. Guardo esta história porque é, sem exagero nenhum, a chave para perceber o que aconteceu este mês com o Novobanco e as empresas de Luís Filipe Vieira. Só que, em vez de uma família a lidar com um advogado, temos um banco a lidar com uma norma internacional de contabilidade chamada IFRS 10. E o resultado, tecnicamente, é o mesmo: ficar com o que interessa, sem ficar com o resto. Vamos por partes, e por ordem cronológica, porque esta história começa muito antes da notícia desta semana. 2017 e antes — como nasceu a dívida Luís Filipe Vieira, na altura presidente do Sport Lisboa e Benfica, tinha um grupo de empresas imobiliárias — entre elas a Promovalor e a Inland. Estas empresas foram, ao longo de anos, financiadas pelo Banco Espírito Santo (BES) com centenas de milhões de euros. Em 2017, a dívida total deste grupo económico rondava os 400 milhões de euros. Essa dívida tinha duas partes bem diferentes, e é essencial perceber a diferença desde já: Primeira parte — 160 milhões de euros em VMOC. VMOC quer dizer "Valores Mobiliários Obrigatoriamente Conversíveis". Explicando sem jargão: é um instrumento financeiro em que se empresta dinheiro com uma condição escrita no contrato — se a dívida não for paga até determinado prazo, ela transforma-se automaticamente em acções da empresa devedora. Ou seja, deixa de ser dinheiro que a empresa deve, e passa a ser propriedade (capital) da empresa que o credor passa a deter. Destes 160 milhões, 90 milhões pertenciam à Promovalor e 70 milhões à Inland. Segunda parte — cerca de 240 milhões de euros em crédito bancário e hipotecário directo. Este era financiamento normal, sem a cláusula de conversão em acções — dinheiro emprestado para construção e promoção imobiliária, com hipotecas sobre os terrenos e edifícios como garantia. Em 2017, para tentar resolver a situação sem décadas de tribunais, o BES/Novobanco e Vieira chegaram a um acordo relativamente à segunda parcela (os 240 milhões de crédito directo): o património imobiliário real do grupo — terrenos e edifícios em Tavira, Loures, Vila Franca de Xira, um hotel Sheraton na Reserva do Paiva, no Brasil, entre outros — foi retirado das empresas Promovalor e Inland e colocado dentro de um fundo de investimento, gerido por uma entidade independente chamada C2 Capital Partners. Este fundo passou a vender os imóveis, ao ritmo do mercado, e a entregar o dinheiro das vendas ao banco, para ir abatendo a dívida. Em troca de terem cedido este património, o Novobanco ficou a deter cerca de 96% das "unidades de participação" (uma espécie de acções) deste fundo, e Vieira/Promovalor manteve os restantes 4%. O resultado prático desta operação de 2017 foi crucial: a partir daqui os imóveis reais e valiosos deixaram de pertencer à Promovalor e à Inland. Passaram a pertencer ao fundo. As duas empresas ficaram, na prática, sem património de peso — apenas com a dívida que ainda não tinha sido "resolvida" desta forma, ou seja, os 160 milhões de VMOC. 2017–2021 — o Acordo de Capital Contingente e o dinheiro público Quando o Novobanco foi criado a partir dos destroços do BES e vendido ao fundo americano Lone Star, foi assinado um mecanismo chamado Acordo de Capital Contingente (CCA). Este acordo obrigava o Estado português, através do Fundo de Resolução, a injectar capital no Novobanco sempre que este registasse perdas em créditos "podres" herdados do BES que fizessem descer os seus rácios de capital abaixo de um determinado limite. As perdas relacionadas com o grupo Vieira entraram exactamente neste mecanismo. À medida que os créditos e os VMOC deste grupo perdiam valor, o Novobanco ia registando "imparidades" — o termo técnico para dizer "estou a admitir que não vou receber este dinheiro, e vou apontar essa perda nas minhas contas". Essas imparidades geravam prejuízos, e esses prejuízos accionavam pedidos de capital ao Fundo de Resolução, que por sua vez ia buscar esse dinheiro a empréstimos do Estado — ou seja, em última instância, ao contribuinte. Neste período, o Novobanco chegou a provisionar a 100% os 160 milhões de euros dos VMOC — quer dizer, deu esse valor como perdido por completo, nas contas do banco, muito antes de a questão jurídica estar decidida. Uma fatia esmagadora desta perda de 160 milhões acabou por ser coberta, indirectamente, pelas injecções de capital público que o Acordo de Capital Contingente obrigava a fazer. É por isto que é justo dizer que os contribuintes portugueses já pagaram, de facto, uma parte substancial desta história — não porque tenham assinado um cheque com o nome de Vieira escrito, mas porque o mecanismo de resolução bancária funcionou precisamente como uma rede de protecção para as perdas do Novobanco, e estas perdas incluíam esta dívida. Este Acordo de Capital Contingente já terminou. Tinha um prazo e um tecto máximo de injecções, ambos esgotados. É um ponto importante a reter para o fim desta história. O litígio jurídico — o Novobanco tenta travar a conversão Apesar de os VMOC preverem, por contrato, a conversão automática em acções caso a dívida não fosse paga, o Novobanco não aceitou esta conversão de bom grado. Durante anos, o banco contestou-a em tribunal, tentando fazer cancelar essa conversão nos aumentos de capital da Promovalor e da Inland. Porquê resistir a ficar dono de duas empresas, em vez de simplesmente aceitar? Porque, como veremos, "ficar dono" de empresas cheias de dívidas por pagar é um problema, não um prémio. Fevereiro de 2026 — o Supremo Tribunal dá razão a Vieira Em Fevereiro de 2026, o Supremo Tribunal de Justiça decidiu esta disputa a favor de Luís Filipe Vieira. A decisão final obrigou o Novobanco a reconhecer aquilo que o contrato dos VMOC sempre tinha previsto: a conversão da dívida em acções. Na prática, o banco tornou-se, de um dia para o outro, o accionista maioritário das duas sociedades — com 66% do capital da Promovalor e 63,3% do capital da Inland. Para Vieira, este foi o desfecho que procurava: os 160 milhões de euros de dívida pessoal e do grupo, contraídos ainda no tempo do BES, ficaram legalmente extintos. Em troca, entregou ao banco a propriedade maioritária de duas empresas — que, como já vimos, tinham sido esvaziadas do seu património real em 2017. Do lado das contas do Novobanco, esta conversão não trouxe surpresas de maior a este nível específico: como a dívida de 160 milhões já estava provisionada a 100% havia anos, a decisão do Supremo não teve impacto adicional relativamente a este valor. O dinheiro, por assim dizer, já tinha sido dado como perdido antes mesmo de o tribunal decidir. O tamanho real do problema — de onde vêm os 278 milhões Aqui está o ponto que costuma confundir mais gente: se os 160 milhões de VMOC foram "limpos" através da conversão em acções, porque é que a notícia fala de um buraco de 278 milhões de euros nestas empresas? A resposta está na diferença entre a dívida total do grupo e a parcela que foi coberta pelos VMOC. Recorde-se: a dívida total em 2017 era de cerca de 400 milhões. Destes, apenas 160 milhões estavam ligados aos VMOC. Os restantes cerca de 240 milhões eram crédito bancário directo — a dívida que, em 2017, ficou associada ao fundo de imóveis, mas que continuou, tecnicamente, registada como passivo das próprias empresas Promovalor e Inland, à espera de ser paga pelas vendas dos imóveis. Ao longo de quase uma década de incumprimento, esta segunda parcela foi acumulando juros de mora e encargos — cerca de 38 milhões de euros adicionais. A conta soma-se assim: • Dívida global do grupo em 2017: aproximadamente 400 milhões de euros • Menos os 160 milhões de VMOC, extintos pela conversão em acções: fica um remanescente de cerca de 240 milhões • Mais os juros de mora e encargos acumulados ao longo dos anos: mais cerca de 38 milhões • Total do passivo actual das duas sociedades: 278 milhões de euros Este é, portanto, o "buraco" que hoje consta das contas da Promovalor e da Inland, e que nada tem a ver com os VMOC já resolvidos — é o que sobrou da outra fatia da dívida, a que nunca foi convertida em capital. E que garantias existem para pagar estes 278 milhões? Apenas o que resta do património no fundo gerido pela C2 Capital Partners. Quando os imóveis lá foram colocados em 2017, foram avaliados, na altura, num valor bruto de cerca de 244 milhões de euros — uma avaliação que se veio a revelar largamente inflacionada. À medida que os terrenos e edifícios foram sendo colocados à venda no mercado real (por exemplo, o Sheraton na Reserva do Paiva, no Brasil, vendido há cerca de um mês ao grupo hoteleiro português Vila Galé), os valores obtidos ficaram muito abaixo dessas avaliações antigas. Hoje, estima-se que o que resta por vender no fundo — que inclui ainda terrenos como os Páteos da Luz em Tavira, a Quinta dos Salgados em Santa Iria da Azóia, o Parque Oriente em Loures e a Quinta do Cochão em Vila Franca de Xira — valha entre 80 e 100 milhões de euros. Ou seja: mesmo que o banco consiga vender tudo o que resta no fundo pelo melhor preço possível, recuperará apenas entre 80 e 100 milhões para abater um passivo de 278 milhões. Mais de 170 milhões de euros deste "buraco" nunca serão pagos a ninguém — simplesmente deixarão de existir, por impossibilidade de cobrança, quando as empresas vazias forem, mais cedo ou mais tarde, extintas. Porque é que o banco não soma este buraco às suas próprias contas Chegamos aqui ao ponto mais técnico, mas também ao mais importante — e é aqui que a história da avó da minha amiga volta a fazer sentido. O Novobanco tem 66% e 63,3% do capital destas duas empresas. Bastaria isso, em contabilidade tradicional, para ser obrigado a somar às suas contas todos os activos e passivos delas — incluindo o "buraco" de 278 milhões. Mas a contabilidade moderna, através da norma internacional IFRS 10, deixou de olhar apenas para quem tem a maioria das acções. Passou a olhar para quem tem controlo efectivo — ou seja, quem manda de facto na empresa. A IFRS 10 exige três condições, todas em simultâneo, para que uma empresa seja obrigada a "consolidar" outra nas suas contas: 1. Ter poder — o direito e a capacidade real de dirigir as decisões operacionais e financeiras relevantes da empresa. 2. Ter exposição a resultados variáveis — ter direito aos lucros, ou estar exposto aos prejuízos, dessa empresa. 3. Ter capacidade de usar esse poder para influenciar esses resultados. O Novobanco fez uma escolha deliberada: apesar de ter a maioria do capital, recusou-se a nomear administradores próprios para os órgãos sociais da Promovalor e da Inland. Sem gente sua na gestão, o banco não assina cheques, não aprova orçamentos, não decide contratações nem vendas do dia a dia dessas empresas. A gestão formal continua, hoje, nas mãos do próprio Luís Filipe Vieira. Ao provar aos auditores externos e ao Banco Central Europeu que é, de facto, um accionista passivo e bloqueado — dono do papel, mas sem mão na engrenagem —, o Novobanco cumpre os critérios técnicos para não ser obrigado a consolidar estas duas sociedades. É exactamente a lógica do "benefício de inventário": aceitar a propriedade formal, sem aceitar a responsabilidade integral pelas dívidas associadas a essa propriedade. Como é que isto aparece, então, nas contas do banco? Se as empresas não entram "linha a linha" nas contas do Novobanco, como é que o banco as regista? A resposta divide-se em duas partes bem distintas, e vale a pena perceber esta divisão com clareza, porque é aqui que está o "coração" financeiro de toda a operação: As empresas (Promovalor e Inland) — ficam de fora do balanço. O banco regista as suas acções nestas duas empresas como um activo financeiro avaliado ao "justo valor" — e esse justo valor, dado o estado das empresas, é de 0 euros. O passivo de 278 milhões que está dentro delas não entra nas contas do banco. O fundo de investimento (gerido pela C2 Capital Partners) — entra no balanço. Como o Novobanco detém cerca de 96% das unidades de participação deste fundo — que é uma entidade separada, gerida de forma independente, sem as dívidas das empresas de Vieira — regista o valor desta participação ao seu justo valor de mercado: os já mencionados 80 a 100 milhões de euros em imóveis por vender. Explicando de outra forma: o banco leva para dentro de casa o que ainda vale dinheiro (a fatia dos imóveis no fundo), e deixa cá fora o que só tem dívidas (as próprias empresas). É esta divisão, tecnicamente permitida pelas regras internacionais, que suscita a pergunta moral com que qualquer leigo fica ao ler esta notícia. Porque não reergue as empresas, e porque não as fecha já Uma pergunta óbvia surge aqui: se o Novobanco tem mais de 60% do capital destas empresas, porque não usa esse poder para as reerguer, ou, em alternativa, para simplesmente as liquidar de vez, já que valem zero? Reerguer não é opção. Fazê-lo exigiria ao banco injectar dezenas ou centenas de milhões de euros novos nestas sociedades para pagar credores e tentar pôr um negócio a funcionar — só que não há negócio nenhum para pôr a funcionar. A Promovalor e a Inland não produzem nada, não têm fábricas nem prestam serviços; eram apenas holdings imobiliárias, e o património imobiliário real já foi retirado delas em 2017. Não há nada para salvar. Além disso, o Banco Central Europeu proíbe, em termos gerais, que bancos comerciais funcionem como promotores imobiliários ou injectem capital novo em empresas insolventes de clientes, precisamente porque isso destruiria os seus próprios rácios de capital. Liquidar também não é simples. Para pedir a liquidação ou insolvência de uma empresa da qual se é accionista maioritário, é normalmente necessário assumir primeiro o seu controlo formal: convocar uma assembleia geral, destituir a gerência actual (neste caso, a de Vieira), nomear administradores próprios, e só depois avançar com o processo de insolvência. O problema é que, no preciso momento em que o Novobanco nomeasse os seus próprios administradores e assumisse a gestão, activaria exactamente o critério de "controlo" da norma IFRS 10 que até aqui evitou cuidadosamente. Nesse instante, o buraco de 278 milhões entraria directamente para o balanço do banco, contaminando os seus rácios financeiros — antes mesmo de um tribunal decretar a liquidação, processo que pode demorar anos na justiça portuguesa. Além disso, quem assume a gestão de uma empresa em situação de insolvência iminente pode ficar exposto a responsabilidades legais e fiscais sobre dívidas passadas, incluindo eventuais dívidas à Autoridade Tributária ou à Segurança Social — mais um motivo para o banco preferir manter-se à distância. Por fim, uma liquidação das empresas em si não traria dinheiro nenhum ao banco, porque elas já não têm bens — o dinheiro que ainda há para recuperar está todo dentro do fundo de imóveis, e esse processo de venda já está em curso, independentemente do destino formal das duas sociedades. O resultado é uma espécie de "coma induzido": o banco não reergue as empresas, porque seria deitar dinheiro bom em cima de dinheiro perdido; não as líquida directamente, para não arrastar o passivo para o seu próprio balanço; e tenta, isso sim, vender a sua posição acionista — mesmo que seja por um euro simbólico — a terceiros ou ao próprio Vieira, "empurrando" o problema jurídico para quem o quiser aceitar. Foi exactamente isso que o banco tentou fazer em Março de 2026, através do exercício de uma opção de venda das suas acções na Promovalor e na Inland — tentativa que falhou "por incumprimento da contraparte", suspeitando-se, sem que a notícia o confirme expressamente, que essa contraparte seja o próprio Vieira. No relatório e contas, o Novobanco garante que vai continuar a procurar formas de se desfazer desta posição. Porque é que alguém quereria comprar acções que valem zero? Aqui vale a pena parar num pormenor que costuma intrigar quem segue este caso pela primeira vez. Se o Novobanco avalia as suas acções da Promovalor e da Inland em zero euros, porque é que, em Março de 2026, havia aparentemente alguém do outro lado disposto a comprá-las — numa operação que só não avançou por, segundo a notícia, "incumprimento da contraparte"? Antes de continuar, uma ressalva importante: a notícia não identifica quem era essa contraparte. A suspeita, levantada por órgãos de comunicação social e não confirmada pelo banco, é que possa ter sido o próprio Luís Filipe Vieira. É uma hipótese plausível — ele é, afinal, quem continua a gerir estas empresas, e seria o comprador mais óbvio de uma posição que, no fundo, já controla na prática — mas continua a ser apenas isso: uma hipótese. O raciocínio que se segue explora este cenário por ser o mais instrutivo, não porque esteja estabelecido como facto. Dito isto, a pergunta mantém-se válida mesmo em abstracto: porque é que alguém compraria "nada"? A resposta está em perceber que "zero" é o valor de liquidação — o que sobraria para um accionista se a empresa fosse fechada hoje e todas as dívidas pagas primeiro. Não é o valor de uso. Imagine-se uma casa arruinada, com uma hipoteca maior do que aquilo que ela vale — o banco, sabendo que nunca vai recuperar todo o dinheiro através dela, muitas vezes nem se dá ao trabalho de a executar, porque dá mais despesa do que proveito. A casa "vale zero" no papel, mas continua a ser um tecto, uma morada, uma estrutura que alguém pode ocupar e usar, sem nunca ser obrigado a pagar a hipoteca por inteiro. É exactamente esta lógica que se aplica à Promovalor e à Inland. Quem quer que controle estas empresas — hoje Vieira, enquanto gestor de facto — decide os contratos que assinam, o uso que fazem da estrutura jurídica, o destino do que ainda resta. E nunca é obrigado, só por deter ou controlar as acções, a pagar do seu próprio bolso a dívida de 278 milhões que lá dentro dorme, porque essa dívida é da empresa, uma pessoa colectiva distinta, e não da pessoa que a gere ou possui. É este o activo real que se procura quando se procura comprar "nada": não património, mas controlo, protegido pela responsabilidade limitada. Portugal já viu este mecanismo em acção antes, embora noutro contexto. Em 2008, o Estado português nacionalizou o falido Banco Português de Negócios (BPN) por um valor simbólico de um euro. Não porque o banco valesse, literalmente, um euro, mas porque o seu valor de liquidação era negativo — tal como o das empresas de Vieira hoje —, e o preço simbólico serviu apenas para formalizar a transferência do controlo. A diferença crucial é que o Estado, ao nacionalizar, aceitou também as dívidas do BPN, por ter um interesse público a defender. Um comprador privado das acções da Promovalor ou da Inland não teria essa obrigação: herdaria o controlo, sem herdar a exigência de pagar as dívidas com património pessoal. O economista Adam Smith já tinha avisado, há mais de dois séculos, sobre este tipo de separação entre quem controla e quem responde: observou que quem gere dinheiro alheio raramente lhe dedica o mesmo cuidado vigilante que dedicaria ao seu próprio. A ideia aplica-se aqui de forma quase inversa, mas com a mesma raiz — se ninguém está exposto ao custo total das más decisões do passado (nem o Novobanco, que não quer gerir, nem quem quer que venha a controlar as empresas, que não paga pessoalmente a dívida), o incentivo para alguém resolver de vez o problema de fundo — os 278 milhões por cobrar — torna-se praticamente nulo. A "casa arruinada" fica na rua, meio abandonada, precisamente porque a ninguém compensa assumir o custo de a demolir. Quem pagou, e quem vai pagar, no final de contas Chegados aqui, faz sentido separar duas perguntas que costumam confundir-se: uma é técnica ("isto é legal?"), a outra é moral ("isto é justo?"). Do ponto de vista técnico e regulatório, a resposta é relativamente simples: sim, o Novobanco está a aplicar correctamente as regras internacionais de contabilidade, e o Banco Central Europeu prefere mesmo que assim seja — obrigar o banco a consolidar um passivo de 278 milhões de euros que não escolheu, e sobre o qual não tem controlo de gestão, fragilizaria desnecessariamente a sua posição de capital. A questão moral é mais incómoda, e tem duas camadas. A primeira camada é sobre quem já pagou. Os 160 milhões de euros de dívida ligados aos VMOC foram, na prática, absorvidos pelo sistema de resolução bancária português ao longo dos anos em que o Acordo de Capital Contingente esteve activo — o que quer dizer, em bom português, que uma fatia esmagadora deste valor acabou coberta por injecções de capital público no Novobanco, financiadas por empréstimos do Estado. Some-se a isto uma fatia adicional de perdas relacionadas com a insuficiência das garantias do crédito de 240 milhões — estima-se que o impacto total, directo e indirecto, do grupo económico de Vieira sobre as contas cobertas pelo mecanismo de resolução tenha rondado os 200 a 300 milhões de euros. Dizer que "os portugueses pagaram para limpar parte da dívida de Vieira" é, por isto, uma descrição materialmente correcta. A segunda camada é sobre a assimetria entre o cidadão comum e o grande devedor. Se uma família comum deixar de pagar a prestação da casa, o banco fica com a casa, a família perde o imóvel, e continua a dever a diferença — com o risco de penhora de salário e de bens futuros. No caso de um grande devedor do sistema, existem instrumentos como os VMOC, fundos de reestruturação e mecanismos de capital contingente que permitem "limpar" formalmente o passivo pessoal, isolar o património ainda valioso para o credor, e distribuir o prejuízo residual pelo sistema financeiro e, em última instância, pelo contribuinte. É um duplo padrão real, mesmo que nenhuma das partes envolvidas esteja, tecnicamente, a infringir a lei. E agora? O risco para o contribuinte, hoje, é zero Há, no entanto, uma boa notícia nesta história, que raramente é dita com a mesma clareza com que se conta o resto: relativamente aos 278 milhões de euros que ainda restam nestas duas empresas, o risco para o contribuinte português é, hoje, nulo. Há três razões concretas para isto. Primeira: o Acordo de Capital Contingente que ligava as perdas do Novobanco ao Fundo de Resolução já terminou, com o seu prazo e tecto máximo esgotados. O Novobanco é hoje um banco privado, rentável, maioritariamente detido pelo grupo financeiro francês BPCE. Qualquer perda futura relacionada com este processo terá de ser absorvida pelos accionistas privados do banco, não pelo Estado. Segunda: esta dívida específica de 278 milhões já está, segundo a própria notícia, provisionada a 100% pelo banco — ou seja, o Novobanco já deu este valor como perdido nas suas próprias contas, com impacto já assumido no passado. A recusa em consolidar as duas empresas em 2026 serve, precisamente, para impedir que esta dívida antiga "ressuscite" e volte a afectar o balanço actual da instituição — mas o impacto financeiro, no que toca ao banco, já foi contabilizado. Terceira: os 278 milhões continuam registados como passivo dentro da Promovalor e da Inland, e, como o Novobanco nunca deu qualquer garantia pessoal por estas dívidas nem assumiu a gestão das empresas, esse passivo está "fechado" dentro delas. Se as empresas entrarem, no futuro, em liquidação ou insolvência final, o processo simplesmente encerra sem que os credores consigam cobrar — porque não há património para o fazer. A dívida extingue-se por impossibilidade de cobrança, sem que o Estado ou o contribuinte sejam chamados a pagar mais um cêntimo. Para terminar Voltemos, para fechar, à avó da minha amiga. Quando ela aceitou aquela herança "a benefício de inventário", ninguém achou que estivesse a fazer batota — estava apenas a usar uma protecção legal que existe, precisamente, para que um cidadão comum não seja arrastado para dívidas que nunca escolheu contrair. O Novobanco fez, tecnicamente, a mesma escolha. A diferença é que o "falecido", neste caso, é um grupo de empresas cujo colapso teve origem em créditos concedidos com pouco critério ainda no tempo do BES, cujas perdas já foram, em larga medida, cobertas por dinheiro público ao longo de quase uma década, e cujo devedor original viu a sua responsabilidade pessoal extinta por um instrumento contratual que ele próprio assinou décadas antes de este desfecho estar decidido. A lei está a ser cumprida, ponto por ponto. Fica apenas a pergunta que a lei, por definição, não responde: se o pequeno herdeiro e o grande banco têm ambos o direito de dizer "não aceito mais do que aquilo que a herança vale", porque é que, olhando para trás, é sempre o mesmo lado da sociedade que acaba a pagar a diferença primeiro? #Novobanco, #Luís Filipe Vieira, #Promovalor, #Inland, #VMOC, #IFRS10, #Fundo de Resolução, #BES, #Lone Star, #banca portuguesa, #contabilidade, #imparidades, #dívida, #explicador

707
ANSA.it Aug 4

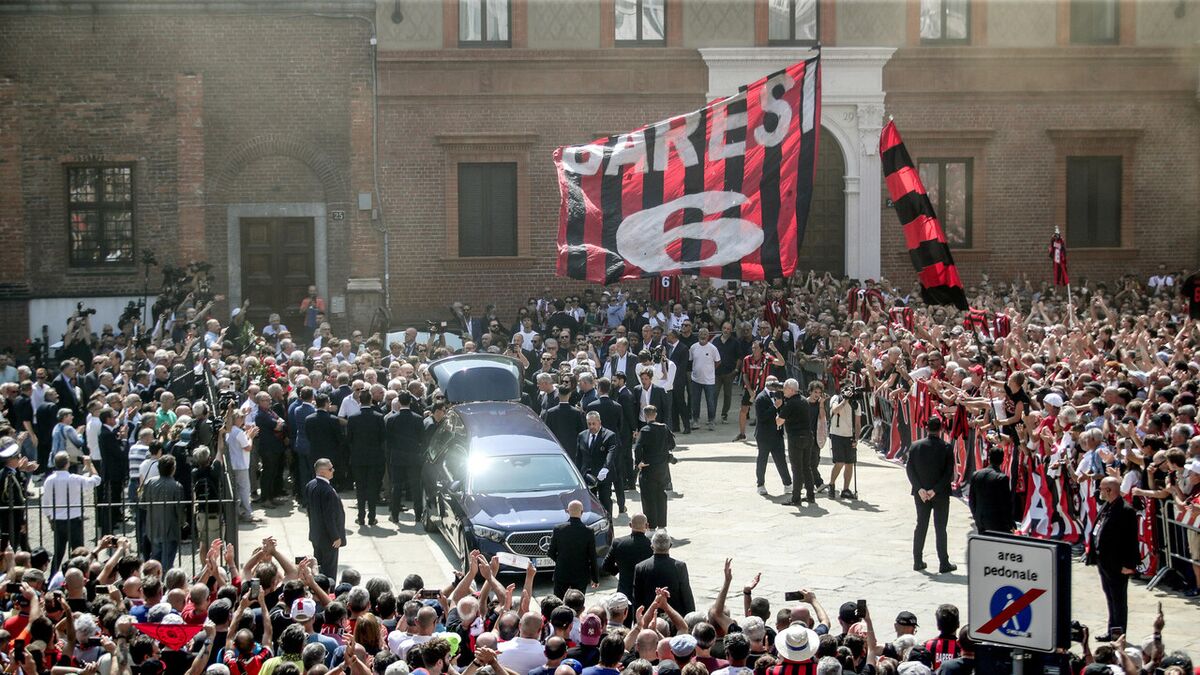
V Milano se è svolto il funerale di Franco Baresi, una figura leggendaria del calcio rossonero, affollato da centinaia di tifosi e ex giocatori che hanno reso omaggio al capitano con cori e striscioni, mentre l'abate di Sant'Ambrogio ha celebrato la sua umanità e il suo legame con la fede cattolica in una cerimonia toccante che ha unito il popolo del Milan e il mondo calcistico. #FrancoBaresi #Milan #Calcio

www.ansa.it
A Milano il funerale di Franco Baresi
17121