WRLD

Search

#Imobiliário
Observador 3d

The article discusses the complicated political situation in Lisbon, addressing themes such as the role of real estate agents, the rise in taxes, and the need for reforms, while drawing a parallel with the role of football and the presence of figures like Cristiano Ronaldo in society. #Lisboa #Política #CristianoRonaldo (translated)
observador.pt
Moedas, o agente imobiliário que quer vender Lisboa
2460
Jornal Expresso 6d

Real estate investment in southern Europe grew by 20% until September. #JavaScript #AdBlocker #WebDevelopment (translated)

expresso.pt
Investimento imobiliário no sul da Europa cresce 20% até setembro
1357
Observador 2w

The article discusses the criticism of the government regarding the management of the real estate market in Portugal, where there are 250,000 vacant houses and rents continue to rise, raising questions about the effectiveness of the proposals for public guarantees for tenants presented by the Socialist Party. #Rendas #MercadoImobiliário #PolíticaPortugal (translated)

observador.pt
Casas fechadas e rendas a subir: é só má gestão do Governo?
1718
Observador 2w

China's industrial activity returned to growth in September, driven by an increase in exports of technological products and the recovery of sectors such as the manufacturing of equipment and consumer goods, despite the persistent uncertainties associated with the real estate sector and the conflict in the Middle East. #CrescimentoEconómico #IndústriaChinesa #PMI (translated)

observador.pt
Atividade industrial da China regressa ao crescimento
1489
Renato Souza 2w

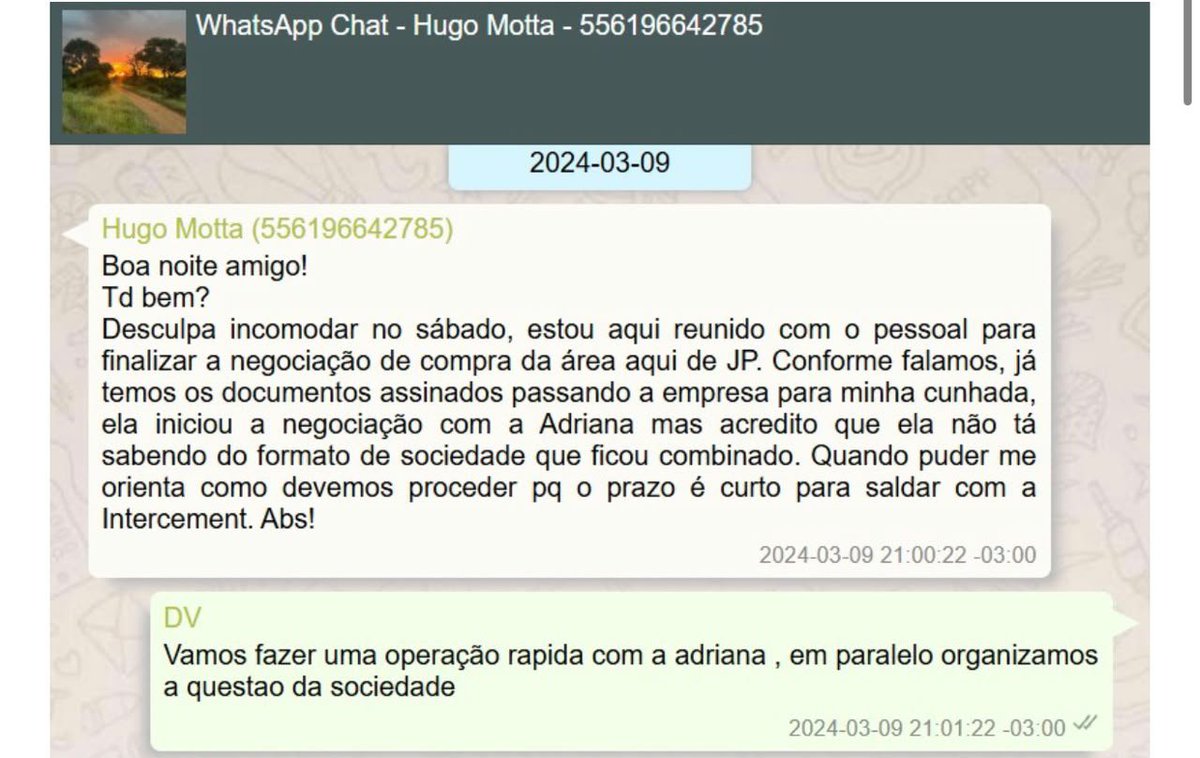
O presidente da Câmara dos Deputados, Hugo Motta, tratou com Daniel Vorcaro, dono do Banco Master, sobre negócios milionários da cunhada da Paraíba. Mensagens encontradas pela Polícia Federal no celular do banqueiro revelam uma relação pessoal próxima entre os dois. Nos diálogos, Motta trata de empreendimentos imobiliários da cunhada e da liberação de recursos para Vorcaro. As conversas ocorreram em 2024 e 2025, de acordo com os arquivos. Motta chega a chamar Vorcaro de amigo. O presidente da Câmara informa a Vorcaro o sucesso nas ações para passar a empresa para o nome da cunhada dele. Em seguida, ele fala da compra de uma área em João Pessoa. A cunhada de Motta recebeu R$ 22 milhões por meio de empréstimo no Master. #Política #Corrupção #Negócios

27780
Observador 3w

Os especialistas preveem um arrefecimento do mercado imobiliário residencial em Portugal, devido a preços elevados, aumento da oferta de casas e crédito mais caro. #MercadoImobiliário #PreçoCasas #AquecimentoEconômico

observador.pt
Inversão? Crédito caro e mais oferta travam preços das casas
1501
Observador 3w

Comprar uma casa usada na Grande Lisboa custa atualmente quase 393 mil euros, refletindo um aumento significativo em relação ao ano passado e destacando a dificuldade de acesso à habitação na região. #Imobiliário #Lisboa #Migração

observador.pt
Comprar casa usada na Grande Lisboa custa quase 400 mil
1502
João Ferreira 3w

Em plena crise na habitação, Moedas/PSD/CDS/IL+CH propõem mudar composição do Conselho Municipal de Habitação: passa de 20 para 8 membros. Quem são? Maioritariamente (63%): negócio imobiliário, construtores civis e proprietários. Gozam na nossa cara. Enquanto deixarmos… #Habitação #ConselhoMunicipal #CriseImobiliária #PT

Blog do Noblat 4w

A descoberta de que o Havengate, o fundo que recebeu dinheiro de Daniel Vorcaro para supostamente financiar o filme Dark Horse, permaneceu “inoperante” por quatro anos, desmonta a versão apresentada por Flávio Bolsonaro para explicar sua utilização, quando vieram à tona mensagens trocadas por ele com o dono do Master a respeito da cinebiografia de Jair Bolsonaro. De acordo com informações reveladas pelo relatório da Polícia Federal tornado público a pedido do presidente da Corte, Edson Fachin, o Havengate é sediado nos Estados Unidos e administrado pelo advogado de imigração de Eduardo Bolsonaro, Paulo Calixto. Criado em 2020 para a incorporação de um empreendimento imobiliário que nunca foi adiante, ele estava “inerte” até receber a primeira remessa de U$ 2 milhões, em fevereiro de 2025. (Globo) #Havengate #PolíticaBrasileira #JornalismoInvestigativo

12107
Observador Sep 6

O episódio do programa Fora do Baralho discute a situação atual do mercado imobiliário em Portugal, abordando a percepção de que os preços das casas podem ter atingido níveis absurdos e a relação entre esses preços e os rendimentos médios dos cidadãos. #MercadoImobiliário #PactoEstratégico #Saúde

observador.pt
O preço das casas já passou o patamar do absurdo? — Ouvintes
14598
Observador Aug 20

Hui Ka Yan, fundador da imobiliária Evergrande, foi condenado a prisão perpétua na China por crimes relacionados a fraude financeira, junto com multas milionárias para a empresa, evidenciando a gravidade da crise no setor imobiliário do país. #Evergrande #Fraude #JustiçaChina

observador.pt
China. Justiça condena fundador de imobiliária a perpétua
12343
Kriska Carvalho Aug 10

E lá vamos nós para mais um dia de tratamento rumo à cura do câncer de mama. Já se foram sete. Faltam cinco desse primeiro ciclo. E hoje eu consigo dizer que estabilizei muita coisa dentro de mim. Os medos, os receios, a insegurança com o diagnóstico, com a quimioterapia, com tudo o que eu imaginava que seria esse processo. Quero falar disso principalmente para quem está passando por isso, para quem ainda vai passar e também para quem acompanha alguém da família. Uma vez me disseram que perder o cabelo seria o de menos. Eu não acreditei muito, não. Sofri demais antes de perder meu cabelo. Mas aí ele caiu e, incrível, realmente virou o de menos. É ruim? É. Porque eu não escolhi ficar careca. Mas não tenho vergonha nenhuma da minha careca. Ando por aí exibindo quando quero. Às vezes cubro, às vezes não. Hoje está frio, então resolvi preservar a coitada um pouco. Mas ela está aqui. A quimioterapia, que acontece todas as segundas-feiras, também entrou na minha rotina. Virou uma parte da minha vida, não a minha vida inteira. Já não chego aqui abalada como antes. As reações diminuíram bastante. Ficou essa coceirinha chata, que agora vou investigar com o alergista. Estou forte, minha imunidade está boa e tenho engordado bastante. Fazer o quê? Neste momento, prefiro engordar, me alimentar direito e conseguir chegar até o fim sem precisar pular nenhuma sessão do que ficar fraca. E volto a falar da alimentação porque, para mim, ela tem feito uma diferença enorme durante o tratamento. Todo dia tem chia. Ela tem fibras, ômega 3, minerais e virou parte da minha rotina. É quase o meu “Danoninho vale por um bifinho” versão quimioterapia. Mas acho que a mensagem de hoje é outra. É menos ruim do que aparenta. Não é legal. Ninguém quer receber um diagnóstico de câncer. Ninguém quer fazer quimioterapia. É um saco fazer quimioterapia. É um saco ter câncer de mama. Não vou romantizar porque não existe nada de bonito nisso. Mas também não é impossível. Quando você começa a atravessar o processo, percebe justamente isso: é um processo. E processos passam. Agora eu já consigo olhar para trás e perceber que está passando rápido. Falta pouco. Não tenho mais aquela ansiedade gigantesca do começo. Continuo trabalhando. Não quero parar de trabalhar e não vou parar de trabalhar. Faço minhas coisas dentro de casa, sigo minha rotina. E isso é muito importante para a cabeça da gente. A doença e o tratamento não podem definir quem você é. Você precisa continuar sendo você durante o tratamento do câncer de mama. O câncer não pode ocupar todos os espaços da sua existência. E não tem nada a ver com essa história de “guerreira”, de “você é forte”, de transformar quem tem câncer numa espécie de heroína obrigada a sorrir diante de tudo. Não. Tem a ver com entender que a vida é cheia de obstáculos. A gente passa por coisas psicológicas, psiquiátricas, físicas, familiares, amorosas. A vida de ninguém é uma linha reta de felicidade absoluta. Muito pelo contrário. Tem coisa que simplesmente é uma merda. A gente sente, sofre, reclama, fica com medo, fica de saco cheio. E continua. Hoje, inclusive, estou fazendo quimioterapia no que denominei de quartinho premium presidencial: cama, banheiro e uma bela vista nublada de São Paulo. Eu acho São Paulo bonita vista daqui de cima. Apesar de que o avanço predatório do mercado imobiliário está produzindo uma situação meio bizarra: um prédio vai tampando a vista do outro até chegar o momento em que, para ver São Paulo, aparentemente será necessário morar no último prédio construído. Mas hoje dei sorte. Caminha, banheiro, janela, vista de São Paulo, quimioterapia terminando e daqui a pouco estou indo embora. Sete foram. Faltam cinco. Bora lá. Agora falta pouco. #CancroDeMama #Quimioterapia #ForçaECoragem

14382
Observador Aug 10

Portugal registou uma valorização anual de 16,5% nos preços das casas até março de 2026, posicionando-se como o quarto mercado com maior crescimento entre 55 países analisados, o que reforça sua atratividade internacional no setor imobiliário. #MercadoImobiliário #Habitação #Portugal

observador.pt
Portugal com 4.ª maior subida no preço das casas até março
18862
Kiritkumar Gentilal Aug 10

"O Negócio do Século de Vieira: Como se Livrou de 160 Milhões em Dívidas" O antigo presidente do Benfica ficou livre da dívida. O banco ficou com as acções — e a fugir delas."" Uma história antes da história A avó de uma amiga minha ficou viúva há uns anos e, com ela, herdou uma dor de cabeça: o marido tinha deixado dívidas de que ninguém na família sabia bem a dimensão. Antes de assinar seja o que for, a minha amiga levou-a ao advogado. E o advogado explicou-lhe uma coisa que a lei portuguesa prevê há mais de século e meio: uma herança pode ser aceite de duas maneiras. Pode aceitar-se "pura e simplesmente" — nesse caso, fica-se com tudo, o bom e o mau, e se as dívidas forem maiores do que os bens, paga-se a diferença do próprio bolso. Ou pode aceitar-se "a benefício de inventário" — fica-se com o que a herança tiver de bom, mas nunca se responde por mais do que aquilo que ela vale. Se a dívida for maior do que a casa e as poupanças do falecido, essa diferença simplesmente desaparece; não sai do bolso do herdeiro. A avó da minha amiga escolheu esta segunda opção, e dormiu descansada. Guardo esta história porque é, sem exagero nenhum, a chave para perceber o que aconteceu este mês com o Novobanco e as empresas de Luís Filipe Vieira. Só que, em vez de uma família a lidar com um advogado, temos um banco a lidar com uma norma internacional de contabilidade chamada IFRS 10. E o resultado, tecnicamente, é o mesmo: ficar com o que interessa, sem ficar com o resto. Vamos por partes, e por ordem cronológica, porque esta história começa muito antes da notícia desta semana. 2017 e antes — como nasceu a dívida Luís Filipe Vieira, na altura presidente do Sport Lisboa e Benfica, tinha um grupo de empresas imobiliárias — entre elas a Promovalor e a Inland. Estas empresas foram, ao longo de anos, financiadas pelo Banco Espírito Santo (BES) com centenas de milhões de euros. Em 2017, a dívida total deste grupo económico rondava os 400 milhões de euros. Essa dívida tinha duas partes bem diferentes, e é essencial perceber a diferença desde já: Primeira parte — 160 milhões de euros em VMOC. VMOC quer dizer "Valores Mobiliários Obrigatoriamente Conversíveis". Explicando sem jargão: é um instrumento financeiro em que se empresta dinheiro com uma condição escrita no contrato — se a dívida não for paga até determinado prazo, ela transforma-se automaticamente em acções da empresa devedora. Ou seja, deixa de ser dinheiro que a empresa deve, e passa a ser propriedade (capital) da empresa que o credor passa a deter. Destes 160 milhões, 90 milhões pertenciam à Promovalor e 70 milhões à Inland. Segunda parte — cerca de 240 milhões de euros em crédito bancário e hipotecário directo. Este era financiamento normal, sem a cláusula de conversão em acções — dinheiro emprestado para construção e promoção imobiliária, com hipotecas sobre os terrenos e edifícios como garantia. Em 2017, para tentar resolver a situação sem décadas de tribunais, o BES/Novobanco e Vieira chegaram a um acordo relativamente à segunda parcela (os 240 milhões de crédito directo): o património imobiliário real do grupo — terrenos e edifícios em Tavira, Loures, Vila Franca de Xira, um hotel Sheraton na Reserva do Paiva, no Brasil, entre outros — foi retirado das empresas Promovalor e Inland e colocado dentro de um fundo de investimento, gerido por uma entidade independente chamada C2 Capital Partners. Este fundo passou a vender os imóveis, ao ritmo do mercado, e a entregar o dinheiro das vendas ao banco, para ir abatendo a dívida. Em troca de terem cedido este património, o Novobanco ficou a deter cerca de 96% das "unidades de participação" (uma espécie de acções) deste fundo, e Vieira/Promovalor manteve os restantes 4%. O resultado prático desta operação de 2017 foi crucial: a partir daqui os imóveis reais e valiosos deixaram de pertencer à Promovalor e à Inland. Passaram a pertencer ao fundo. As duas empresas ficaram, na prática, sem património de peso — apenas com a dívida que ainda não tinha sido "resolvida" desta forma, ou seja, os 160 milhões de VMOC. 2017–2021 — o Acordo de Capital Contingente e o dinheiro público Quando o Novobanco foi criado a partir dos destroços do BES e vendido ao fundo americano Lone Star, foi assinado um mecanismo chamado Acordo de Capital Contingente (CCA). Este acordo obrigava o Estado português, através do Fundo de Resolução, a injectar capital no Novobanco sempre que este registasse perdas em créditos "podres" herdados do BES que fizessem descer os seus rácios de capital abaixo de um determinado limite. As perdas relacionadas com o grupo Vieira entraram exactamente neste mecanismo. À medida que os créditos e os VMOC deste grupo perdiam valor, o Novobanco ia registando "imparidades" — o termo técnico para dizer "estou a admitir que não vou receber este dinheiro, e vou apontar essa perda nas minhas contas". Essas imparidades geravam prejuízos, e esses prejuízos accionavam pedidos de capital ao Fundo de Resolução, que por sua vez ia buscar esse dinheiro a empréstimos do Estado — ou seja, em última instância, ao contribuinte. Neste período, o Novobanco chegou a provisionar a 100% os 160 milhões de euros dos VMOC — quer dizer, deu esse valor como perdido por completo, nas contas do banco, muito antes de a questão jurídica estar decidida. Uma fatia esmagadora desta perda de 160 milhões acabou por ser coberta, indirectamente, pelas injecções de capital público que o Acordo de Capital Contingente obrigava a fazer. É por isto que é justo dizer que os contribuintes portugueses já pagaram, de facto, uma parte substancial desta história — não porque tenham assinado um cheque com o nome de Vieira escrito, mas porque o mecanismo de resolução bancária funcionou precisamente como uma rede de protecção para as perdas do Novobanco, e estas perdas incluíam esta dívida. Este Acordo de Capital Contingente já terminou. Tinha um prazo e um tecto máximo de injecções, ambos esgotados. É um ponto importante a reter para o fim desta história. O litígio jurídico — o Novobanco tenta travar a conversão Apesar de os VMOC preverem, por contrato, a conversão automática em acções caso a dívida não fosse paga, o Novobanco não aceitou esta conversão de bom grado. Durante anos, o banco contestou-a em tribunal, tentando fazer cancelar essa conversão nos aumentos de capital da Promovalor e da Inland. Porquê resistir a ficar dono de duas empresas, em vez de simplesmente aceitar? Porque, como veremos, "ficar dono" de empresas cheias de dívidas por pagar é um problema, não um prémio. Fevereiro de 2026 — o Supremo Tribunal dá razão a Vieira Em Fevereiro de 2026, o Supremo Tribunal de Justiça decidiu esta disputa a favor de Luís Filipe Vieira. A decisão final obrigou o Novobanco a reconhecer aquilo que o contrato dos VMOC sempre tinha previsto: a conversão da dívida em acções. Na prática, o banco tornou-se, de um dia para o outro, o accionista maioritário das duas sociedades — com 66% do capital da Promovalor e 63,3% do capital da Inland. Para Vieira, este foi o desfecho que procurava: os 160 milhões de euros de dívida pessoal e do grupo, contraídos ainda no tempo do BES, ficaram legalmente extintos. Em troca, entregou ao banco a propriedade maioritária de duas empresas — que, como já vimos, tinham sido esvaziadas do seu património real em 2017. Do lado das contas do Novobanco, esta conversão não trouxe surpresas de maior a este nível específico: como a dívida de 160 milhões já estava provisionada a 100% havia anos, a decisão do Supremo não teve impacto adicional relativamente a este valor. O dinheiro, por assim dizer, já tinha sido dado como perdido antes mesmo de o tribunal decidir. O tamanho real do problema — de onde vêm os 278 milhões Aqui está o ponto que costuma confundir mais gente: se os 160 milhões de VMOC foram "limpos" através da conversão em acções, porque é que a notícia fala de um buraco de 278 milhões de euros nestas empresas? A resposta está na diferença entre a dívida total do grupo e a parcela que foi coberta pelos VMOC. Recorde-se: a dívida total em 2017 era de cerca de 400 milhões. Destes, apenas 160 milhões estavam ligados aos VMOC. Os restantes cerca de 240 milhões eram crédito bancário directo — a dívida que, em 2017, ficou associada ao fundo de imóveis, mas que continuou, tecnicamente, registada como passivo das próprias empresas Promovalor e Inland, à espera de ser paga pelas vendas dos imóveis. Ao longo de quase uma década de incumprimento, esta segunda parcela foi acumulando juros de mora e encargos — cerca de 38 milhões de euros adicionais. A conta soma-se assim: • Dívida global do grupo em 2017: aproximadamente 400 milhões de euros • Menos os 160 milhões de VMOC, extintos pela conversão em acções: fica um remanescente de cerca de 240 milhões • Mais os juros de mora e encargos acumulados ao longo dos anos: mais cerca de 38 milhões • Total do passivo actual das duas sociedades: 278 milhões de euros Este é, portanto, o "buraco" que hoje consta das contas da Promovalor e da Inland, e que nada tem a ver com os VMOC já resolvidos — é o que sobrou da outra fatia da dívida, a que nunca foi convertida em capital. E que garantias existem para pagar estes 278 milhões? Apenas o que resta do património no fundo gerido pela C2 Capital Partners. Quando os imóveis lá foram colocados em 2017, foram avaliados, na altura, num valor bruto de cerca de 244 milhões de euros — uma avaliação que se veio a revelar largamente inflacionada. À medida que os terrenos e edifícios foram sendo colocados à venda no mercado real (por exemplo, o Sheraton na Reserva do Paiva, no Brasil, vendido há cerca de um mês ao grupo hoteleiro português Vila Galé), os valores obtidos ficaram muito abaixo dessas avaliações antigas. Hoje, estima-se que o que resta por vender no fundo — que inclui ainda terrenos como os Páteos da Luz em Tavira, a Quinta dos Salgados em Santa Iria da Azóia, o Parque Oriente em Loures e a Quinta do Cochão em Vila Franca de Xira — valha entre 80 e 100 milhões de euros. Ou seja: mesmo que o banco consiga vender tudo o que resta no fundo pelo melhor preço possível, recuperará apenas entre 80 e 100 milhões para abater um passivo de 278 milhões. Mais de 170 milhões de euros deste "buraco" nunca serão pagos a ninguém — simplesmente deixarão de existir, por impossibilidade de cobrança, quando as empresas vazias forem, mais cedo ou mais tarde, extintas. Porque é que o banco não soma este buraco às suas próprias contas Chegamos aqui ao ponto mais técnico, mas também ao mais importante — e é aqui que a história da avó da minha amiga volta a fazer sentido. O Novobanco tem 66% e 63,3% do capital destas duas empresas. Bastaria isso, em contabilidade tradicional, para ser obrigado a somar às suas contas todos os activos e passivos delas — incluindo o "buraco" de 278 milhões. Mas a contabilidade moderna, através da norma internacional IFRS 10, deixou de olhar apenas para quem tem a maioria das acções. Passou a olhar para quem tem controlo efectivo — ou seja, quem manda de facto na empresa. A IFRS 10 exige três condições, todas em simultâneo, para que uma empresa seja obrigada a "consolidar" outra nas suas contas: 1. Ter poder — o direito e a capacidade real de dirigir as decisões operacionais e financeiras relevantes da empresa. 2. Ter exposição a resultados variáveis — ter direito aos lucros, ou estar exposto aos prejuízos, dessa empresa. 3. Ter capacidade de usar esse poder para influenciar esses resultados. O Novobanco fez uma escolha deliberada: apesar de ter a maioria do capital, recusou-se a nomear administradores próprios para os órgãos sociais da Promovalor e da Inland. Sem gente sua na gestão, o banco não assina cheques, não aprova orçamentos, não decide contratações nem vendas do dia a dia dessas empresas. A gestão formal continua, hoje, nas mãos do próprio Luís Filipe Vieira. Ao provar aos auditores externos e ao Banco Central Europeu que é, de facto, um accionista passivo e bloqueado — dono do papel, mas sem mão na engrenagem —, o Novobanco cumpre os critérios técnicos para não ser obrigado a consolidar estas duas sociedades. É exactamente a lógica do "benefício de inventário": aceitar a propriedade formal, sem aceitar a responsabilidade integral pelas dívidas associadas a essa propriedade. Como é que isto aparece, então, nas contas do banco? Se as empresas não entram "linha a linha" nas contas do Novobanco, como é que o banco as regista? A resposta divide-se em duas partes bem distintas, e vale a pena perceber esta divisão com clareza, porque é aqui que está o "coração" financeiro de toda a operação: As empresas (Promovalor e Inland) — ficam de fora do balanço. O banco regista as suas acções nestas duas empresas como um activo financeiro avaliado ao "justo valor" — e esse justo valor, dado o estado das empresas, é de 0 euros. O passivo de 278 milhões que está dentro delas não entra nas contas do banco. O fundo de investimento (gerido pela C2 Capital Partners) — entra no balanço. Como o Novobanco detém cerca de 96% das unidades de participação deste fundo — que é uma entidade separada, gerida de forma independente, sem as dívidas das empresas de Vieira — regista o valor desta participação ao seu justo valor de mercado: os já mencionados 80 a 100 milhões de euros em imóveis por vender. Explicando de outra forma: o banco leva para dentro de casa o que ainda vale dinheiro (a fatia dos imóveis no fundo), e deixa cá fora o que só tem dívidas (as próprias empresas). É esta divisão, tecnicamente permitida pelas regras internacionais, que suscita a pergunta moral com que qualquer leigo fica ao ler esta notícia. Porque não reergue as empresas, e porque não as fecha já Uma pergunta óbvia surge aqui: se o Novobanco tem mais de 60% do capital destas empresas, porque não usa esse poder para as reerguer, ou, em alternativa, para simplesmente as liquidar de vez, já que valem zero? Reerguer não é opção. Fazê-lo exigiria ao banco injectar dezenas ou centenas de milhões de euros novos nestas sociedades para pagar credores e tentar pôr um negócio a funcionar — só que não há negócio nenhum para pôr a funcionar. A Promovalor e a Inland não produzem nada, não têm fábricas nem prestam serviços; eram apenas holdings imobiliárias, e o património imobiliário real já foi retirado delas em 2017. Não há nada para salvar. Além disso, o Banco Central Europeu proíbe, em termos gerais, que bancos comerciais funcionem como promotores imobiliários ou injectem capital novo em empresas insolventes de clientes, precisamente porque isso destruiria os seus próprios rácios de capital. Liquidar também não é simples. Para pedir a liquidação ou insolvência de uma empresa da qual se é accionista maioritário, é normalmente necessário assumir primeiro o seu controlo formal: convocar uma assembleia geral, destituir a gerência actual (neste caso, a de Vieira), nomear administradores próprios, e só depois avançar com o processo de insolvência. O problema é que, no preciso momento em que o Novobanco nomeasse os seus próprios administradores e assumisse a gestão, activaria exactamente o critério de "controlo" da norma IFRS 10 que até aqui evitou cuidadosamente. Nesse instante, o buraco de 278 milhões entraria directamente para o balanço do banco, contaminando os seus rácios financeiros — antes mesmo de um tribunal decretar a liquidação, processo que pode demorar anos na justiça portuguesa. Além disso, quem assume a gestão de uma empresa em situação de insolvência iminente pode ficar exposto a responsabilidades legais e fiscais sobre dívidas passadas, incluindo eventuais dívidas à Autoridade Tributária ou à Segurança Social — mais um motivo para o banco preferir manter-se à distância. Por fim, uma liquidação das empresas em si não traria dinheiro nenhum ao banco, porque elas já não têm bens — o dinheiro que ainda há para recuperar está todo dentro do fundo de imóveis, e esse processo de venda já está em curso, independentemente do destino formal das duas sociedades. O resultado é uma espécie de "coma induzido": o banco não reergue as empresas, porque seria deitar dinheiro bom em cima de dinheiro perdido; não as líquida directamente, para não arrastar o passivo para o seu próprio balanço; e tenta, isso sim, vender a sua posição acionista — mesmo que seja por um euro simbólico — a terceiros ou ao próprio Vieira, "empurrando" o problema jurídico para quem o quiser aceitar. Foi exactamente isso que o banco tentou fazer em Março de 2026, através do exercício de uma opção de venda das suas acções na Promovalor e na Inland — tentativa que falhou "por incumprimento da contraparte", suspeitando-se, sem que a notícia o confirme expressamente, que essa contraparte seja o próprio Vieira. No relatório e contas, o Novobanco garante que vai continuar a procurar formas de se desfazer desta posição. Porque é que alguém quereria comprar acções que valem zero? Aqui vale a pena parar num pormenor que costuma intrigar quem segue este caso pela primeira vez. Se o Novobanco avalia as suas acções da Promovalor e da Inland em zero euros, porque é que, em Março de 2026, havia aparentemente alguém do outro lado disposto a comprá-las — numa operação que só não avançou por, segundo a notícia, "incumprimento da contraparte"? Antes de continuar, uma ressalva importante: a notícia não identifica quem era essa contraparte. A suspeita, levantada por órgãos de comunicação social e não confirmada pelo banco, é que possa ter sido o próprio Luís Filipe Vieira. É uma hipótese plausível — ele é, afinal, quem continua a gerir estas empresas, e seria o comprador mais óbvio de uma posição que, no fundo, já controla na prática — mas continua a ser apenas isso: uma hipótese. O raciocínio que se segue explora este cenário por ser o mais instrutivo, não porque esteja estabelecido como facto. Dito isto, a pergunta mantém-se válida mesmo em abstracto: porque é que alguém compraria "nada"? A resposta está em perceber que "zero" é o valor de liquidação — o que sobraria para um accionista se a empresa fosse fechada hoje e todas as dívidas pagas primeiro. Não é o valor de uso. Imagine-se uma casa arruinada, com uma hipoteca maior do que aquilo que ela vale — o banco, sabendo que nunca vai recuperar todo o dinheiro através dela, muitas vezes nem se dá ao trabalho de a executar, porque dá mais despesa do que proveito. A casa "vale zero" no papel, mas continua a ser um tecto, uma morada, uma estrutura que alguém pode ocupar e usar, sem nunca ser obrigado a pagar a hipoteca por inteiro. É exactamente esta lógica que se aplica à Promovalor e à Inland. Quem quer que controle estas empresas — hoje Vieira, enquanto gestor de facto — decide os contratos que assinam, o uso que fazem da estrutura jurídica, o destino do que ainda resta. E nunca é obrigado, só por deter ou controlar as acções, a pagar do seu próprio bolso a dívida de 278 milhões que lá dentro dorme, porque essa dívida é da empresa, uma pessoa colectiva distinta, e não da pessoa que a gere ou possui. É este o activo real que se procura quando se procura comprar "nada": não património, mas controlo, protegido pela responsabilidade limitada. Portugal já viu este mecanismo em acção antes, embora noutro contexto. Em 2008, o Estado português nacionalizou o falido Banco Português de Negócios (BPN) por um valor simbólico de um euro. Não porque o banco valesse, literalmente, um euro, mas porque o seu valor de liquidação era negativo — tal como o das empresas de Vieira hoje —, e o preço simbólico serviu apenas para formalizar a transferência do controlo. A diferença crucial é que o Estado, ao nacionalizar, aceitou também as dívidas do BPN, por ter um interesse público a defender. Um comprador privado das acções da Promovalor ou da Inland não teria essa obrigação: herdaria o controlo, sem herdar a exigência de pagar as dívidas com património pessoal. O economista Adam Smith já tinha avisado, há mais de dois séculos, sobre este tipo de separação entre quem controla e quem responde: observou que quem gere dinheiro alheio raramente lhe dedica o mesmo cuidado vigilante que dedicaria ao seu próprio. A ideia aplica-se aqui de forma quase inversa, mas com a mesma raiz — se ninguém está exposto ao custo total das más decisões do passado (nem o Novobanco, que não quer gerir, nem quem quer que venha a controlar as empresas, que não paga pessoalmente a dívida), o incentivo para alguém resolver de vez o problema de fundo — os 278 milhões por cobrar — torna-se praticamente nulo. A "casa arruinada" fica na rua, meio abandonada, precisamente porque a ninguém compensa assumir o custo de a demolir. Quem pagou, e quem vai pagar, no final de contas Chegados aqui, faz sentido separar duas perguntas que costumam confundir-se: uma é técnica ("isto é legal?"), a outra é moral ("isto é justo?"). Do ponto de vista técnico e regulatório, a resposta é relativamente simples: sim, o Novobanco está a aplicar correctamente as regras internacionais de contabilidade, e o Banco Central Europeu prefere mesmo que assim seja — obrigar o banco a consolidar um passivo de 278 milhões de euros que não escolheu, e sobre o qual não tem controlo de gestão, fragilizaria desnecessariamente a sua posição de capital. A questão moral é mais incómoda, e tem duas camadas. A primeira camada é sobre quem já pagou. Os 160 milhões de euros de dívida ligados aos VMOC foram, na prática, absorvidos pelo sistema de resolução bancária português ao longo dos anos em que o Acordo de Capital Contingente esteve activo — o que quer dizer, em bom português, que uma fatia esmagadora deste valor acabou coberta por injecções de capital público no Novobanco, financiadas por empréstimos do Estado. Some-se a isto uma fatia adicional de perdas relacionadas com a insuficiência das garantias do crédito de 240 milhões — estima-se que o impacto total, directo e indirecto, do grupo económico de Vieira sobre as contas cobertas pelo mecanismo de resolução tenha rondado os 200 a 300 milhões de euros. Dizer que "os portugueses pagaram para limpar parte da dívida de Vieira" é, por isto, uma descrição materialmente correcta. A segunda camada é sobre a assimetria entre o cidadão comum e o grande devedor. Se uma família comum deixar de pagar a prestação da casa, o banco fica com a casa, a família perde o imóvel, e continua a dever a diferença — com o risco de penhora de salário e de bens futuros. No caso de um grande devedor do sistema, existem instrumentos como os VMOC, fundos de reestruturação e mecanismos de capital contingente que permitem "limpar" formalmente o passivo pessoal, isolar o património ainda valioso para o credor, e distribuir o prejuízo residual pelo sistema financeiro e, em última instância, pelo contribuinte. É um duplo padrão real, mesmo que nenhuma das partes envolvidas esteja, tecnicamente, a infringir a lei. E agora? O risco para o contribuinte, hoje, é zero Há, no entanto, uma boa notícia nesta história, que raramente é dita com a mesma clareza com que se conta o resto: relativamente aos 278 milhões de euros que ainda restam nestas duas empresas, o risco para o contribuinte português é, hoje, nulo. Há três razões concretas para isto. Primeira: o Acordo de Capital Contingente que ligava as perdas do Novobanco ao Fundo de Resolução já terminou, com o seu prazo e tecto máximo esgotados. O Novobanco é hoje um banco privado, rentável, maioritariamente detido pelo grupo financeiro francês BPCE. Qualquer perda futura relacionada com este processo terá de ser absorvida pelos accionistas privados do banco, não pelo Estado. Segunda: esta dívida específica de 278 milhões já está, segundo a própria notícia, provisionada a 100% pelo banco — ou seja, o Novobanco já deu este valor como perdido nas suas próprias contas, com impacto já assumido no passado. A recusa em consolidar as duas empresas em 2026 serve, precisamente, para impedir que esta dívida antiga "ressuscite" e volte a afectar o balanço actual da instituição — mas o impacto financeiro, no que toca ao banco, já foi contabilizado. Terceira: os 278 milhões continuam registados como passivo dentro da Promovalor e da Inland, e, como o Novobanco nunca deu qualquer garantia pessoal por estas dívidas nem assumiu a gestão das empresas, esse passivo está "fechado" dentro delas. Se as empresas entrarem, no futuro, em liquidação ou insolvência final, o processo simplesmente encerra sem que os credores consigam cobrar — porque não há património para o fazer. A dívida extingue-se por impossibilidade de cobrança, sem que o Estado ou o contribuinte sejam chamados a pagar mais um cêntimo. Para terminar Voltemos, para fechar, à avó da minha amiga. Quando ela aceitou aquela herança "a benefício de inventário", ninguém achou que estivesse a fazer batota — estava apenas a usar uma protecção legal que existe, precisamente, para que um cidadão comum não seja arrastado para dívidas que nunca escolheu contrair. O Novobanco fez, tecnicamente, a mesma escolha. A diferença é que o "falecido", neste caso, é um grupo de empresas cujo colapso teve origem em créditos concedidos com pouco critério ainda no tempo do BES, cujas perdas já foram, em larga medida, cobertas por dinheiro público ao longo de quase uma década, e cujo devedor original viu a sua responsabilidade pessoal extinta por um instrumento contratual que ele próprio assinou décadas antes de este desfecho estar decidido. A lei está a ser cumprida, ponto por ponto. Fica apenas a pergunta que a lei, por definição, não responde: se o pequeno herdeiro e o grande banco têm ambos o direito de dizer "não aceito mais do que aquilo que a herança vale", porque é que, olhando para trás, é sempre o mesmo lado da sociedade que acaba a pagar a diferença primeiro? #Novobanco, #Luís Filipe Vieira, #Promovalor, #Inland, #VMOC, #IFRS10, #Fundo de Resolução, #BES, #Lone Star, #banca portuguesa, #contabilidade, #imparidades, #dívida, #explicador

707
Observador Aug 6

O investimento imobiliário em Portugal cresceu 11% no primeiro semestre de 2026, totalizando 1.420 milhões de euros, com destaque para os setores da hotelaria e do retalho, que juntos concentraram a maior parte das transações e atraíram um forte capital estrangeiro. #MercadoImobiliário #Investimento #Economia

observador.pt
Imobiliário português atrai 1.420 milhões no 1.º semestre
15932
Gabriel Sá Aug 5

EXCLUSIVO: O São Paulo está perto de trocar a empresa responsável pela venda de ingressos e gestão de sócio torcedor. O clube não renovará com a Total Acesso e encaminhou um acordo de cinco anos com a Ticketmaster. A negociação inclui uma operação de antecipação de receitas de cerca de R$ 140 milhões. Destes, R$ 110 milhões são do contrato de ST e ticketing (devolução do clube ao longo do tempo de vínculo, com taxa de juros) e R$ 30 milhões referentes à exploração do camarote corporativo 29A, de 595 lugares. Apurei que as partes estão na fase de troca de minutas contratuais. O acordo, que ainda terá que ser aprovado pelo Conselho Deliberativo, ocorre em meio a questionamentos internos sobre o processo de concorrência e após o surgimento de uma nova proposta apresentada pela empresa dinamarquesa NewC. O que apurei é que a NewC participou regularmente do processo de concorrência promovido pelo São Paulo e chegou à reta final, sendo preterida pela Ticketmaster. Nos últimos dias, representantes da empresa passaram a se reunir com integrantes de diferentes grupos políticos do clube para apresentar uma nova estrutura financeira. Um dos conselheiros presentes em um dos encontros, que pediu para não ser identificado, afirmou à reportagem: "Há cerca de 15 dias, participei de reunião com um dos sócios da empresa, mas não vi documentos. O que comentaram é que a proposta seria na casa dos R$ 500 milhões, um aporte para cobrir toda a dívida bancária e outras dívidas onerosas. O financiamento seria de longo prazo, 8 a 10 anos, e as garantias seriam receitas de bilheteria e outras receitas do estádio. Para formar opinião eu precisaria ver a proposta oficial, com todos os termos e condições". Apurei que a apresentação da NewC aos conselheiros mostra que a proposta incluiria sócio torcedor, venda de ingressos e firmaria compromisso com o direito de superfície do Morumbis pelo prazo de retorno do valor a ser aportado. Procurada pelo UOL, a NewC preferiu não comentar o assunto. O São Paulo, por sua vez, respondeu aos contatos. A respeito do atual processo, o clube informa que “a Diretoria e a comissão responsável pela avaliação concluíram sua análise técnica e encaminharam suas conclusões para as etapas de governança previstas no processo”. O Tricolor acrescenta que “neste momento, está sendo elaborada a minuta contratual”, mas ressalta que a contratação “ainda depende da conclusão dos processos internos de governança, incluindo as aprovações pelos órgãos competentes”. Em relação às especulações sobre a NewC, o São Paulo confirmou que a empresa apresentou, por iniciativa própria e ao lado de um parceiro financeiro, uma proposta para estruturar um Fundo de Investimento Imobiliário envolvendo o direito de superfície do MorumBIS. O clube destacou que, “por se tratar de uma operação de natureza financeira e patrimonial, distinta da concorrência para a operação da tiqueteira, essa proposta será analisada em processo próprio e independente, sem qualquer relação com os critérios técnicos e comerciais adotados no edital”. O São Paulo afirmou ainda que aguarda “uma proposta financeira formal do parceiro” e que deve realizar “em breve, uma reunião presencial para tratar do tema”. Por fim, ponderou que “a discussão sobre alternativas para a reestruturação do passivo do clube é legítima”, mas que a medida “deve seguir um processo de avaliação específico e independente”. #SãoPauloFC #Ingressos #NovoAcordo

16407
Observador Aug 3

A empresa de Rui Costa enfrenta um incumprimento significativo, com encargos vencidos superiores a 660 mil euros e dívidas totais que ultrapassam os 15 milhões de euros junto ao Banco Montepio, colocando em questão sua idoneidade à frente do Sport Lisboa e Benfica, dado que ele está listado como avalista em um projeto imobiliário de grande escala que falhou em atender às obrigações financeiras. #RuiCosta #BenficaSAD #Incumprimento

observador.pt
Empresa de Rui Costa tem encargos vencidos de 660 mil euros
15944
Rui Costa Jul 24

“não houve lugar a qualquer execução de hipoteca no âmbito da sua relação com o Banco Montepio”, garantindo ainda que “a relação com esta instituição bancária [Banco Montepio] tem decorrido dentro da normalidade, no quadro da gestão corrente de um projeto imobiliário desta dimensão”.

Rui Costa está na 'lista negra' do Banco de Portugal
observador.pt
15387
Observador Jul 24

Rui Costa, presidente do Benfica, foi incluído na 'lista negra' do Banco de Portugal devido a incumprimentos em créditos superiores a 20 milhões de euros relacionados com um projeto imobiliário da empresa 10 Invest, da qual é acionista e avalista. #RuiCosta #BancoDePortugal #Incumprimento

observador.pt
Rui Costa está na 'lista negra' do Banco de Portugal
15387
Kim D. Paim Jul 16

Não sabia que o Banco Master oferecia crédito imobiliário em taxas competitivas. Será que era melhor que a Caixa Econômica? #CréditoImobiliário #Finanças #BancoMaster

27388