WRLD

Search

#Kapitalanlage
Blocktrainer 1w

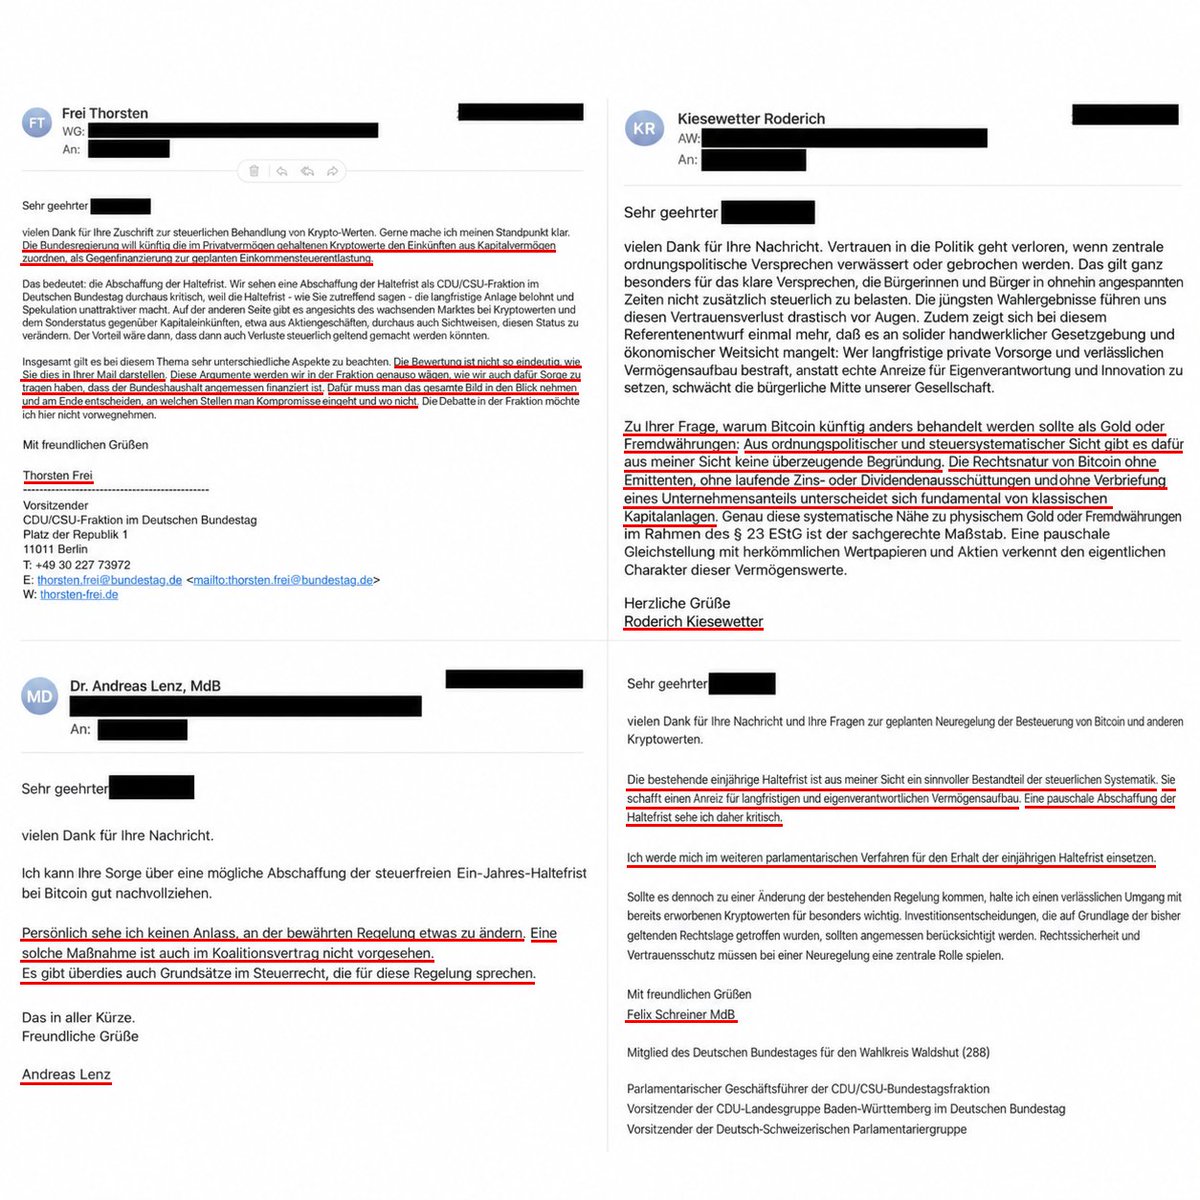
Blocktrainer reported that different positions regarding the planned change in crypto taxation were gradually emerging within the Union, after the responses from members of the CDU/CSU parliamentary group had long been almost identical. Parliamentary group leader Thorsten Frei described the assessment as unclear and simultaneously pointed to the group's responsibility to ensure adequate funding for the federal budget. He did not rule out compromises. CDU member Roderich Kiesewetter, on the other hand, saw no convincing reason to treat Bitcoin differently from gold. He argued that Bitcoin fundamentally differs from traditional investments due to the absence of an issuer, ongoing interest or dividend payments, and the securitization of company shares. He referred to proximity to physical gold or foreign currencies as an appropriate benchmark within the framework of § 23 EStG. CSU member Lenz saw no reason to change the existing regulation, citing the coalition agreement and tax law principles. Felix Schreiner, parliamentary manager of the CDU/CSU parliamentary group, described the holding period as sensible because it promotes long-term and self-responsible wealth accumulation. He viewed a blanket abolition critically and announced his intention to advocate for the maintenance of the one-year holding period in the further parliamentary process. Blocktrainer also called on Union representatives to be contacted and to point out the problems it sees with the planned change. #KryptoSteuer #Bitcoin #Bundestag (translated)
12174
sparbuchfeinde Aug 13

Wenn die gesetzliche Rente im Alter nur eine Säule darstellt und private Altersvorsorge so wichtig ist, wieso… > zahlen Privatanleger dann Kapitalertragssteuer und Soli? > lag der Sparerfreibetrag 2003 bei 1.601 Euro und beträgt 2026 nur 1.000 Euro? 🤔 #Rente #Altersvorsorge #Kapitalanlagen

15197
Frank Schäffler Jul 4

Musterbrief an Wahlkreisabgeordnete von CDU/CSU und SPD zur möglichen Abschaffung der Haltefrist bei Bitcoin: Betreff: Geplante Abschaffung der Haltefrist nach § 23 EStG – Bitte um Ihre Position Sehr geehrte/r Frau/Herr [Name], ich wende mich an Sie als Bürger/in Ihres Wahlkreises [Wahlkreis/Ort]. Anlass ist der mögliche Regierungsentwurf, mit dem die einjährige Haltefrist für private Veräußerungsgeschäfte nach § 23 EStG für Kryptowerte abgeschafft werden soll. Ich bitte Sie, diesem Vorhaben nicht zuzustimmen, und möchte Ihnen kurz begründen, warum. 1. Es geht um Vertrauensschutz. Bereits am 20. Juni 2013 hat die Bundesregierung auf eine parlamentarische Anfrage hin klargestellt, dass Bitcoin als privates Wirtschaftsgut behandelt wird und Veräußerungen unter § 23 EStG fallen – mit einjähriger Haltefrist, wie beim Verkauf von Edelmetallen. Das Bundesfinanzministerium hat diese Einordnung 2022 in einem umfassenden Schreiben bestätigt. Millionen Bürger haben auf dieser Grundlage über mehr als ein Jahrzehnt ihre Vermögensplanung ausgerichtet. Wer diese Systematik nun kippt, beschädigt das Vertrauen in die Verlässlichkeit unseres Steuerrechts – weit über das Thema Kryptowerte hinaus. 2. Es gibt ein verfassungsrechtliches Problem. Der allgemeine Gleichheitssatz (Art. 3 Abs. 1 GG) verbietet die Ungleichbehandlung wesentlich gleicher Sachverhalte. Bitcoin ist steuersystematisch wie Gold ein privates Wirtschaftsgut – keine Kapitalanlage im Sinne des § 20 EStG, denn es gibt keinen Emittenten, keinen Zins und keine Forderung. Das Bundesverfassungsgericht hat in seiner Entscheidung zur Pendlerpauschale (2008) klargestellt: Wer eine steuerrechtliche Grundentscheidung trifft, muss sie folgerichtig durchhalten. Ausnahmen bedürfen eines besonderen sachlichen Grundes – der rein fiskalische Zweck der Einnahmenerhöhung genügt ausdrücklich nicht. Eine gezielte Herauslösung von Kryptowerten aus der Systematik des § 23 EStG, während Gold, Kunst und Oldtimer dort verbleiben, wäre genau eine solche nicht folgerichtige Ausnahme. 3. Die praktischen Folgen träfen den Standort. Geschätzt 7 bis 10 Millionen Menschen in Deutschland halten Bitcoin und andere Kryptowerte – quer durch alle Alters- und Einkommensgruppen, viele davon in Ihrem Wahlkreis. Die Abschaffung der Haltefrist würde nicht die großen Vermögen treffen, die längst über Kapitalgesellschaften oder im Ausland strukturiert sind, sondern private Sparer, die langfristig und rechtstreu vorgesorgt haben. Zugleich würde Deutschland einen Standortvorteil aufgeben, den andere Länder gezielt aufbauen. Meine Bitte an Sie: Setzen Sie sich in Ihrer Fraktion dafür ein, dass die Haltefrist des § 23 EStG für Kryptowerte erhalten bleibt. Ich würde mich über eine kurze Rückmeldung freuen, wie Sie zu diesem Vorhaben stehen und wie Sie im weiteren Gesetzgebungsverfahren abzustimmen beabsichtigen. Mit freundlichen Grüßen [Vor- und Nachname] [Straße, Hausnummer] [PLZ, Ort – im Wahlkreis] [ggf. E-Mail/Telefon] #Bitcoin #Kryptowährungen #Steuerrecht

12476
RobynHD Jul 3

Leider BREAKING: Im neuen Regierungsentwurf für den Bundeshaushalt 2027 steht schwarz auf weiß: Krypto-Gewinne sollen künftig dem Einkünften aus Kapitalvermögen zugeordnet werden und die Haltefrist somit entfallen. Kryptogewinne sollen, so das schreiben, künftig ebenso ihren Beitrag zur Finanzierung des Gemeinwesens leisten wie Einkommen aus Arbeit oder Erträge aus klassischen Kapitalanlagen. #Krypto #Bundeshaushalt #Steuern

11884
D
der Standard Jul 2

Der Artikel erläutert, dass Wohlstand vorrangig durch Kapital und nicht durch Arbeit entsteht, was sich in der ungleichen Vermögensverteilung und dem schnellen Wachstum des Vermögens der Superreichen widerspiegelt, insbesondere dank der Konzentration von Kapital in KI-Unternehmen und robuster Unternehmensgewinne. #Vermögensverteilung #Kapitalanlage #Superreiche

www.derstandard.at
Reichtum entsteht durch Kapital, nicht durch Arbeit
16047