WRLD

Search

#Reestruturação
Observador 2h

Nuno Parreira da Silva was appointed Secretary-General of the Ministry of Internal Administration, replacing Ricardo Carrilho after disagreements about the SIRESP, leading to a restructuring of the service. #AdministraçãoInterna #SIRESP #MudançasPolíticas (translated)
observador.pt
17h. MAI nomeia Nuno Parreira da Silva como secretário-geral
1437
Observador 4d

The Portuguese government is preparing a restructuring of health, which includes mergers and the creation of a new agency, with the Executive Directorate of the SNS being merged with the Central Administration of the Health System. #Saúde #Governo #Reestruturação (translated)

observador.pt
Saúde. Governo prepara reestruturação: fusões e nova agência
1802
Observador 5d

The Professional Journalist Card Commission is concluding a restructuring that will allow the president of the Commission to be an elected journalist, instead of a lawyer, in a long-requested change. #Jornalismo #Reestruturação #CCPJ (translated)

observador.pt
Presidente da comissão da carteira será jornalista
1581
Gustavo Cunha 6d

Gustavo Tutinha wrote that the information presented in the follow-up of the Judicial Recovery detailed the financial situation of Vasco and the SAF in 2026. According to him, the updated balance of loans was R$ 287.9 million: R$ 282.4 million in principal and R$ 5.5 million in interest and adjustment. Of this total, R$ 84 million corresponded to Crefisa and R$ 203.9 million to Almirante. Tutinha reported that the loan from Crefisa had a yield of CDI + 7% per year and quarterly amortizations until September 2028. Of the contracts with Almirante, R$ 156.5 million were updated by the CDI, maturing in December 2027, and R$ 47.4 million by the INPC, with maturities in July and August 2027. In July and August, according to him, two loans were contracted with Almirante Participações, of R$ 40 million and R$ 5.6 million, both with a single payment due in 2027. The operation of R$ 40 million also provided for a fiduciary assignment of part of the LFU receivables linked to the commercial appeal criterion. The consolidated tax debt of the recovering companies was approximately R$ 271 million and reached R$ 334 million with adjustments, fines, and interest, wrote Tutinha. During negotiations with the PGFN, Vasco and the Prosecutor's Office supposedly agreed to temporarily reduce the installments of the installments to R$ 580 thousand monthly until the consolidation of a new transaction. The cash balance reported on August 31 was R$ 5.6 million. Between January and August, the cash flow recorded R$ 201.4 million in receipts related to economic rights of athletes, according to Tutinha. Rayan accounted for R$ 171.9 million; Leandrinho was also mentioned with R$ 9.3 million; João Victor, with R$ 5.6 million; Luiz Gustavo, with R$ 5.3 million; Loide, with R$ 2.1 million; and Galarza, with R$ 2 million. Tutinha attributed the increase in marketing revenues in June to the receipt, in a single installment, of R$ 25 million from the master sponsorship contract with SportingBet. The SAF reported, according to Tutinha's account, that cash outflows in August were lower because R$ 46.6 million in payments were deferred to September: R$ 32.6 million in transfer fees, R$ 5.5 million in commissions, R$ 4.5 million in signing bonuses, R$ 3.4 million in taxes, and R$ 630 thousand in TEF. The cash flow recorded R$ 56.8 million in restructuring disbursements between January and August. The breakdown presented by the SAF, however, totaled R$ 59.1 million: R$ 21.9 million for the CNRD, R$ 19.5 million for tax installment plans, R$ 6.8 million related to Judicial Recovery, R$ 5.3 million for the Judicial Administrator and legal and financial advisors, R$ 4.3 million in transfers to the CRVG and R$ 1.3 million for BACEN. Tutinha observed that the itemized amounts did not match the total recorded in the cash flow. According to the numbers disclosed by him, the SAF had 46,347 active clients in the supporter program in January and 35,790 in August, a reduction of approximately 10.5 thousand. Of the clients registered in August, 35,214 were up to date with their payments. Tutinha also wrote that Vasco claimed to be meeting its obligations under the Judicial Recovery Plan on time and settling debts incurred after the recovery request and extrajudicial credits. In the CNRD, the club was to allocate R$ 15 million per year for the payment of three plans; the credits were adjusted by the IPCA and were not subject to discounts. Regarding the agreement concluded in September, Tutinha reported that 777 declared it did not oppose the establishment of the New SAF, the creation of the UPI Equity, the judicial sale of 90% of the shares, nor the transfer of the shares to the winner of the competitive process. The former controller also reportedly stated that it would withdraw from incidents and appeals related to Judicial Recovery and relinquish respective claims. Tutinha affirmed that the numbers outlined the financial operation of Vasco as the club moved towards a new phase of restructuring and the completion of the sale of the New SAF. #Vasco #Futebol #Finanças (translated)

3736
newscolina 6d

The author newscolina wrote that Vasco detailed the revenues, the loan, and the club's financial restructuring plan, and recommended reading it. #Vasco #Futebol #Reestruturação (translated)

2717
Planeta do Futebol 🌎 2w

Pedrinho se emociona ao falar sobre processo de reestruturação do Vasco: "Acabou problema de dívida no Vasco. O Vasco vai entrar em um outro nível financeiro." "Eu fico muito emocionado, porque todos os dias de resistência e resiliência foram muito duros para mim, mas eu sabia que o que a gente estava fazendo era certo." 🎥 @btbsportsbr_ https://t.co/tYdMH8cfFC #Vasco #Futebol #Reestruturação

34929
Vasco da Gama 2w

COMUNICADO O Vasco da Gama informa que foi realizada nesta sexta-feira (25) a audiência referente ao processo competitivo para alienação da UPI Equity, correspondente a 90% da Sociedade Anônima do Futebol do Vasco. Concluída essa etapa, a proposta apresentada pela Almirante Participações e Empreendimentos S.A. foi declarada vencedora, representando um importante avanço na construção de uma nova etapa para o Vasco da Gama. O resultado integra o processo de reestruturação conduzido pelo Club de Regatas Vasco da Gama e pela Vasco SAF, no âmbito da Recuperação Judicial e sob acompanhamento dos órgãos e auxiliares responsáveis por sua fiscalização. A operação seguirá agora para o cumprimento das etapas jurídicas, societárias e estatutárias necessárias à sua conclusão, incluindo as aprovações previstas nas instâncias competentes do Club de Regatas Vasco da Gama. O Vasco considera o resultado um passo relevante para a construção de um projeto sustentável e responsável, que fortaleça a instituição, amplie sua capacidade de investimento e crie condições para o desenvolvimento do clube no longo prazo. O Vasco manterá seus associados, torcedores e o mercado informados sobre os próximos passos. #VascoDaGama #Futebol #Vasco #VascoSAF

197372
Observador 3w

Desde 2022, 928 vítimas de violência doméstica receberam um subsídio de reestruturação familiar totalizando 180 mil euros, enquanto o Parlamento discute possíveis alterações ao regime de apoio. #ViolênciaDoméstica #Subsídio #Igualdade

observador.pt
Violência doméstica. Subsídio ajudou 928 famílias desde 2022
7515
PT Brasil 4w

🚨 Destruir é fácil. Reconstruir deu trabalho. Compartilhe esse vídeo e denuncie. 🇧🇷 Não vamos permitir que a destruição da família Bolsonaro atrase o Brasil mais uma vez. #Vote13 https://t.co/c38DeWo4Xa #Bolsonaro #Reestruturação #Eleições2024

15583
Gustavo Cunha Sep 10

🚨 MINISTÉRIO PÚBLICO DÁ SINAL VERDE E VASCO FICA MAIS PERTO DE DECISÃO SOBRE DIP E UPI O Ministério Público do Rio de Janeiro apresentou nesta quinta-feira (10/09) sua manifestação na Recuperação Judicial do Vasco. O parecer é favorável ao avanço da operação e traz pontos importantes sobre o financiamento DIP, a UPI Equity e as contestações apresentadas por credores. 📌 1️⃣ MP RATIFICA PARECER DOS AUXILIARES O Ministério Público decidiu ratificar os termos da manifestação conjunta da Administração Judicial, Watchdog e Gatekeeper. Os auxiliares do Juízo já haviam entendido que os riscos identificados não eram intransponíveis para a contratação do novo DIP e para o prosseguimento do processo competitivo de alienação da UPI Equity, desde que fossem adotadas as salvaguardas propostas. 💰 2️⃣ FINANCIAMENTO DIP Na análise anterior dos auxiliares, ficou reconhecida a necessidade concreta de recomposição da liquidez da Vasco SAF. Entre as alternativas apresentadas, a proposta da Almirante foi considerada a mais adequada, embora os recursos da linha de crédito — de até R$ 150 milhões — devam ser utilizados conforme as necessidades efetivas de caixa e com acompanhamento da situação financeira da SAF. 🛡️ 3️⃣ ALMIRANTE INCORPOROU NOVAS SALVAGUARDAS Depois das observações feitas pelos auxiliares do Juízo, Vasco e Almirante retomaram as negociações e a proposta vinculante foi modificada. Entre as novas proteções estão: 🔹 Fiança bancária ou seguro-garantia para cobertura do passivo concursal; 🔹 manutenção das garantias caso o controle seja vendido após o período de lock-up; 🔹 obrigação vinculante da Nova SAF de manter o fluxo financeiro destinado ao pagamento dos créditos da Recuperação Judicial, extraconcursais e dívidas tributárias; 🔹 mecanismo de arras para os participantes do processo competitivo; 🔹 renúncia ao vencimento antecipado do DIP caso outro investidor vença a disputa pela UPI; 🔹 antecipação de parte do auxílio financeiro referente aos dois anos seguintes, caso a Almirante seja vencedora, com objetivo de contribuir para o encerramento antecipado da Recuperação Judicial. ⚖️ 4️⃣ MP: OBSTÁCULOS FORAM “COMPLETAMENTE SUPERADOS” Esse é um dos trechos mais importantes da manifestação. Segundo o Ministério Público, as limitações que anteriormente existiam porque determinadas salvaguardas dependiam da vontade do proponente e das recuperandas foram: ➡️ “completamente superadas” após a apresentação da emenda à proposta vinculante. 👥 5️⃣ CONTESTAÇÃO DOS CREDORES TRABALHISTAS Um grupo de credores da Classe I havia apresentado forte oposição à estrutura proposta, chegando a pedir a suspensão da fase decisória da venda da UPI Equity e da apreciação dos financiamentos DIP. Agora, o próprio Ministério Público afirma que a mudança nas condições da contratação parece tornar superada a oposição apresentada por esses credores. ✅ 6️⃣ MP NÃO SE OPÕE À HOMOLOGAÇÃO E aqui está a conclusão mais importante do documento: ➡️ O Ministério Público não apresenta oposição à homologação da contratação nos termos da proposta atualizada apresentada pelas recuperandas. ⚠️ IMPORTANTE: isso ainda não é a autorização judicial. O Ministério Público apresentou seu parecer. Quem efetivamente decide sobre os pedidos é o Juízo da 4ª Vara Empresarial. ⏳ AGORA É COM O JUDICIÁRIO O cenário fica desenhado da seguinte maneira: Parecer conjunto dos auxiliares favorável ✅ Salvaguardas incorporadas à proposta ✅ MP ratifica o parecer dos auxiliares ✅ MP entende superada a oposição dos credores ✅ MP não se opõe à homologação ✅ Decisão judicial ⏳ ⚫⚪ Agora, o Vasco aguarda a decisão do Juízo sobre uma das etapas mais importantes de sua reestruturação financeira e societária. #Vasco #RecuperaçãoJudicial #Finanças

19581
Observador Sep 6

O grupo Volkswagen anunciou o fechamento da marca Seat, sendo esta a primeira vítima de uma reestruturação após 100 mil despedimentos e o fechamento de quatro fábricas, levantando preocupações sobre o futuro da Autoeuropa em Portugal. #Volkswagen #Seat #Autoeuropa

observador.pt
Em Espanha, a VW “mata” a Seat. E a Autoeuropa tem futuro?
15769
Observador Sep 4

A ministra francesa da Agricultura anunciou um plano de apoio à agricultura superior a mil milhões de euros, destinado a mitigar os impactos da seca histórica e ondas de calor, prevendo indemnizações, isenções fiscais e a reestruturação do setor. #França #Agricultura #ApoioAgrícola

observador.pt
França apoia agricultura com mais de mil milhões de euros
16367
Atenção, Vascaínos! Sep 3

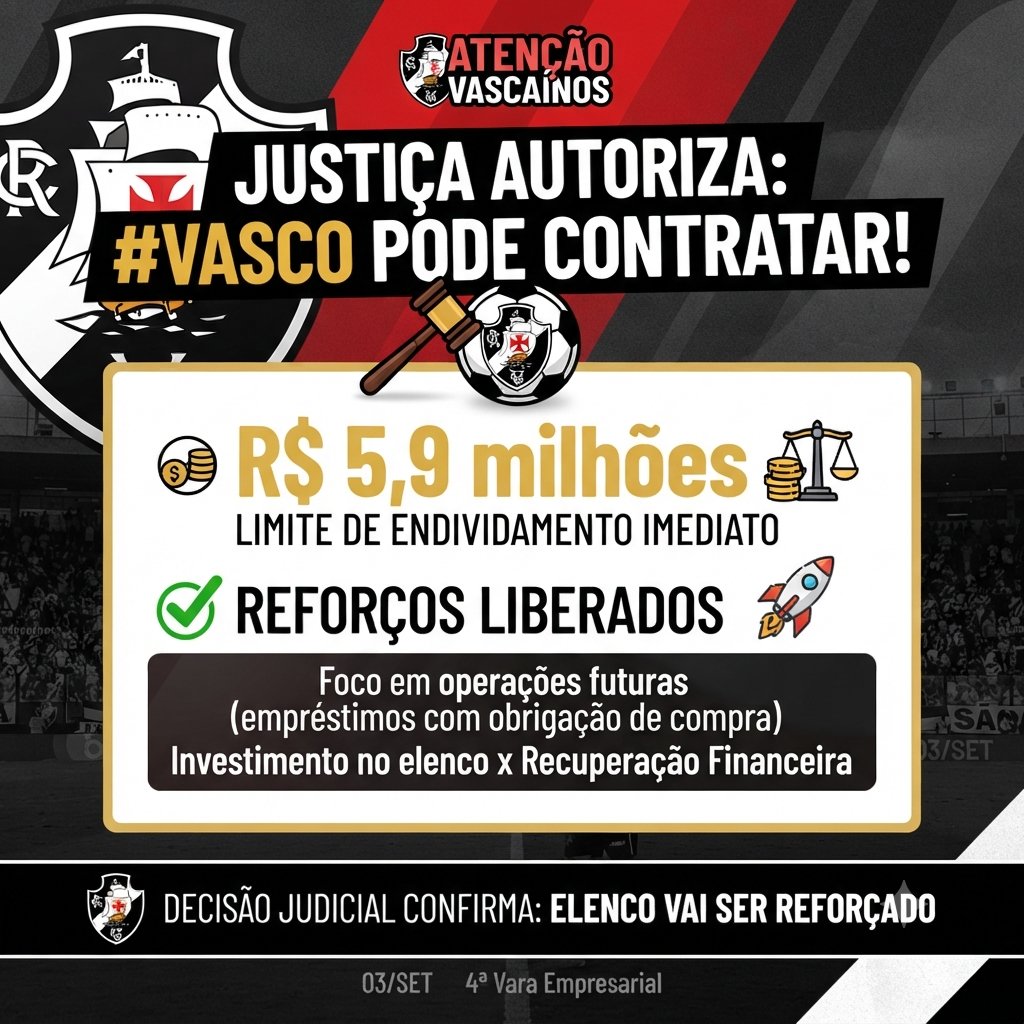
JUSTIÇA PRORROGA PRAZO E AUTORIZA VASCO A FAZER CONTRATAÇÕES A Justiça do Rio de Janeiro tomou uma nova decisão nesta quinta-feira (3) no processo de recuperação judicial do Vasco. A 4ª Vara Empresarial da Comarca da Capital autorizou a prorrogação do prazo para que os auxiliares do Juízo apresentem o parecer conjunto. O novo prazo termina em 4 de setembro. Depois disso, o Ministério Público deverá ser ouvido e o processo terá que voltar para análise do juiz até, no máximo, 9 de setembro. Na decisão, o juiz também cita o acordo anunciado pelo Vasco com a 777 Carioca LLC e afirma que o novo calendário pode dificultar ou até impedir a concretização do financiamento DIP dentro do período da janela de contratações. Diante desse cenário, a Justiça autorizou expressamente as tratativas e os atos necessários para a contratação de jogadores, desde que não gerem um endividamento imediato superior a R$ 5,9 milhões. Contratações acima desse valor também poderão avançar, desde que o impacto financeiro seja projetado para o futuro, como em operações de empréstimo com obrigação de compra. O juiz destacou que é preciso diferenciar endividamento de investimento e afirmou que o fortalecimento do elenco está relacionado à própria atividade econômica do clube e ao objetivo de recuperação financeira. Na prática, jogadores contratados com recursos da receita corrente, sem aumento de endividamento, ou dentro do limite de R$ 5,9 milhões de aumento de passivo, deverão apenas ser comunicados à Justiça. Já operações de maior valor deverão ser estruturadas de forma a não comprometer o caixa no curto prazo, com pagamento posterior, quando a expectativa é que a reestruturação societária e a alienação da UPI possam gerar recursos para investimentos no futebol. A decisão foi assinada pelo juiz tabelar Victor Agustin Jaccoud Diz Torres. Resumo: o Vasco ganhou autorização judicial para continuar trabalhando na montagem do elenco, mas com limites para evitar um aumento imediato e significativo do endividamento. #Vasco #Justiça #Futebol

16490
newscolina Sep 3

🚨 URGENTE A Justiça deu sinal verde para o Vasco avançar nas negociações de jogadores. A 4ª Vara Empresarial do RJ autorizou expressamente o Vasco a avançar nas tratativas e nos atos necessários para contratar jogadores, mesmo enquanto aguarda a decisão sobre o financiamento. O Cruzmaltino poderá realizar operações que gerem até R$ 5,9 milhões em compromissos financeiros imediatos, desde que informe previamente o Juízo. Negócios que ultrapassem esse valor também estão permitidos, desde que a parcela excedente tenha o pagamento postergado, como em um empréstimo com compra obrigatória. Na avaliação do magistrado, investir na montagem do elenco faz parte da própria atividade econômica do clube. A preocupação, porém, é evitar que o Vasco aumente significativamente suas obrigações financeiras no curto prazo. Por isso, contratações mais caras devem priorizar formas de pagamento futuras, considerando o avanço esperado da reestruturação societária e da venda da UPI Equity. O prazo para a manifestação conjunta dos auxiliares da Justiça também foi alterado: eles terão até 4 de setembro para apresentar o parecer, enquanto o processo deve voltar para análise do juiz até 9 de setembro. O magistrado ainda reconheceu que esse novo cronograma pode dificultar a liberação do financiamento antes do fechamento da janela de transferências. Resumindo: o Vasco agora tem autorização para continuar se movimentando no mercado, mas precisa evitar que as novas contratações provoquem um impacto financeiro elevado no curto prazo. 📰 @PodCruzmaltino 📷 CBF #Vasco #Futebol #Transações

39177
Atenção, Vascaínos! Sep 3

JUSTIÇA ADIA PRAZO DE MANIFESTAÇÃO ​A Justiça do Rio de Janeiro atendeu ao pedido conjunto apresentado pelos órgãos de fiscalização e administração judicial e prorrogou o prazo para cumprimento de despachos relativos aos processos de recuperação judicial do Club de Regatas Vasco da Gama e da Vasco da Gama SAF. ​O pedido de dilação foi protocolado nesta quarta-feira, dia 2 de setembro de 2026, pelo administrador judicial (Wald Administração de Falências) em conjunto com a watchdog (Neves, Figueiredo, Cerqueira & Souza Advogados) e o gatekeeper (Gussem e Lemos Basto Advogados Associados). ​De acordo com o documento submetido à 4ª Vara Empresarial da Comarca da Capital, o adiamento até a próxima sexta-feira, 4 de setembro de 2026, foi motivado por fatos supervenientes, com destaque para o fechamento do fluxo de caixa da Vasco SAF referente ao mês de agosto de 2026, finalizado na data atual. ​A medida garante que a análise técnica e a prestação de informações ao juízo ocorram com base nos dados financeiros consolidados do último mês, assegurando rigor e transparência no andamento do processo de reestruturação financeira da instituição. #Justiça #VascoDaGama #RecuperaçãoJudicial

16728
Vessoni Sep 1

RESPOSTA ENVIADA!!! Os idealizadores da Safiel enviaram uma carta ao presidente Osmar Stabile aceitando a proposta pública do mandatário do Corinthians, que inclui a quitação da Neo Química Arena; A SaFiel pediu à diretoria uma reunião urgente. A carta ainda pede que o clube informe a data, horário e composição dos representantes do Timão; A Safiel sugere ainda a assinatura do acordo de confidencialidade (NDA) e instalação de data room, que permite a disponibilização de documentos e propostas de maneira transparente para conselheiros, sócios e torcedores; A SAFiel, que voltou a se colocar à disposição de mais esclarecimentos, diz ainda na carta que no encontro espera uma autorização formal para que a SAFiel inicie as tratativas junto à Caixa para negociar a quitação, assunção ou reestruturação da dívida relativa à Neo Química Arena; O grupo também afirma que, após a assinatura, parte da receita obstruída pela garantia de financiamento da Arena seria liberada por até 12 meses. Na prática, a medida aumentaria a disponibilidade financeira do Corinthians, já que parte dos valores atualmente retidos como garantia poderia voltar aos cofres do clube; #Corinthians #Safiel #Corinthians #Safiel #Futebol

13347
DataFut Aug 25

Agência do FP Financeiro (ANRESF) estabeleceu uma RESTRIÇÃO AO GRÊMIO para CONTRATAR NOVOS JOGADORES; O Imortal só poderá contratar novos jogadores com a autorização do órgão‼️🇪🇪 Essa medida aconteceu pois o clube gaúcho entrou com um pedido de plano coletivo de dívidas na CNRD. As contratações serão liberadas apenas SE: - A soma do gasto de contratações foi inferior ou igual aos das vendas. - Não houver aumento do gasto do salário dos jogadores Existe a opção do Grêmio negociar com o órgão um plano de reestruturação, nesse caso, a agência estabeleceria regras a serem cumpridas na gestão nas contas do clube durante duas temporadas. Via @_rodrigomattos_ (UOL) 📸Lucas Uebel/Grêmio #Futebol #Grêmio #Contratações

13379
Kiritkumar Gentilal Aug 10

"O Negócio do Século de Vieira: Como se Livrou de 160 Milhões em Dívidas" O antigo presidente do Benfica ficou livre da dívida. O banco ficou com as acções — e a fugir delas."" Uma história antes da história A avó de uma amiga minha ficou viúva há uns anos e, com ela, herdou uma dor de cabeça: o marido tinha deixado dívidas de que ninguém na família sabia bem a dimensão. Antes de assinar seja o que for, a minha amiga levou-a ao advogado. E o advogado explicou-lhe uma coisa que a lei portuguesa prevê há mais de século e meio: uma herança pode ser aceite de duas maneiras. Pode aceitar-se "pura e simplesmente" — nesse caso, fica-se com tudo, o bom e o mau, e se as dívidas forem maiores do que os bens, paga-se a diferença do próprio bolso. Ou pode aceitar-se "a benefício de inventário" — fica-se com o que a herança tiver de bom, mas nunca se responde por mais do que aquilo que ela vale. Se a dívida for maior do que a casa e as poupanças do falecido, essa diferença simplesmente desaparece; não sai do bolso do herdeiro. A avó da minha amiga escolheu esta segunda opção, e dormiu descansada. Guardo esta história porque é, sem exagero nenhum, a chave para perceber o que aconteceu este mês com o Novobanco e as empresas de Luís Filipe Vieira. Só que, em vez de uma família a lidar com um advogado, temos um banco a lidar com uma norma internacional de contabilidade chamada IFRS 10. E o resultado, tecnicamente, é o mesmo: ficar com o que interessa, sem ficar com o resto. Vamos por partes, e por ordem cronológica, porque esta história começa muito antes da notícia desta semana. 2017 e antes — como nasceu a dívida Luís Filipe Vieira, na altura presidente do Sport Lisboa e Benfica, tinha um grupo de empresas imobiliárias — entre elas a Promovalor e a Inland. Estas empresas foram, ao longo de anos, financiadas pelo Banco Espírito Santo (BES) com centenas de milhões de euros. Em 2017, a dívida total deste grupo económico rondava os 400 milhões de euros. Essa dívida tinha duas partes bem diferentes, e é essencial perceber a diferença desde já: Primeira parte — 160 milhões de euros em VMOC. VMOC quer dizer "Valores Mobiliários Obrigatoriamente Conversíveis". Explicando sem jargão: é um instrumento financeiro em que se empresta dinheiro com uma condição escrita no contrato — se a dívida não for paga até determinado prazo, ela transforma-se automaticamente em acções da empresa devedora. Ou seja, deixa de ser dinheiro que a empresa deve, e passa a ser propriedade (capital) da empresa que o credor passa a deter. Destes 160 milhões, 90 milhões pertenciam à Promovalor e 70 milhões à Inland. Segunda parte — cerca de 240 milhões de euros em crédito bancário e hipotecário directo. Este era financiamento normal, sem a cláusula de conversão em acções — dinheiro emprestado para construção e promoção imobiliária, com hipotecas sobre os terrenos e edifícios como garantia. Em 2017, para tentar resolver a situação sem décadas de tribunais, o BES/Novobanco e Vieira chegaram a um acordo relativamente à segunda parcela (os 240 milhões de crédito directo): o património imobiliário real do grupo — terrenos e edifícios em Tavira, Loures, Vila Franca de Xira, um hotel Sheraton na Reserva do Paiva, no Brasil, entre outros — foi retirado das empresas Promovalor e Inland e colocado dentro de um fundo de investimento, gerido por uma entidade independente chamada C2 Capital Partners. Este fundo passou a vender os imóveis, ao ritmo do mercado, e a entregar o dinheiro das vendas ao banco, para ir abatendo a dívida. Em troca de terem cedido este património, o Novobanco ficou a deter cerca de 96% das "unidades de participação" (uma espécie de acções) deste fundo, e Vieira/Promovalor manteve os restantes 4%. O resultado prático desta operação de 2017 foi crucial: a partir daqui os imóveis reais e valiosos deixaram de pertencer à Promovalor e à Inland. Passaram a pertencer ao fundo. As duas empresas ficaram, na prática, sem património de peso — apenas com a dívida que ainda não tinha sido "resolvida" desta forma, ou seja, os 160 milhões de VMOC. 2017–2021 — o Acordo de Capital Contingente e o dinheiro público Quando o Novobanco foi criado a partir dos destroços do BES e vendido ao fundo americano Lone Star, foi assinado um mecanismo chamado Acordo de Capital Contingente (CCA). Este acordo obrigava o Estado português, através do Fundo de Resolução, a injectar capital no Novobanco sempre que este registasse perdas em créditos "podres" herdados do BES que fizessem descer os seus rácios de capital abaixo de um determinado limite. As perdas relacionadas com o grupo Vieira entraram exactamente neste mecanismo. À medida que os créditos e os VMOC deste grupo perdiam valor, o Novobanco ia registando "imparidades" — o termo técnico para dizer "estou a admitir que não vou receber este dinheiro, e vou apontar essa perda nas minhas contas". Essas imparidades geravam prejuízos, e esses prejuízos accionavam pedidos de capital ao Fundo de Resolução, que por sua vez ia buscar esse dinheiro a empréstimos do Estado — ou seja, em última instância, ao contribuinte. Neste período, o Novobanco chegou a provisionar a 100% os 160 milhões de euros dos VMOC — quer dizer, deu esse valor como perdido por completo, nas contas do banco, muito antes de a questão jurídica estar decidida. Uma fatia esmagadora desta perda de 160 milhões acabou por ser coberta, indirectamente, pelas injecções de capital público que o Acordo de Capital Contingente obrigava a fazer. É por isto que é justo dizer que os contribuintes portugueses já pagaram, de facto, uma parte substancial desta história — não porque tenham assinado um cheque com o nome de Vieira escrito, mas porque o mecanismo de resolução bancária funcionou precisamente como uma rede de protecção para as perdas do Novobanco, e estas perdas incluíam esta dívida. Este Acordo de Capital Contingente já terminou. Tinha um prazo e um tecto máximo de injecções, ambos esgotados. É um ponto importante a reter para o fim desta história. O litígio jurídico — o Novobanco tenta travar a conversão Apesar de os VMOC preverem, por contrato, a conversão automática em acções caso a dívida não fosse paga, o Novobanco não aceitou esta conversão de bom grado. Durante anos, o banco contestou-a em tribunal, tentando fazer cancelar essa conversão nos aumentos de capital da Promovalor e da Inland. Porquê resistir a ficar dono de duas empresas, em vez de simplesmente aceitar? Porque, como veremos, "ficar dono" de empresas cheias de dívidas por pagar é um problema, não um prémio. Fevereiro de 2026 — o Supremo Tribunal dá razão a Vieira Em Fevereiro de 2026, o Supremo Tribunal de Justiça decidiu esta disputa a favor de Luís Filipe Vieira. A decisão final obrigou o Novobanco a reconhecer aquilo que o contrato dos VMOC sempre tinha previsto: a conversão da dívida em acções. Na prática, o banco tornou-se, de um dia para o outro, o accionista maioritário das duas sociedades — com 66% do capital da Promovalor e 63,3% do capital da Inland. Para Vieira, este foi o desfecho que procurava: os 160 milhões de euros de dívida pessoal e do grupo, contraídos ainda no tempo do BES, ficaram legalmente extintos. Em troca, entregou ao banco a propriedade maioritária de duas empresas — que, como já vimos, tinham sido esvaziadas do seu património real em 2017. Do lado das contas do Novobanco, esta conversão não trouxe surpresas de maior a este nível específico: como a dívida de 160 milhões já estava provisionada a 100% havia anos, a decisão do Supremo não teve impacto adicional relativamente a este valor. O dinheiro, por assim dizer, já tinha sido dado como perdido antes mesmo de o tribunal decidir. O tamanho real do problema — de onde vêm os 278 milhões Aqui está o ponto que costuma confundir mais gente: se os 160 milhões de VMOC foram "limpos" através da conversão em acções, porque é que a notícia fala de um buraco de 278 milhões de euros nestas empresas? A resposta está na diferença entre a dívida total do grupo e a parcela que foi coberta pelos VMOC. Recorde-se: a dívida total em 2017 era de cerca de 400 milhões. Destes, apenas 160 milhões estavam ligados aos VMOC. Os restantes cerca de 240 milhões eram crédito bancário directo — a dívida que, em 2017, ficou associada ao fundo de imóveis, mas que continuou, tecnicamente, registada como passivo das próprias empresas Promovalor e Inland, à espera de ser paga pelas vendas dos imóveis. Ao longo de quase uma década de incumprimento, esta segunda parcela foi acumulando juros de mora e encargos — cerca de 38 milhões de euros adicionais. A conta soma-se assim: • Dívida global do grupo em 2017: aproximadamente 400 milhões de euros • Menos os 160 milhões de VMOC, extintos pela conversão em acções: fica um remanescente de cerca de 240 milhões • Mais os juros de mora e encargos acumulados ao longo dos anos: mais cerca de 38 milhões • Total do passivo actual das duas sociedades: 278 milhões de euros Este é, portanto, o "buraco" que hoje consta das contas da Promovalor e da Inland, e que nada tem a ver com os VMOC já resolvidos — é o que sobrou da outra fatia da dívida, a que nunca foi convertida em capital. E que garantias existem para pagar estes 278 milhões? Apenas o que resta do património no fundo gerido pela C2 Capital Partners. Quando os imóveis lá foram colocados em 2017, foram avaliados, na altura, num valor bruto de cerca de 244 milhões de euros — uma avaliação que se veio a revelar largamente inflacionada. À medida que os terrenos e edifícios foram sendo colocados à venda no mercado real (por exemplo, o Sheraton na Reserva do Paiva, no Brasil, vendido há cerca de um mês ao grupo hoteleiro português Vila Galé), os valores obtidos ficaram muito abaixo dessas avaliações antigas. Hoje, estima-se que o que resta por vender no fundo — que inclui ainda terrenos como os Páteos da Luz em Tavira, a Quinta dos Salgados em Santa Iria da Azóia, o Parque Oriente em Loures e a Quinta do Cochão em Vila Franca de Xira — valha entre 80 e 100 milhões de euros. Ou seja: mesmo que o banco consiga vender tudo o que resta no fundo pelo melhor preço possível, recuperará apenas entre 80 e 100 milhões para abater um passivo de 278 milhões. Mais de 170 milhões de euros deste "buraco" nunca serão pagos a ninguém — simplesmente deixarão de existir, por impossibilidade de cobrança, quando as empresas vazias forem, mais cedo ou mais tarde, extintas. Porque é que o banco não soma este buraco às suas próprias contas Chegamos aqui ao ponto mais técnico, mas também ao mais importante — e é aqui que a história da avó da minha amiga volta a fazer sentido. O Novobanco tem 66% e 63,3% do capital destas duas empresas. Bastaria isso, em contabilidade tradicional, para ser obrigado a somar às suas contas todos os activos e passivos delas — incluindo o "buraco" de 278 milhões. Mas a contabilidade moderna, através da norma internacional IFRS 10, deixou de olhar apenas para quem tem a maioria das acções. Passou a olhar para quem tem controlo efectivo — ou seja, quem manda de facto na empresa. A IFRS 10 exige três condições, todas em simultâneo, para que uma empresa seja obrigada a "consolidar" outra nas suas contas: 1. Ter poder — o direito e a capacidade real de dirigir as decisões operacionais e financeiras relevantes da empresa. 2. Ter exposição a resultados variáveis — ter direito aos lucros, ou estar exposto aos prejuízos, dessa empresa. 3. Ter capacidade de usar esse poder para influenciar esses resultados. O Novobanco fez uma escolha deliberada: apesar de ter a maioria do capital, recusou-se a nomear administradores próprios para os órgãos sociais da Promovalor e da Inland. Sem gente sua na gestão, o banco não assina cheques, não aprova orçamentos, não decide contratações nem vendas do dia a dia dessas empresas. A gestão formal continua, hoje, nas mãos do próprio Luís Filipe Vieira. Ao provar aos auditores externos e ao Banco Central Europeu que é, de facto, um accionista passivo e bloqueado — dono do papel, mas sem mão na engrenagem —, o Novobanco cumpre os critérios técnicos para não ser obrigado a consolidar estas duas sociedades. É exactamente a lógica do "benefício de inventário": aceitar a propriedade formal, sem aceitar a responsabilidade integral pelas dívidas associadas a essa propriedade. Como é que isto aparece, então, nas contas do banco? Se as empresas não entram "linha a linha" nas contas do Novobanco, como é que o banco as regista? A resposta divide-se em duas partes bem distintas, e vale a pena perceber esta divisão com clareza, porque é aqui que está o "coração" financeiro de toda a operação: As empresas (Promovalor e Inland) — ficam de fora do balanço. O banco regista as suas acções nestas duas empresas como um activo financeiro avaliado ao "justo valor" — e esse justo valor, dado o estado das empresas, é de 0 euros. O passivo de 278 milhões que está dentro delas não entra nas contas do banco. O fundo de investimento (gerido pela C2 Capital Partners) — entra no balanço. Como o Novobanco detém cerca de 96% das unidades de participação deste fundo — que é uma entidade separada, gerida de forma independente, sem as dívidas das empresas de Vieira — regista o valor desta participação ao seu justo valor de mercado: os já mencionados 80 a 100 milhões de euros em imóveis por vender. Explicando de outra forma: o banco leva para dentro de casa o que ainda vale dinheiro (a fatia dos imóveis no fundo), e deixa cá fora o que só tem dívidas (as próprias empresas). É esta divisão, tecnicamente permitida pelas regras internacionais, que suscita a pergunta moral com que qualquer leigo fica ao ler esta notícia. Porque não reergue as empresas, e porque não as fecha já Uma pergunta óbvia surge aqui: se o Novobanco tem mais de 60% do capital destas empresas, porque não usa esse poder para as reerguer, ou, em alternativa, para simplesmente as liquidar de vez, já que valem zero? Reerguer não é opção. Fazê-lo exigiria ao banco injectar dezenas ou centenas de milhões de euros novos nestas sociedades para pagar credores e tentar pôr um negócio a funcionar — só que não há negócio nenhum para pôr a funcionar. A Promovalor e a Inland não produzem nada, não têm fábricas nem prestam serviços; eram apenas holdings imobiliárias, e o património imobiliário real já foi retirado delas em 2017. Não há nada para salvar. Além disso, o Banco Central Europeu proíbe, em termos gerais, que bancos comerciais funcionem como promotores imobiliários ou injectem capital novo em empresas insolventes de clientes, precisamente porque isso destruiria os seus próprios rácios de capital. Liquidar também não é simples. Para pedir a liquidação ou insolvência de uma empresa da qual se é accionista maioritário, é normalmente necessário assumir primeiro o seu controlo formal: convocar uma assembleia geral, destituir a gerência actual (neste caso, a de Vieira), nomear administradores próprios, e só depois avançar com o processo de insolvência. O problema é que, no preciso momento em que o Novobanco nomeasse os seus próprios administradores e assumisse a gestão, activaria exactamente o critério de "controlo" da norma IFRS 10 que até aqui evitou cuidadosamente. Nesse instante, o buraco de 278 milhões entraria directamente para o balanço do banco, contaminando os seus rácios financeiros — antes mesmo de um tribunal decretar a liquidação, processo que pode demorar anos na justiça portuguesa. Além disso, quem assume a gestão de uma empresa em situação de insolvência iminente pode ficar exposto a responsabilidades legais e fiscais sobre dívidas passadas, incluindo eventuais dívidas à Autoridade Tributária ou à Segurança Social — mais um motivo para o banco preferir manter-se à distância. Por fim, uma liquidação das empresas em si não traria dinheiro nenhum ao banco, porque elas já não têm bens — o dinheiro que ainda há para recuperar está todo dentro do fundo de imóveis, e esse processo de venda já está em curso, independentemente do destino formal das duas sociedades. O resultado é uma espécie de "coma induzido": o banco não reergue as empresas, porque seria deitar dinheiro bom em cima de dinheiro perdido; não as líquida directamente, para não arrastar o passivo para o seu próprio balanço; e tenta, isso sim, vender a sua posição acionista — mesmo que seja por um euro simbólico — a terceiros ou ao próprio Vieira, "empurrando" o problema jurídico para quem o quiser aceitar. Foi exactamente isso que o banco tentou fazer em Março de 2026, através do exercício de uma opção de venda das suas acções na Promovalor e na Inland — tentativa que falhou "por incumprimento da contraparte", suspeitando-se, sem que a notícia o confirme expressamente, que essa contraparte seja o próprio Vieira. No relatório e contas, o Novobanco garante que vai continuar a procurar formas de se desfazer desta posição. Porque é que alguém quereria comprar acções que valem zero? Aqui vale a pena parar num pormenor que costuma intrigar quem segue este caso pela primeira vez. Se o Novobanco avalia as suas acções da Promovalor e da Inland em zero euros, porque é que, em Março de 2026, havia aparentemente alguém do outro lado disposto a comprá-las — numa operação que só não avançou por, segundo a notícia, "incumprimento da contraparte"? Antes de continuar, uma ressalva importante: a notícia não identifica quem era essa contraparte. A suspeita, levantada por órgãos de comunicação social e não confirmada pelo banco, é que possa ter sido o próprio Luís Filipe Vieira. É uma hipótese plausível — ele é, afinal, quem continua a gerir estas empresas, e seria o comprador mais óbvio de uma posição que, no fundo, já controla na prática — mas continua a ser apenas isso: uma hipótese. O raciocínio que se segue explora este cenário por ser o mais instrutivo, não porque esteja estabelecido como facto. Dito isto, a pergunta mantém-se válida mesmo em abstracto: porque é que alguém compraria "nada"? A resposta está em perceber que "zero" é o valor de liquidação — o que sobraria para um accionista se a empresa fosse fechada hoje e todas as dívidas pagas primeiro. Não é o valor de uso. Imagine-se uma casa arruinada, com uma hipoteca maior do que aquilo que ela vale — o banco, sabendo que nunca vai recuperar todo o dinheiro através dela, muitas vezes nem se dá ao trabalho de a executar, porque dá mais despesa do que proveito. A casa "vale zero" no papel, mas continua a ser um tecto, uma morada, uma estrutura que alguém pode ocupar e usar, sem nunca ser obrigado a pagar a hipoteca por inteiro. É exactamente esta lógica que se aplica à Promovalor e à Inland. Quem quer que controle estas empresas — hoje Vieira, enquanto gestor de facto — decide os contratos que assinam, o uso que fazem da estrutura jurídica, o destino do que ainda resta. E nunca é obrigado, só por deter ou controlar as acções, a pagar do seu próprio bolso a dívida de 278 milhões que lá dentro dorme, porque essa dívida é da empresa, uma pessoa colectiva distinta, e não da pessoa que a gere ou possui. É este o activo real que se procura quando se procura comprar "nada": não património, mas controlo, protegido pela responsabilidade limitada. Portugal já viu este mecanismo em acção antes, embora noutro contexto. Em 2008, o Estado português nacionalizou o falido Banco Português de Negócios (BPN) por um valor simbólico de um euro. Não porque o banco valesse, literalmente, um euro, mas porque o seu valor de liquidação era negativo — tal como o das empresas de Vieira hoje —, e o preço simbólico serviu apenas para formalizar a transferência do controlo. A diferença crucial é que o Estado, ao nacionalizar, aceitou também as dívidas do BPN, por ter um interesse público a defender. Um comprador privado das acções da Promovalor ou da Inland não teria essa obrigação: herdaria o controlo, sem herdar a exigência de pagar as dívidas com património pessoal. O economista Adam Smith já tinha avisado, há mais de dois séculos, sobre este tipo de separação entre quem controla e quem responde: observou que quem gere dinheiro alheio raramente lhe dedica o mesmo cuidado vigilante que dedicaria ao seu próprio. A ideia aplica-se aqui de forma quase inversa, mas com a mesma raiz — se ninguém está exposto ao custo total das más decisões do passado (nem o Novobanco, que não quer gerir, nem quem quer que venha a controlar as empresas, que não paga pessoalmente a dívida), o incentivo para alguém resolver de vez o problema de fundo — os 278 milhões por cobrar — torna-se praticamente nulo. A "casa arruinada" fica na rua, meio abandonada, precisamente porque a ninguém compensa assumir o custo de a demolir. Quem pagou, e quem vai pagar, no final de contas Chegados aqui, faz sentido separar duas perguntas que costumam confundir-se: uma é técnica ("isto é legal?"), a outra é moral ("isto é justo?"). Do ponto de vista técnico e regulatório, a resposta é relativamente simples: sim, o Novobanco está a aplicar correctamente as regras internacionais de contabilidade, e o Banco Central Europeu prefere mesmo que assim seja — obrigar o banco a consolidar um passivo de 278 milhões de euros que não escolheu, e sobre o qual não tem controlo de gestão, fragilizaria desnecessariamente a sua posição de capital. A questão moral é mais incómoda, e tem duas camadas. A primeira camada é sobre quem já pagou. Os 160 milhões de euros de dívida ligados aos VMOC foram, na prática, absorvidos pelo sistema de resolução bancária português ao longo dos anos em que o Acordo de Capital Contingente esteve activo — o que quer dizer, em bom português, que uma fatia esmagadora deste valor acabou coberta por injecções de capital público no Novobanco, financiadas por empréstimos do Estado. Some-se a isto uma fatia adicional de perdas relacionadas com a insuficiência das garantias do crédito de 240 milhões — estima-se que o impacto total, directo e indirecto, do grupo económico de Vieira sobre as contas cobertas pelo mecanismo de resolução tenha rondado os 200 a 300 milhões de euros. Dizer que "os portugueses pagaram para limpar parte da dívida de Vieira" é, por isto, uma descrição materialmente correcta. A segunda camada é sobre a assimetria entre o cidadão comum e o grande devedor. Se uma família comum deixar de pagar a prestação da casa, o banco fica com a casa, a família perde o imóvel, e continua a dever a diferença — com o risco de penhora de salário e de bens futuros. No caso de um grande devedor do sistema, existem instrumentos como os VMOC, fundos de reestruturação e mecanismos de capital contingente que permitem "limpar" formalmente o passivo pessoal, isolar o património ainda valioso para o credor, e distribuir o prejuízo residual pelo sistema financeiro e, em última instância, pelo contribuinte. É um duplo padrão real, mesmo que nenhuma das partes envolvidas esteja, tecnicamente, a infringir a lei. E agora? O risco para o contribuinte, hoje, é zero Há, no entanto, uma boa notícia nesta história, que raramente é dita com a mesma clareza com que se conta o resto: relativamente aos 278 milhões de euros que ainda restam nestas duas empresas, o risco para o contribuinte português é, hoje, nulo. Há três razões concretas para isto. Primeira: o Acordo de Capital Contingente que ligava as perdas do Novobanco ao Fundo de Resolução já terminou, com o seu prazo e tecto máximo esgotados. O Novobanco é hoje um banco privado, rentável, maioritariamente detido pelo grupo financeiro francês BPCE. Qualquer perda futura relacionada com este processo terá de ser absorvida pelos accionistas privados do banco, não pelo Estado. Segunda: esta dívida específica de 278 milhões já está, segundo a própria notícia, provisionada a 100% pelo banco — ou seja, o Novobanco já deu este valor como perdido nas suas próprias contas, com impacto já assumido no passado. A recusa em consolidar as duas empresas em 2026 serve, precisamente, para impedir que esta dívida antiga "ressuscite" e volte a afectar o balanço actual da instituição — mas o impacto financeiro, no que toca ao banco, já foi contabilizado. Terceira: os 278 milhões continuam registados como passivo dentro da Promovalor e da Inland, e, como o Novobanco nunca deu qualquer garantia pessoal por estas dívidas nem assumiu a gestão das empresas, esse passivo está "fechado" dentro delas. Se as empresas entrarem, no futuro, em liquidação ou insolvência final, o processo simplesmente encerra sem que os credores consigam cobrar — porque não há património para o fazer. A dívida extingue-se por impossibilidade de cobrança, sem que o Estado ou o contribuinte sejam chamados a pagar mais um cêntimo. Para terminar Voltemos, para fechar, à avó da minha amiga. Quando ela aceitou aquela herança "a benefício de inventário", ninguém achou que estivesse a fazer batota — estava apenas a usar uma protecção legal que existe, precisamente, para que um cidadão comum não seja arrastado para dívidas que nunca escolheu contrair. O Novobanco fez, tecnicamente, a mesma escolha. A diferença é que o "falecido", neste caso, é um grupo de empresas cujo colapso teve origem em créditos concedidos com pouco critério ainda no tempo do BES, cujas perdas já foram, em larga medida, cobertas por dinheiro público ao longo de quase uma década, e cujo devedor original viu a sua responsabilidade pessoal extinta por um instrumento contratual que ele próprio assinou décadas antes de este desfecho estar decidido. A lei está a ser cumprida, ponto por ponto. Fica apenas a pergunta que a lei, por definição, não responde: se o pequeno herdeiro e o grande banco têm ambos o direito de dizer "não aceito mais do que aquilo que a herança vale", porque é que, olhando para trás, é sempre o mesmo lado da sociedade que acaba a pagar a diferença primeiro? #Novobanco, #Luís Filipe Vieira, #Promovalor, #Inland, #VMOC, #IFRS10, #Fundo de Resolução, #BES, #Lone Star, #banca portuguesa, #contabilidade, #imparidades, #dívida, #explicador

707
Botafogo F.R. Aug 8

Informe de Gestão Em 14 de maio, a nova gestão da SAF Botafogo iniciou um amplo processo de reestruturação, com a implementação de um Plano Estratégico de 100 dias. Para esse período, foram estabelecidos os seguintes objetivos: • Realizar uma auditoria completa das finanças da SAF; • Revisitar contratos, reduzir despesas, criar novos protocolos internos e redefinir diretrizes de gestão, scout, contratações e política salarial do Departamento de Futebol; • Intensificar o diálogo e a negociação direta com os credores do Plano de Recuperação Judicial, inclusive por meio de reuniões presenciais, reafirmando nosso compromisso com a transparência e a construção de soluções; • Trabalhar pela manutenção e renovação dos atletas considerados estratégicos para a continuidade do projeto esportivo; • Equilibrar a composição do elenco entre experiência e juventude, construindo uma equipe sustentável e competitiva, com espaço para a integração e valorização dos atletas formados nas categorias de base; • Restabelecer as conexões institucionais com o mercado, fortalecendo o relacionamento com entidades governamentais, clubes, agentes e demais participantes do ecossistema do futebol; • Apresentar às lideranças do Clube um cenário realista para os próximos três anos, estabelecendo diretrizes claras para a reconstrução e o crescimento sustentável da SAF. Ao longo desses primeiros meses, foram alcançados avanços relevantes em todas as frentes estabelecidas. Algumas decisões exigiram medidas difíceis e, por vezes, impopulares. No entanto, todas elas foram tomadas com responsabilidade, transparência e foco na sustentabilidade financeira, na estabilidade institucional e na competitividade esportiva. Essas medidas representam etapas fundamentais para a estabilização da SAF e para a construção de bases sólidas que permitam ao Botafogo retomar o caminho do crescimento sustentável, fortalecer sua credibilidade e voltar a disputar títulos de forma consistente. A SAF Botafogo segue executando seu plano de reestruturação sob a liderança do CEO Eduardo Iglesias, contando com a colaboração permanente do Presidente do Botafogo de Futebol e Regatas, João Paulo N. Magalhães Lins, e em alinhamento com o investidor Gabriel de Alba (GDA), cujo apoio financeiro e institucional tem sido decisivo para a implementação das medidas previstas e para a construção de um novo ciclo de crescimento do Clube. Os desafios permanecem relevantes, mas os avanços já alcançados reforçam a convicção de que o Botafogo está construindo bases sólidas para um futuro financeiramente sustentável, esportivamente competitivo e institucionalmente forte. SAF BOTAFOGO #Futebol #Gestão #Sustentabilidade

40942
Gabriel Sá Aug 5

EXCLUSIVO: O São Paulo está perto de trocar a empresa responsável pela venda de ingressos e gestão de sócio torcedor. O clube não renovará com a Total Acesso e encaminhou um acordo de cinco anos com a Ticketmaster. A negociação inclui uma operação de antecipação de receitas de cerca de R$ 140 milhões. Destes, R$ 110 milhões são do contrato de ST e ticketing (devolução do clube ao longo do tempo de vínculo, com taxa de juros) e R$ 30 milhões referentes à exploração do camarote corporativo 29A, de 595 lugares. Apurei que as partes estão na fase de troca de minutas contratuais. O acordo, que ainda terá que ser aprovado pelo Conselho Deliberativo, ocorre em meio a questionamentos internos sobre o processo de concorrência e após o surgimento de uma nova proposta apresentada pela empresa dinamarquesa NewC. O que apurei é que a NewC participou regularmente do processo de concorrência promovido pelo São Paulo e chegou à reta final, sendo preterida pela Ticketmaster. Nos últimos dias, representantes da empresa passaram a se reunir com integrantes de diferentes grupos políticos do clube para apresentar uma nova estrutura financeira. Um dos conselheiros presentes em um dos encontros, que pediu para não ser identificado, afirmou à reportagem: "Há cerca de 15 dias, participei de reunião com um dos sócios da empresa, mas não vi documentos. O que comentaram é que a proposta seria na casa dos R$ 500 milhões, um aporte para cobrir toda a dívida bancária e outras dívidas onerosas. O financiamento seria de longo prazo, 8 a 10 anos, e as garantias seriam receitas de bilheteria e outras receitas do estádio. Para formar opinião eu precisaria ver a proposta oficial, com todos os termos e condições". Apurei que a apresentação da NewC aos conselheiros mostra que a proposta incluiria sócio torcedor, venda de ingressos e firmaria compromisso com o direito de superfície do Morumbis pelo prazo de retorno do valor a ser aportado. Procurada pelo UOL, a NewC preferiu não comentar o assunto. O São Paulo, por sua vez, respondeu aos contatos. A respeito do atual processo, o clube informa que “a Diretoria e a comissão responsável pela avaliação concluíram sua análise técnica e encaminharam suas conclusões para as etapas de governança previstas no processo”. O Tricolor acrescenta que “neste momento, está sendo elaborada a minuta contratual”, mas ressalta que a contratação “ainda depende da conclusão dos processos internos de governança, incluindo as aprovações pelos órgãos competentes”. Em relação às especulações sobre a NewC, o São Paulo confirmou que a empresa apresentou, por iniciativa própria e ao lado de um parceiro financeiro, uma proposta para estruturar um Fundo de Investimento Imobiliário envolvendo o direito de superfície do MorumBIS. O clube destacou que, “por se tratar de uma operação de natureza financeira e patrimonial, distinta da concorrência para a operação da tiqueteira, essa proposta será analisada em processo próprio e independente, sem qualquer relação com os critérios técnicos e comerciais adotados no edital”. O São Paulo afirmou ainda que aguarda “uma proposta financeira formal do parceiro” e que deve realizar “em breve, uma reunião presencial para tratar do tema”. Por fim, ponderou que “a discussão sobre alternativas para a reestruturação do passivo do clube é legítima”, mas que a medida “deve seguir um processo de avaliação específico e independente”. #SãoPauloFC #Ingressos #NovoAcordo

16409