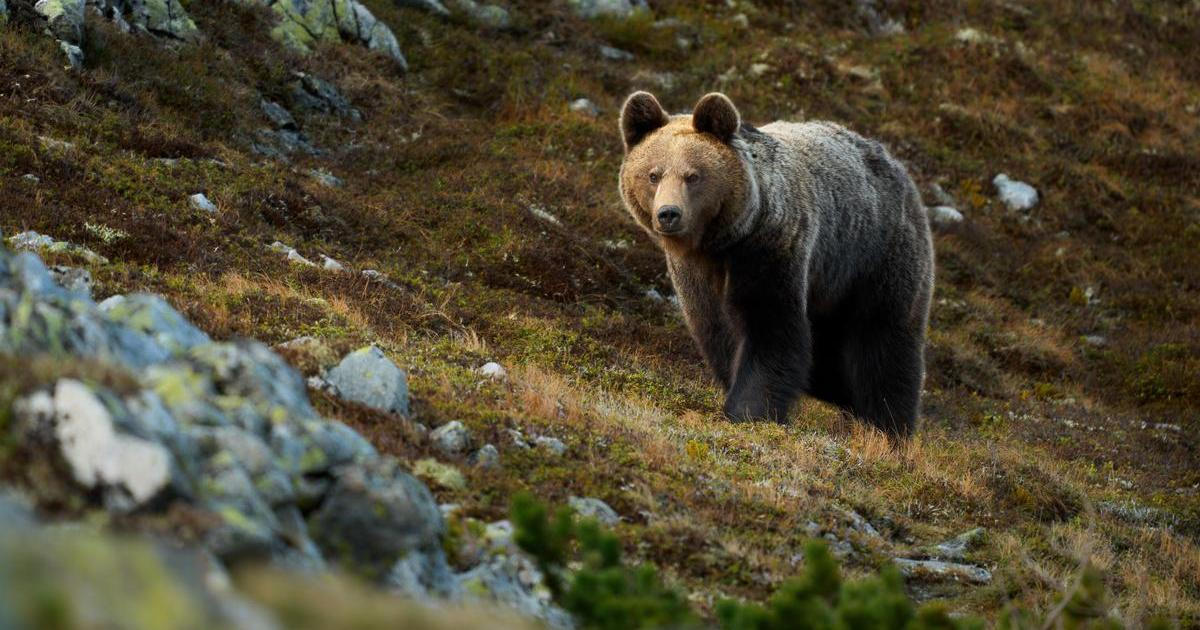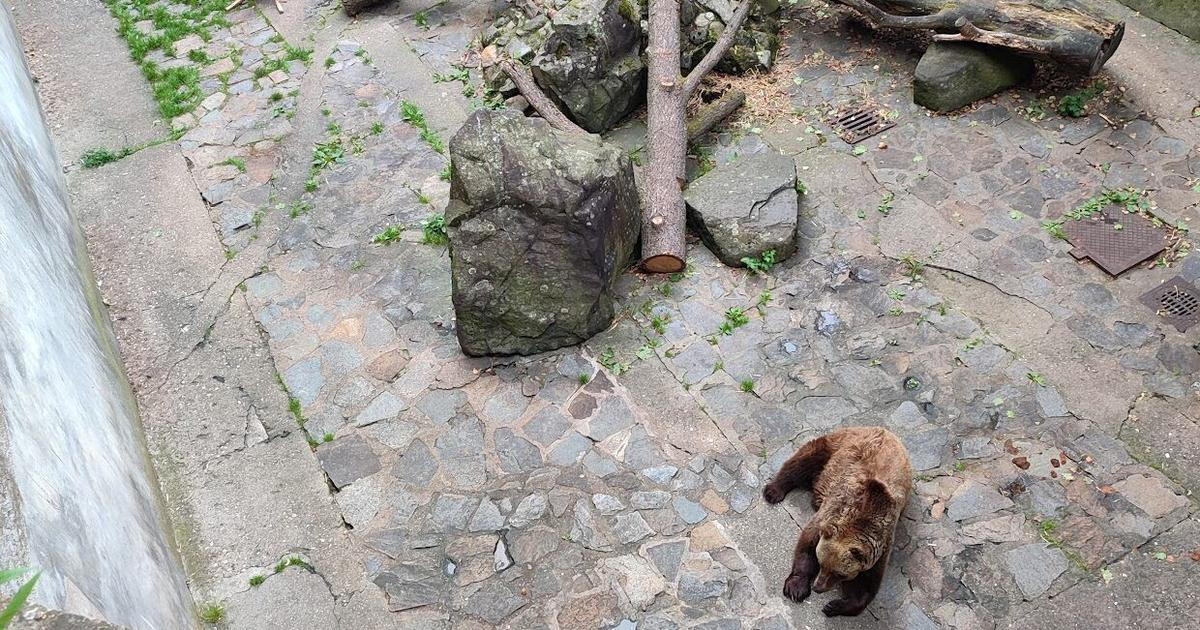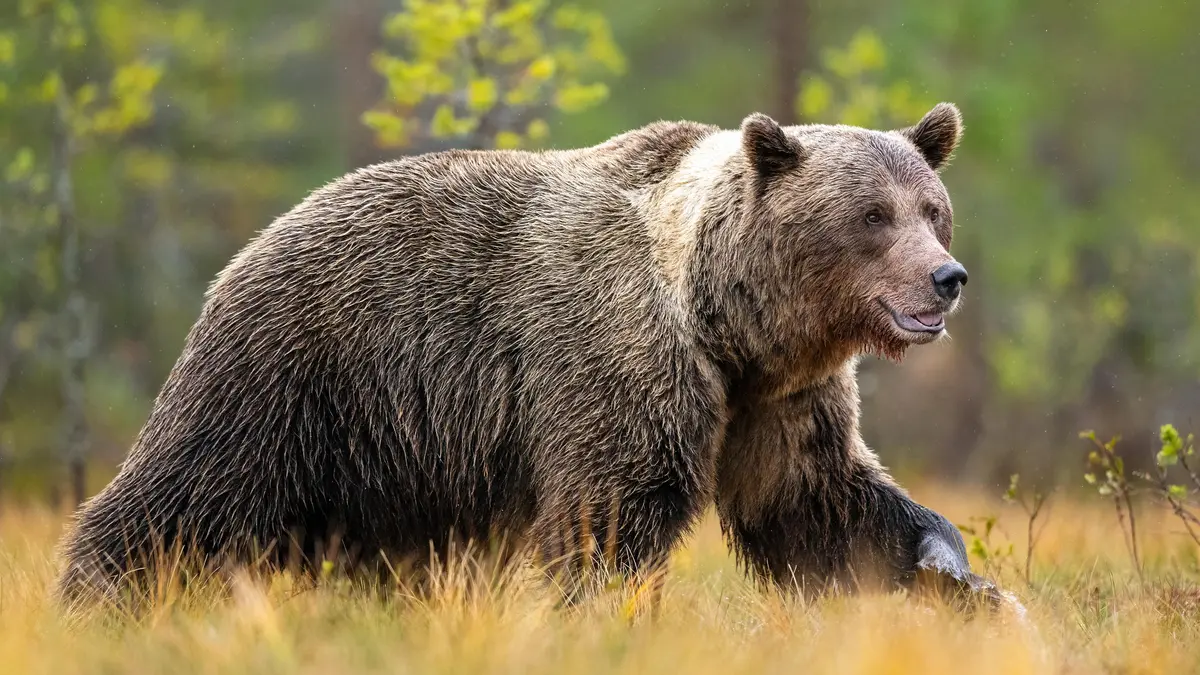
In the Slovak Paradise, there was the first bear attack on a runner, with the animal reacting defensively to the runner's quick and silent movements before fleeing. #medvědi #Beskydy #národnípark (translated)
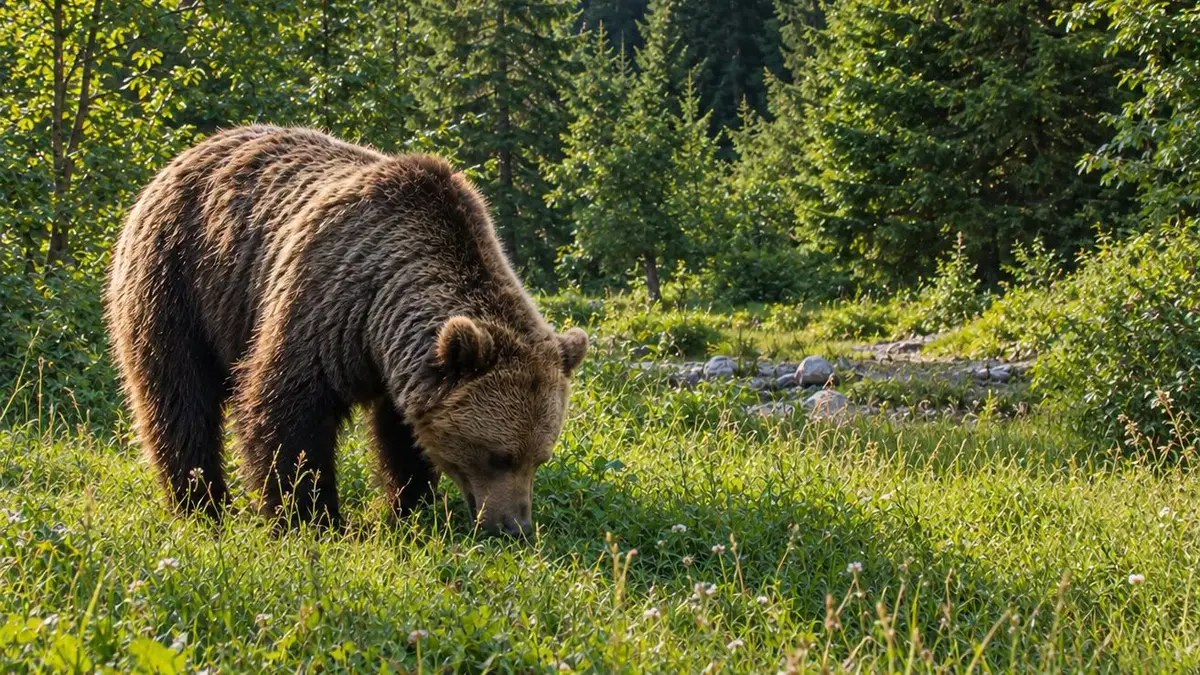
In the Slovak Paradise, there was the first bear attack on a runner, with the animal reacting defensively to the runner's quick and silent movements before fleeing. #medvědi #Beskydy #národnípark (translated)

In Russia, there has been an increase in bear attacks, which have killed more than 20 people in recent months, and authorities are responding by regulating their population and culling the animals, while experts warn that shooting as a solution may not resolve the problem, as hungry animals are increasingly approaching human dwellings. #medvědi #Krasnojarskýkraj #útoky (translated)

Russia plans measures to control the bear population, as this year bears have caused the deaths of at least 22 people, including the most recent case of a man gathering berries in Kamchatka, as the government is considering abolishing hunting quotas and introducing regional limits for these predators. #medvědi #Rusko #bezpečnost (translated)

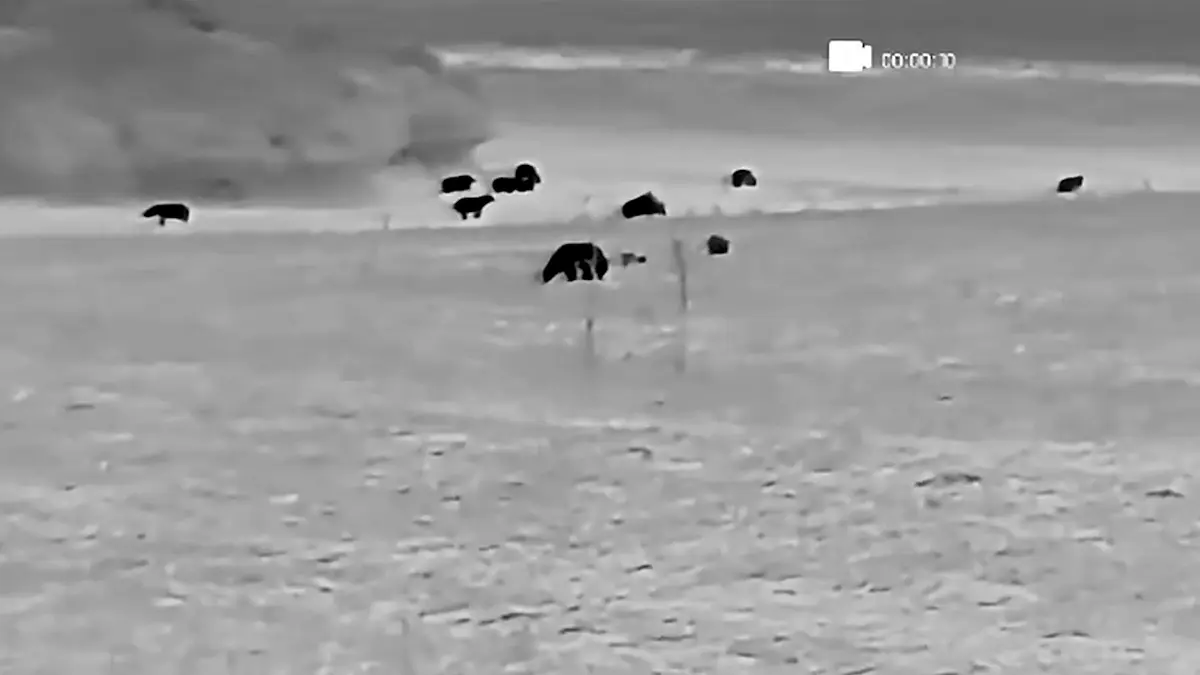
Na poli u slovenské obce Očová bylo zaznamenáno pohyb až 26 medvědů, což se připisuje nedostatku potravy v lesích, což vyžaduje zvýšenou opatrnost ze strany obyvatel v blízkosti kukuřičných polí a zahrad. #medvědi #ochranapřírody #myslivost

V Rusku došlo k sérii smrtonosných útoků medvědů na lidi, což vedlo k obavám o bezpečnost obyvatel a vyvolalo vyšetřování zanedbání úřadů v regulaci této populaci predátorů. #medvědi #Krasnojarsk #bezpečnost

Zoolog Martin Duľa upozorňuje na selhání Slovenska v prevenci medvědích útoků na lidi, které vzrostly kvůli dostupnosti potravy v blízkosti lidských sídel, a zdůrazňuje potřebu systematického přístupu k řešení problému namísto emocemi řízené politické debaty. #medvěd #Slovensko #útok

Zooložka Eva Filipczyková, po šestnácti letech výzkumu medvědů, varuje před prodloužením chovu medvědů v Českém Krumlově do roku 2030, protože čtyři roky čekání v nevhodných podmínkách jsou pro tyto zvířata příliš dlouhé. #medvědi #ČeskýKrumlov #ochranaživotů

V obci u Žiliny se obyvatelé obávají vycházet ven kvůli blízké přítomnosti devíti medvědů, kteří se nikdy dříve nepřiblížili k domům tak blízko, ačkoli zatím došlo k jedinému útoku, který skončil zraněním běžce. #medvědi #bezpečnost #Slovensko

Tohle bude dlouhé... Tento 👇můj příspěvek včera získal jistou míru popularity a vyvolal relativně bouřlivé reakce nejenom od @ViralErik, ale i od širší investiční komunity. Neměl jsem včera čas věnovat se detailům, ale za svým tvrzením si ze zkušenosti stojím a pokud mi věnujete pár minut čtení, dodám vám reálná data. Erikův původní příspěvek prezentuje 15 % p. a. po dobu 40 let na jednorázové investici 500 000 Kč (bez dalšího přihazování do tohoto balíku peněz) jako realistický „slušný start”, vedoucí na budoucí celkovou hodnotu investice přibližně 134 milionů Kč. Matematicky je výpočet naprosto správný. Ekonomicky, empiricky a behaviorálně jde o vysoce nepravděpodobný scénář, který systematicky podceňuje riziko, volatilitu, riziko sekvence výnosů a praktickou proveditelnost 🧵 Historické pravděpodobnosti dosažení 15% CAGR na 30–40 letech jsou nízké Podle tabulky pravděpodobností z Journal of Portfolio Management (publikované AAII, data 1926–1993, překrývající se periody) je historická pravděpodobnost dosažení alespoň 15 % annualizovaně následující: 👉20 let: 15,19 %, 👉30 let: 10,39 %, 👉40 let: 7,29 %. U indexu S&P 500 (total return, dividendy reinvestovány) ukazují rolling data (Shiller / do srpna 2026 a další zdroje 1926+): 👉30letá rolling období: nejhorší cca 3,6–7,8 %, nejlepší cca 14,3–14,8 %, medián/průměr kolem 9,5–11 %, 👉40letá rolling období: typicky cca 8,9–12,5 %, průměr kolem 11 %. Hodnota 15 % se vyskytuje pouze ve výjimečných oknech. Nejlepší 30leté okno v moderní historii se pohybuje pod 15 %. Dosažení konzistentních 15 % po celých 40 letech vyžaduje buď extrémní koncentraci (historicky nejspíš tech/growth), téměř perfektní načasování, nebo znalosti a zkušenosti, které dlouhodobě převyšují téměř všechny existující profesionály. Citované příklady (QQQ / Nasdaq 100 / Nasdaq Composite / Berkshire) problém potvrzují, nikoli vyvracejí Nasdaq 100 / QQQ Od vzniku (1985/86) dosahuje přibližně 14,0–14,7 % CAGR nominálně (reálně kolem 11 %). Maximální propad činil –82,9 % (březen 2000 – říjen 2002). V letech 2000–2002 následovaly tři roky v řadě se ztrátami přes –30 %. I při cca 14% CAGR investor, který začal blízko vrcholu, čekal více než 13 let na návrat na předchozí maximum. Nasdaq Composite (širší index, od února 1971) Dlouhodobý CAGR od vzniku se pohybuje kolem 10,5–10,6 %. Maximální propad dosáhl –77,9 % (březen 2000 – říjen 2002), přičemž na nové maximum se index vrátil až kolem roku 2014/2015 (tj. inevstoři byli více než 12–15 let “pod vodou”). Ani širší a méně koncentrovaný Nasdaq Composite tedy nedosahuje konzistentních 15 % bez extrémních propadů. Berkshire Hathaway Od roku 1965 dosahuje přibližně 19,7–19,9 % CAGR. Ano, jde o objektivní “misfit” a ve svém příspěvku jsem psal, že jediný, kdo se k metě “+15 % na 40 letech” dostal, byl Warren Buffett. Cesta k ní však zahrnovala: –48,7 % (1974), “max-to-min” kolem –44 až –50 % (1998–2000), –31,8 % (2008) a další výrazné propady. Historická volatilita je vyšší než u S&P 500 a sám Buffett dlouhodobě doporučuje většině investorů kupovat index. I ti nejlepší dlouhodobí vítězové (top 20 amerických akcií 1985–2024) měli průměrný maximální pokles kolem 72 % a dobu zotavení 4–5 a více let. „Konzistentních 15 % bez zakolísání (doplněno mnou)“ nedosáhl ani Buffett, ani Nasdaq 100, ani širší Nasdaq Composite. Riziko sekvence výnosů a behaviorální realita hypotézu ničí Jednorázová investice na 40 let znamená maximální citlivost na pořadí výnosů. Hluboký propad v prvních 5–10 letech dramaticky snižuje konečnou hodnotu investice i při stejném průměrném výnosu. Historicky S&P 500 prošel několika obdobími s propady –40 % až –55 % (1929–1932, 1973–1974, 2000–2002, 2007–2009). Retailoví investoři dosahují systematicky nižších výnosů vůči indexu o 1–3 procentní body ročně právě kvůli panickým prodejům. Osmnáctiletý investor s 500 000 Kč (již to je samo o sobě netypické) za 40 let pravděpodobně prožije 4–6 medvědích trhů. Představa, že „nepřidá ani korunu a vydrží všechno“, je behaviorálně nereálná pro drtivou většinu populace. Aktivní správa a tvrzení „umět 15 %“ Data SPIVA (S&P Dow Jones Indices) dlouhodobě ukazují: 👉Za 10–20 let 85–94 % aktivních amerických large-cap fondů (a ještě vyšší podíl u všech lokálních akciových fondů) nepřekoná příslušný benchmark (po zohlednění nákladů a "survivorship bias"). 👉Konzistence top performerů je mizivá – fondy z top kvartilu se téměř nikdy neudrží v top kvartilu po dobu pěti a více let. Profesionální tvrzení „měl bys těch 15 % umět“ je proto v přímém rozporu s empirií. Dlouhodobě konzistentních 15 % je výjimka, nikoli standard. Realita versus motivační zkratka 👉Dlouhodobý očekávaný výnos diverzifikovaného akciového portfolia se historicky pohybuje nominálně kolem 9–11 %. 15 % představuje ambiciózní cíl pro vysoce koncentrované a rizikové portfolio, ne základní scénář. 👉Inflace: 15 % nominálně při průměrné inflaci 2,5–3 % znamená reálně přibližně 11,5–12 %. I to je velmi vysoká hodnota. 👉Pro českého investora navíc vstupují do hry měnové riziko (CZK versus USD), daňový režim, náklady, likvidita a behaviorální faktory každého jednotlivého investora. Motivační příspěvek, který prezentuje outlier scénář jako „docela slušný start“ bez explicitního upozornění na volatilitu, riziko masivních propadů a pravděpodobnost, vytváří falešná očekávání. Suma sumárum “15 % p. a. po dobu 40 let” 👉je matematicky možné, 👉je historicky vzácné (pravděpodobnost v řádu jednotek procent u širšího trhu), 👉prakticky vyžaduje přežití opakovaných propadů o 40–80 %, 👉je behaviorálně pro většinu lidí nedosažitelné, 👉je u aktivních manažerů dlouhodobě extrémně nepravděpodobné. Jsem fanouškem hesla "Investovat může každý", ale profesní čest mi přikazuje ukazovat realitu a ne vzdušné zámky. Každý by měl vědět, do čeho doopravdy jde. Ať se vám všem na trzích daří 💪 P.S. V jedné reakci jsem napsal "Pohledy do zpětného zrcátka jsou lákavé, ale veskrze k ničemu." Vzhledem k tomu, že vše výše uvedené je fakticky pohledem do zpětného zrcátka, sluší se doplnit, co jsem tím myslel - extrapolace metodou "aby to vyšlo" není argumentace, ale argumentační ekvilibristika. #Investování #Finance #Riziko
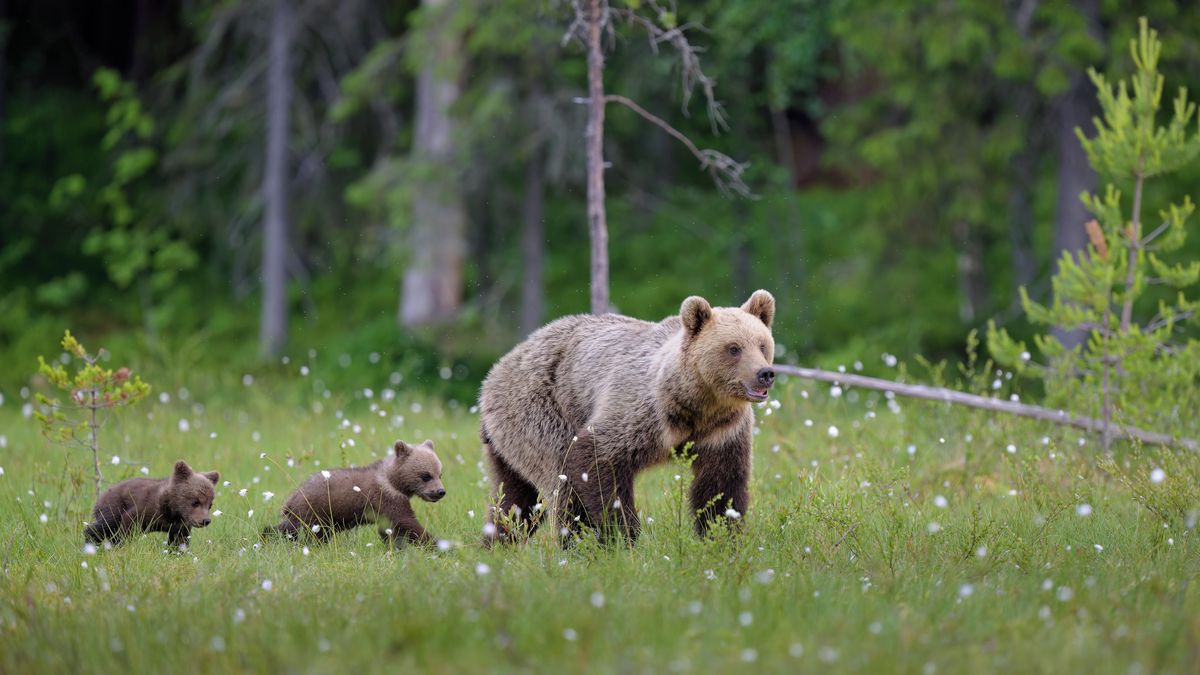
Na Slovensku došlo o víkendu k dvěma útokům medvěda na člověka, přičemž útočník, medvědice se dvěma mláďaty, byla po zásahu stanoveného týmu zastřelena kvůli ohrožení obyvatel. #medvědi #Slovensko #útoky

Na severu Slovenska medvědice zranila muže, což vedlo k jejímu a jejím mláďatům zastřelení, protože představovala bezprostřední ohrožení pro lidi v okolí. #medvěd #Slovensko #dálniceD1

Pořád chcete medvědy, tak tady máte medvědy. Pustili jsme mámu s medvídětem i mimo přechod. Bedlivě mě sledovala a furt byla mezi námi a mládětem. Raději jsme se ani nehnuli🐻 https://t.co/N6WthfA3ZK #medvědi #příroda #zvířata
V štirih slovenskih občinah je bilo postavljenih 48 medvedovarnih smetnjakov, kar predstavlja uspešen primer sodelovanja med državnimi institucijami in lokalnimi skupnostmi za zmanjšanje konfliktov med ljudmi in rjavimi medvedi. #medvedi #sobivanje #okolje

V Evropě se díky ochranným opatřením zvyšuje počet velkých šelem, mezi nimiž je více než 20 tisíc medvědů, 23 tisíc vlků a skoro 10 tisíc rysů ostrovidů, což však přináší riziko pro soužití s lidmi, jak dokládají nedávné útoky medvědů na lidi na Slovensku. #medvědi #vlci #příroda

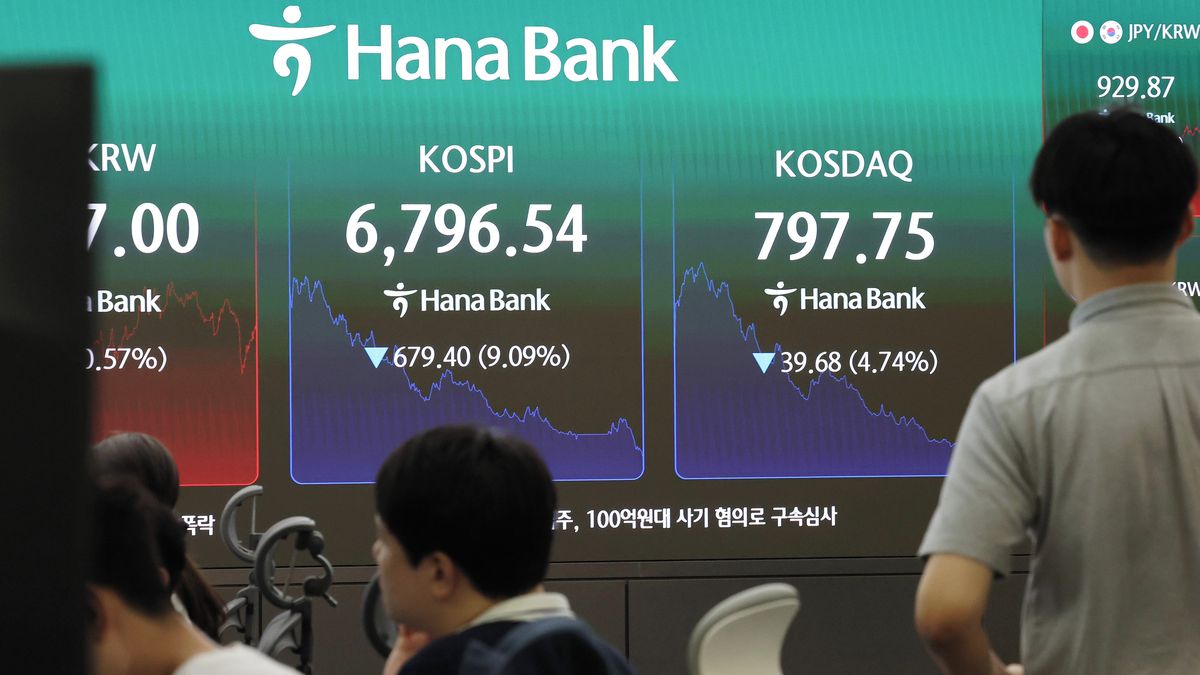
Globální akcie zažívají pokles v důsledku eskalace konfliktu mezi USA a Íránem, což vedlo k výraznému propadu jihokorejské burzy a negativně ovlivnilo i další trhy, zatímco ropa rychle zdražuje a analytici varují před vznikem dlouhodobého medvědího trhu. #Írán #burza #ekonomika

Článek upozorňuje na ztrátu pocitu bezpečí v Estonsku v důsledku nedávných brutálních útoků na nevinné lidi v veřejných prostorách, což kontrastuje s tradičním strachem z divokých zvířat, jako jsou medvědi, a ukazuje, že skutečné nebezpečí může pramenit z chování lidí. #безопасность #криминал #Пярну

Ze začátku mi to připadalo trapné, abych pravdu řekla. Ale teď si říkám, že je to sranda, je to praštěné. A není to podle mě typicky norské, protože my Norové jsme většinou ostýchaví. Obvykle na sebe neupozorňujeme a nejsme hluční, většinou jsme introverti. Ale teď je to legrace, je to roztomilé a všechny nás to semklo. Vidět Nory, jak jsou hluční a je jich všude plno, to mě šokovalo a rozesmálo zároveň. A taky nás to představilo světu, je na nás upřená pozornost, na což nejsme zvyklí. A to je zábava. Lidi si o Norsku myslí spoustu divných věcí. Třeba jsem slyšela, že u nás žijí lední medvědi. Nežijí – a ne – ve vikinských lodích už se taky neplavíme.
Akcie dosahujú historické maximum, zatiaľ čo bitcoin výrazne oslabil kvôli presunu kapitálu do tradičných trhov, makroekonomickým vplyvom a prepojeniu s ETF fondmi, pričom odborníci predpokladajú, že súčasná medvedia nálada je testom trpezlivosti a nie konečným zánikom kryptomeny. #Bitcoin #Kryptomeny #Investovanie
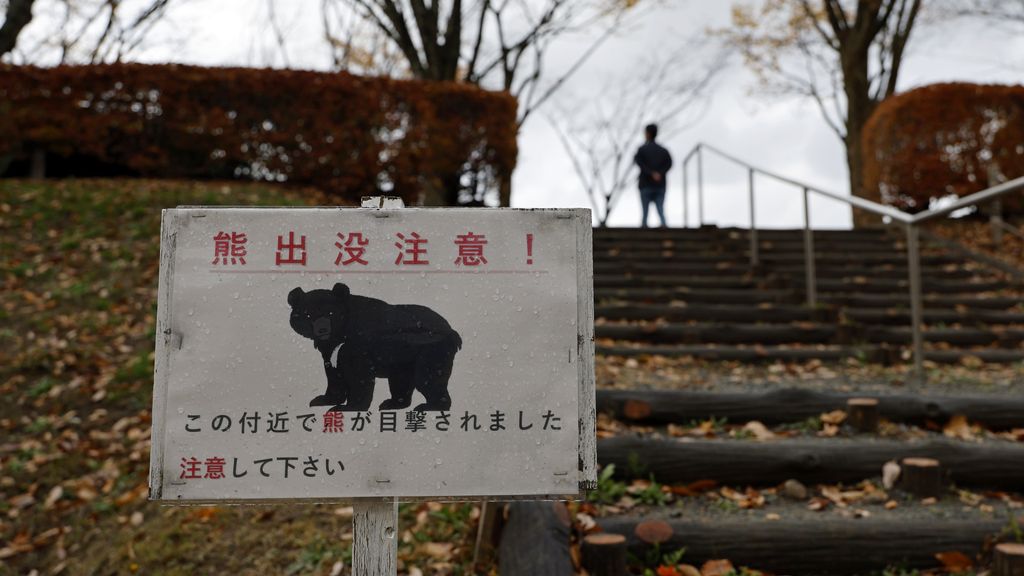
V japanské městě Utsunomiya byly kvůli pozorování medvěda uzavřeny všechny školy poté, co byl medvěd poprvé spatřen v parku a následně poblíž střední školy, přičemž počet medvědích incidentů v Japonsku v posledních letech roste vlivem změny klimatu a sníženého lovu. #Beren #Japan #ScholenSluiten

Bojnická zoo na Slovensku se stala centrem záchrany osiřelých medvíďat a zvířat z nelegálních chovů, čímž zaujala širokou veřejnost, zejména díky intenzivnímu 24hodinovému režimu péče o medvíďata, která byla ve vážném zdravotním stavu, a aktivně se podílí na ochraně a rehabilitaci volně žijících živočichů. #BojnickáZoo #medvědi #záchranaživočichů