WRLD

Search

#Vermogensongelijkheid
NRC 2w

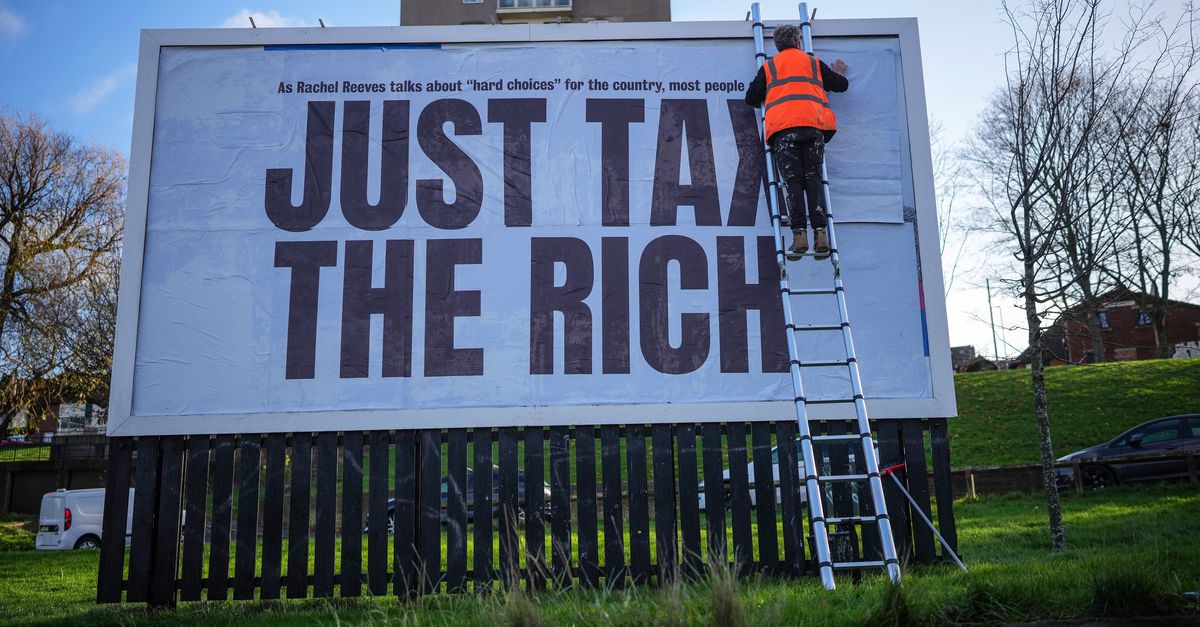
Het debat over de groeiende vermogensongelijkheid in Nederland moet eindelijk op gang komen, leert de situatie in de Verenigde Staten, waar de fiscale behandeling van arbeid en vermogen tot een concentratie van rijkdom en macht leidt bij een kleine elite. #ongelijkheid #belasting #vermogen
www.nrc.nl
Hier in de VS zijn de verschillen tussen arm en rijk astronomisch. Nederland moet daarvan leren
1499
NRC 4w

De discussie over de belasting op inkomsten uit vermogen in Nederland moet verder kijken dan alleen de belastingdruk voor de allerrijksten, aangezien de huidige belastingstructuur leidt tot ongelijkheid tussen verschillende groepen en een lagere belasting op vastgoed en pensioensparen stimuleert. #belasting #vermogensongelijkheid #economischeimpact

www.nrc.nl
Mogen de oogkleppen af bij de discussie over belasting op inkomsten uit vermogen?
15138
Tadek Solarz Sep 6

Een ochtendcolumn Er komt een enorme erfenisgolf aan. Honderden miljarden gaan de komende decennia van oudere Nederlanders naar hun kinderen en kleinkinderen. Vooral vanuit progressieve hoek geldt dat als probleem. D66 schrijft dat grote erfenissen de ongelijkheid versterken, GroenLinks ziet overerving als een belangrijke oorzaak van ongelijke kansen. De redenering daaronder is helder. Concentratie van vermogen leidt tot kansenongelijkheid en erfenissen zouden die concentratie van generatie op generatie versterken. Maar als die eerste stelling klopt, volgt daar ook iets anders uit. Spreiding van vermogen moet langs dezelfde redenering de kansenongelijkheid verkleinen. Nederland heeft in een halve eeuw particulier bezit over een ongekend brede groep verspreid. In 1971 was 35 procent van de woningvoorraad een koopwoning, vijftig jaar later 59 procent. Fiscale ondersteuning van het eigen huis hielp miljoenen gewone werkenden vermogen opbouwen. Mensen die met weinig bezit begonnen, eindigen hun werkzame leven met een huis, spaargeld en vermogen. Nu wordt dat vermogen geërfd. De verspreiding daarvan is geen toekomsttheorie, die is al zichtbaar. In 2023 overleden 168.700 Nederlanders. Tegenover de nalatenschappen waarvoor aangiftegegevens beschikbaar zijn, stonden 274.700 afzonderlijke verkrijgers. De gemiddelde nalatenschap bedroeg €199.000, maar de mediane nalatenschap slechts €45.200 en de mediane bruto verkrijging per erfgenaam €33.200. Kinderen vormen de grootste groep ontvangers en ook de kleinkinderen erven rechtstreeks. Een vermogen dat bij één huishouden zat, valt bij overlijden dus uiteen over meerdere huishoudens en kan een generatie later opnieuw uiteenvallen. De generaties die nu nalaten kregen gemiddeld ongeveer twee kinderen. Dat weten we vrij precies. Eén vermogen wordt er twee, daarna vier en vervolgens acht. Het CPB onderzocht wat dat in de praktijk met de vermogensverdeling doet. De uitkomst is ongemakkelijk voor het politieke verhaal. Erfenissen en schenkingen vergroten de vermogensongelijkheid per saldo niet. Vermogen verschuift van oudere, vermogendere huishoudens naar een minder vermogende generatie en verspreidt zich na verloop van tijd over de nakomelingen. Als concentratie van vermogen kansenongelijkheid veroorzaakt, moet verspreiding van vermogen langs precies dezelfde redenering kansenongelijkheid verminderen. Het mechanisme dat vanuit progressieve hoek wordt aangewezen als bron van ongelijkheid, doet volgens het CPB met de vermogensconcentratie dus het tegenovergestelde. Dan resteert het argument dat mensen tegenwoordig pas erven wanneer ze zelf vijftig of zestig zijn en het geld nauwelijks meer nodig hebben. Maar ook dat argument werkt de andere kant op. Hun kinderen zijn inmiddels volwassen, soms zijn er al kleinkinderen. Juist omdat de erfgenaam zelf al een huis, pensioen en spaargeld heeft, kan het ontvangen vermogen sneller worden doorgeschoven naar een volgende generatie. En uitgerekend daar staat de fiscus, politiek aangejaagd door dezelfde progressieve stroming die vermogensconcentratie wil bestrijden. Wie het vermogen vasthoudt, betaalt op dat moment geen schenkbelasting. Wie het verspreidt over kinderen en kleinkinderen, kan die wel verschuldigd zijn. Vasthouden wordt niet belast, verspreiden wel. Zo wordt vanuit de strijd tegen vermogensconcentratie de verspreiding van vermogen fiscaal afgeremd. Daar zit de politieke ironie. Nederland heeft eerst miljoenen huishoudens geholpen particulier vermogen op te bouwen. Nu dat vermogen op grote schaal over kinderen en kleinkinderen begint uit te waaieren, wordt die beweging vanuit progressieve hoek als probleem geduid en zwaardere belasting als oplossing voorgesteld. De eerste democratisering van vermogen was het eigen huis. De tweede is de erfenis. Wie werkelijk gelooft dat concentratie van vermogen kansenongelijkheid veroorzaakt, zou de grootste verspreiding van particulier vermogen in generaties eerder moeten toejuichen dan afremmen. #erfenis #vermogen #ongelijkheid

12029
D
de Volkskrant Aug 9

Het belastingdebat in Nederland zou zich niet moeten beperken tot cijfers en technische details, maar moet zich richten op de vraag hoe belastingen bijdragen aan een rechtvaardige samenleving en het verminderen van economische ongelijkheid. #Belastingdebat #Gelijkheid #Vermogensongelijkheid

www.volkskrant.nl
Waarom het belastingdebat niet moet gaan over cijfers, maar over gelijkheid
15920
Sander Sassen Jul 14

Erfbelasting gaat niet over inkomen, maar over eigendom Eén van de meest gehoorde argumenten ter verdediging van de erfbelasting is dat een erfenis inkomen is. Op het eerste gezicht klinkt dat intuïtief: iemand krijgt vermogen en is daar belasting over verschuldigd. Maar economisch gezien is een erfenis helemaal geen inkomen. Sterker nog, dit onderscheid wordt al eeuwenlang gemaakt in de economie. Inkomen is de beloning voor arbeid, ondernemerschap of het beschikbaar stellen van kapitaal. Een salaris is inkomen. Winst is inkomen. Rente, dividend en huurinkomsten zijn inkomen. Een erfenis is dat echter niet, want bij een erfenis ontstaat geen nieuwe economische waarde. Er wordt immers niets geproduceerd. Er wordt geen extra vermogen gecreëerd. Bestaand vermogen wisselt simpelweg van eigenaar. Dat onderscheid is niet alleen economisch relevant. Ook de Nederlandse fiscale wetgeving maakt dit onderscheid: een erfenis wordt namelijk niet belast via de Wet inkomstenbelasting uit 2001, maar via een afzonderlijke wet: de Successiewet uit 1956. Dat bewijst niet dat erfbelasting onjuist is. Het laat zien dat ook de fiscale wetgeving een erfenis niet behandelt als inkomen, maar als een afzonderlijke vorm van vermogensverkrijging door overlijden. Toch wordt in het publieke debat vaak beweerd dat een erfenis ‘eigenlijk gewoon inkomen’ is, maar daarmee worden twee verschillende begrippen door elkaar gehaald. De grondslag van de belasting is immers de verkrijging van vermogen. Het object van die verkrijging is bestaand eigendom. Dat is iets fundamenteel anders dan nieuw gecreëerd inkomen. Een belasting verandert immers niet de aard van hetgeen zij belast. Motorrijtuigenbelasting maakt een auto geen inkomen, overdrachtsbelasting maakt een woning geen inkomen en erfbelasting maakt een erfenis evenmin inkomen. Dat onderscheid is belangrijk, omdat we het debat wel zuiver moeten voeren. Neem de veelgenoemde overwaarde van een geërfde woning. Alsof die waardestijging belastingvrij uit de lucht is komen vallen. In werkelijkheid is die woning doorgaans gekocht met inkomen waar al inkomstenbelasting over is betaald. Bij de aankoop is overdrachtsbelasting verschuldigd geweest. Tijdens het bezit zijn jaarlijks onroerendezaakbelasting en andere (gemeentelijke) belastingen en heffingen betaald. Afhankelijk van de aard van het vermogen en de omstandigheden kan bovendien gedurende meerdere jaren box 3-belasting zijn geheven. Dat betekent niet dat erfbelasting daarom automatisch onrechtvaardig is. Wel laat het zien dat een nalatenschap meestal bestaat uit vermogen dat tijdens de opbouw en het bezit al meerdere keren onderwerp van belastingheffing is geweest. De vraag is daarom niet of een erfenis inkomen is. Economisch is dat niet het geval en ook de fiscale wetgeving behandelt een erfenis niet als inkomen. Een erfenis is een overdracht van bestaand eigendom. En daarmee komen we bij de fundamentele vraag waar het debat werkelijk over zou moeten gaan: van wie is eigendom? Als eigendom in beginsel aan de eigenaar toekomt, ligt het voor de hand dat het eigendomsrecht ook het recht omvat om dat bezit na te laten aan wie hij of zij wil. Het recht om over eigendom te beschikken houdt immers niet vanzelf op op het moment van overlijden. Voorstanders van erfbelasting vertrekken vanuit een ander uitgangspunt. Zij stellen dat eigendomsrechten niet onbeperkt zijn en dat de overheid, in het algemeen belang, voorwaarden mag verbinden aan de overdracht van vermogen. Daarvoor worden uiteenlopende argumenten aangevoerd, zoals het beperken van vermogensongelijkheid, het bevorderen van kansengelijkheid of het financieren van collectieve voorzieningen. Dat is een legitiem politiek standpunt. Maar het is een ander standpunt dan beweren dat een erfenis 'gewoon inkomen' is. Een erfenis is een overdracht van bestaand eigendom. Wie vóór erfbelasting is, hoeft niet te verdedigen dat een erfenis inkomen is. De principiële vraag die verdedigd moet worden is of de overheid de overdracht van privé-eigendom mag belasten. En precies daarover hoort het maatschappelijke en politieke debat gevoerd te worden. Niet over de fictie dat bestaand eigendom van karakter verandert zodra de eigenaar overlijdt en daardoor opeens inkomen wordt. Erfbelasting is geen tweede inkomstenbelasting, maar een afzonderlijke belasting op de overdracht van eigendom. Juist daarom raakt zij aan een van de meest fundamentele vragen: in hoeverre mag de overheid ingrijpen in het eigendomsrecht? Dit eigendomsrecht wordt namelijk beschermd door het nationale en internationale recht, maar is niet absoluut. De wetgever kan daarop beperkingen aanbrengen, waaronder belastingheffing. De vraag is daarom niet of de overheid de overdracht van eigendom mag belasten, maar onder welke voorwaarden en in welke mate. Dat is een legitieme politieke discussie. Laten we die discussie dan ook voeren over waar zij werkelijk over gaat: de grenzen van het eigendomsrecht. Niet over de onjuiste veronderstelling dat een erfenis economisch gezien inkomen zou zijn. Bij een erfenis ontstaat geen nieuw inkomen. Er wordt geen nieuw vermogen gecreëerd. Bestaand vermogen wisselt slechts van eigenaar. #Erfbelasting #Eigendom #Belastingdebate

12335
NRC Jul 10

De verwachte overdracht van erfenissen van babyboomers kan mogelijk leiden tot een toename van vermogensongelijkheid, maar volgens het Centraal Planbureau is dit in recente jaren niet zozeer het geval, omdat vermogen vanaf de oudere naar de jongere generatie wordt overgedragen en erop wijst dat erfbelasting vaak als onpopulaire belasting wordt ervaren die ingaat tegen de natuurlijke neiging van ouders om voor hun nageslacht te zorgen. #erfenis #vermogensongelijkheid #belasting

www.nrc.nl
De verwachte erfenisregen kan wel eens een druilerig erfenisbuitje worden
16618